Los grandes descubrimientos necesitan tiempo para cambiar el mundo. El GPS, hoy omnipresente en nuestros navegadores, teléfonos y relojes inteligentes, tardó un siglo en alcanzar su avanzado estado actual.
El recorrido desde la Teoría de la Relatividad General de Einstein de 1915, que permite a los dispositivos con GPS sincronizarse con los relojes de los satélites, pasando por décadas de inversiones de miles de millones de dólares del Departamento de Defensa de Estados Unidos, hasta su presencia universal fue largo, complejo y costoso.
Muchas de las oportunidades científicas y comerciales más impresionantes de hoy, como los metamateriales y la secuenciación del ADN, han tardado décadas en pasar del laboratorio al mercado. Esto no es barato. Los inversores tradicionales no disponen del tiempo ni de los recursos necesarios para cultivar una ciencia tan profunda. Se necesitan inversores visionarios como IP Group, que ha respaldado a Oxford Nanopore desde que se escindió de un laboratorio universitario en 2005, para garantizar que las investigaciones revolucionarias de alto potencial pero alto coste no se desperdicien.
Por eso el “capital paciente” es tan crucial para nuestro futuro, aunque con demasiada frecuencia falta en los ecosistemas de innovación. Merece más atención.
Inversión a largo plazo
Esta forma de inversión a muy largo plazo está surgiendo como un mecanismo de apoyo a ideas científicas muy prometedoras, complementando instrumentos tradicionales como las subvenciones y contratos gubernamentales, los inversores ángel y el capital de riesgo (VC, por sus siglas en inglés). Es la pieza que falta en el rompecabezas del financiamiento de la innovación.
El capital paciente desempeña un papel vital en el apoyo a las empresas emergentes universitarias gracias a su capacidad para adoptar una visión prolongada y sistémica, acorde con la diversidad, el dinamismo y el riesgo que conlleva resolver problemas complejos.
Las primeras etapas de las empresas emergentes suelen financiarse con ahorros personales y deuda, familia, amigos y, quizá, algo de financiación colectiva (crowdfunding). La financiación tradicional de sus primeras fases de crecimiento sigue un modelo lineal que comienza con inversores ángel y avanza a través de diversas rondas de capital de riesgo: semilla, crecimiento, mezzanine y, en fases posteriores, financiación y capital privado. La participación de los inversores se diluye con cada nueva ronda de inversión, salvo que “sigan su dinero” invirtiendo en cada ronda posterior para proteger su participación.
El modelo de capital paciente es distinto. No tiene un periodo de inversión fijo y abarca las etapas de desarrollo, desde la fase inicial hasta la expansión y el crecimiento en fases avanzadas.
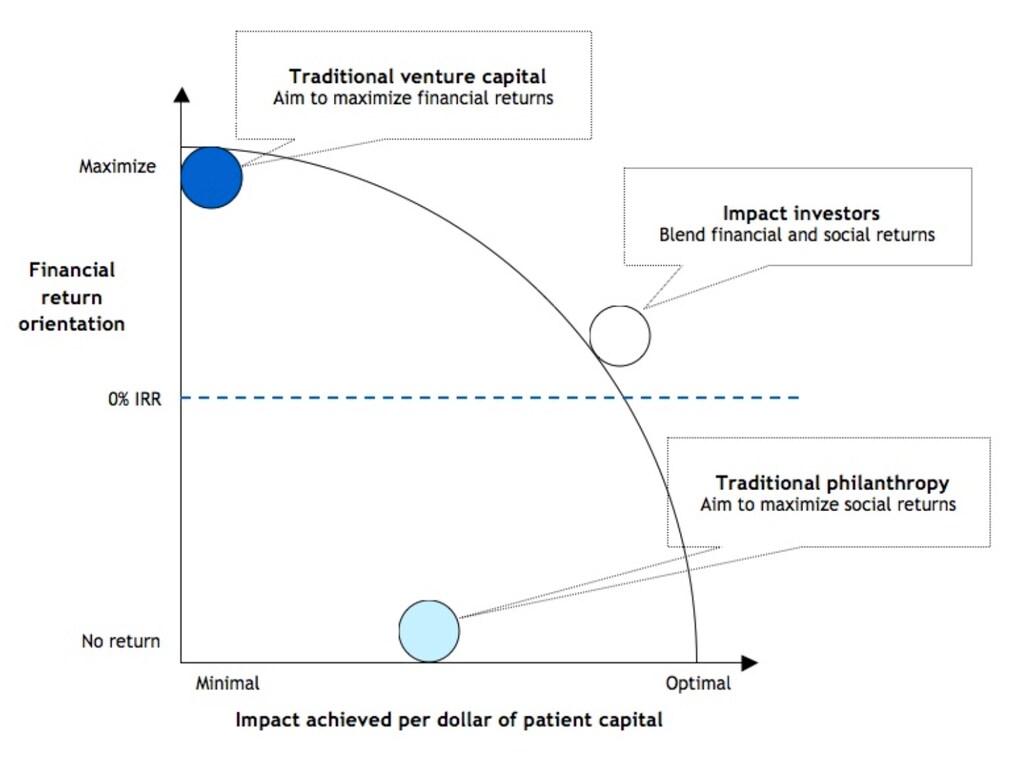
Estos fondos son de duración indefinida o “perennes” (evergreen), en el sentido de que los rendimientos se reinvierten en el fondo o en el vehículo de la empresa para financiar nuevas empresas emergentes y su cartera existente de compañías, con el fin de generar rendimientos durante periodos más largos. Contrastan con los fondos de capital de riesgo tradicionales, de cierre cerrado y 10 años de duración, que pueden verse presionados a realizar salidas anticipadas para devolver un rendimiento a los inversores originales durante la vida del fondo.
Al igual que en el capital de riesgo, las empresas de capital paciente siguen aspirando, en última instancia, a obtener rendimientos del primer cuartil mediante dividendos de negocios generadores de ingresos o rendimientos puntuales de capital procedentes de ventas a terceros u ofertas públicas iniciales.
Algunos pueden invertir por razones estratégicas, como obtener exposición a negocios de alto riesgo y alto potencial o a un sector emergente concreto. Su inversión les brinda la oportunidad de comprender en profundidad nuevas áreas complejas, lo que ofrece la opción de realizar inversiones posteriores cuando el riesgo se haya reducido significativamente. Otros invierten únicamente por el rendimiento de la inversión, lo que impulsa el crecimiento del valor neto de los activos (NAV, por sus siglas en inglés) y del precio de las acciones.
Una década o más
Los fondos de capital paciente asociados a universidades deberían, idealmente, poder desplegar capital durante 10 años o más y mantener su respaldo a las inversiones en cada etapa de crecimiento o ronda de financiación, a fin de crear un modelo sostenible de apoyo financiero al crecimiento. Este enfoque evita algunas de las tensiones que pueden surgir en acuerdos con múltiples partes, especialmente cuando los intereses de los inversores pueden no estar alineados de una ronda a otra (debido a la imposibilidad de continuar en inversiones posteriores). Algunas empresas pueden verse limitadas a la hora de obtener rondas de financiación posteriores si cuentan con demasiados financiadores en fases tempranas, lo que crea estructuras de capital complejas.
Las inversiones de capital semilla en fases tempranas a menudo carecen de recursos para invertir en tecnologías intensivas en capital, aquellas con largos periodos de gestación, como la biotecnología y la aeroespacial, o aquellas que requieren amplias aprobaciones regulatorias. Los intereses de los inversores ángel y de capital de riesgo también tienden a centrarse más en salidas a corto plazo, lo que puede desviar la atención de los directivos de las empresas del desarrollo a largo plazo de negocios sostenibles. Cuando el capital de riesgo adopta un horizonte temporal a largo plazo, por ejemplo de 7 a 10 años, a menudo exige que los productos de la empresa hayan demostrado la viabilidad del concepto o hayan alcanzado tracción en el mercado antes de invertir, algo difícil para empresas en mercados que aún no han evolucionado.
Desarrollo extensivo
Existe una enorme diversidad en la gama de tecnologías y sectores a los que se dirigen las empresas emergentes universitarias. Algunas, como el software y las aplicaciones, pueden requerir cantidades limitadas de capital, y sus ideas pueden llegar rápidamente al mercado. La financiación ángel y de capital de riesgo puede resultar especialmente adecuada en estos casos, y el sector del software atrae la mayor parte de la inversión de capital de riesgo. Sin embargo, muchas empresas de ciencia profunda pueden tardar años en crear productos viables para los mercados e implican un desarrollo extensivo en laboratorios especializados y complejos procesos de aprobación regulatoria.
La evidencia procedente del desarrollo de nuevas terapias por parte de empresas emergentes farmacéuticas o biotecnológicas muestra que pasar de la prueba de concepto a través de ensayos clínicos completos y aprobaciones hasta llegar al mercado requiere tiempo, entre 7 y 15 años, y exige acceso a instalaciones especializadas y costosas, como laboratorios húmedos e infraestructuras para la manipulación de grandes modelos de datos.
La creación de nuevas tecnologías de almacenamiento de energía, nuevas formas de plástico biodegradable, aplicaciones del grafeno o sistemas de biología sintética para la purificación del agua también requiere periodos prolongados en procesos de desarrollo basados en laboratorio. El capital paciente resulta especialmente valioso en este tipo de desarrollos.
Proveedores diversos
Los proveedores de capital paciente pueden adoptar muchas formas y pueden incluir capital de riesgo corporativo estratégico (que puede invertirse con cargo al balance o a través de un fondo). Algunos proveedores tienen un enfoque claro en empresas emergentes de ciencia y tecnología asociadas a universidades y han acumulado niveles de recursos impresionantes.
En el Reino Unido, entre ellos se encuentran IP Group plc, con una capitalización bursátil de 1300 millones de libras; Syncona Partners, en el que participa el Wellcome Trust, con 1200 millones de libras; el fondo Eight Great Technologies (8GT), presidido por Lord Willetts, antiguo ministro británico de Universidades y Ciencia, que ha recaudado 800 millones de libras, incluida financiación procedente de China; y Oxford Sciences Innovation, que ha recaudado 580 millones de libras.
No sustituyen a los agentes consolidados, como los fondos de capital de riesgo, sino que coexisten con ellos; ambos modelos no son mutuamente excluyentes. El capital paciente surgió en el Reino Unido en parte debido a la relativa inmadurez de su sector de capital de riesgo en comparación con Estados Unidos. El Reino Unido no ha desarrollado ni el grupo de “superángeles” (inversores particulares de patrimonio ultraelevado) ni los fondos de riesgo respaldados por dotaciones universitarias (como StartX, de la Universidad de Stanford); todavía está desarrollando la cultura de las donaciones filantrópicas de antiguos alumnos a la escala que se observa en Estados Unidos.
La necesidad de capital paciente fue el tema de una reciente Revisión del Gobierno del Reino Unido, que recomienda un plan para movilizar 20 000 millones de libras de nueva financiación para empresas innovadoras de crecimiento rápido durante los próximos 10 años. Esto ofrece esperanza de que el impulso en torno al capital paciente pueda mantenerse en el Reino Unido y en otras economías avanzadas.
Superar el “valle de la desilusión”
Uno de los campos más justificadamente sobrevalorados de hoy es la inteligencia artificial.
La IA pasó décadas, prácticamente toda la época comprendida entre los años 1980 y 2000, relegada a un segundo plano en el ámbito académico y empresarial. Los investigadores de la IA recuerdan este periodo, en el que languidecieron en el llamado “valle de la desilusión”, como una época de escasa financiación, desinterés y oscuridad.
No podemos permitirnos descuidar otros campos de alto potencial que requieren una investigación científica profunda de este tipo: muchos de ellos abordan grandes desafíos que debemos resolver.
Por ejemplo, la creación de fuentes de energía sostenibles, hacer frente a los problemas causados por el cambio climático, combatir la resistencia antimicrobiana a los medicamentos, suministrar agua dulce y alimentos y hacer frente a la obesidad y al aumento de la diabetes, resolver los problemas de los residuos plásticos, gestionar la congestión en ciudades densamente pobladas, garantizar la seguridad de los datos personales o proteger las infraestructuras críticas de los ciberataques. Estos son solo algunos de los complejos desafíos para los que no tenemos respuestas sencillas, pero que son objetivo de grandes esfuerzos de investigación.
El desarrollo y el rápido crecimiento de nuevas empresas, nacidas en el laboratorio o junto a él, serán contribuyentes importantes para crear y aplicar nuevas soluciones a estos problemas, y pueden generar un enorme valor económico y social. Estas nuevas empresas son elementos importantes de los ecosistemas de innovación, integrados por empresas innovadoras del sector privado, respaldadas por políticas gubernamentales de apoyo y por universidades que aportan sus ideas y el talento que forman, junto con infraestructuras y instalaciones especializadas.
Un elemento crucial en la combinación emergente y en evolución de distintos agentes de los ecosistemas de innovación es la disponibilidad de un sistema diverso de financiación que respalde el desarrollo de nuevas oportunidades, en particular el crecimiento de empresas surgidas de la ciencia profunda. Esta categoría de inversión aún está en gestación y necesita más pruebas de los rendimientos que puede generar. Dado su potencial, no solo merece más atención, sino que requiere un grupo de inversores mucho más amplio, que incluya fondos de pensiones y aseguradoras.
Los fundadores de nuevas empresas de base científica deben superar numerosos obstáculos, entre ellos crear mercados que quizá aún no existan. Necesitan mantener el impulso y, al mismo tiempo, demostrar paciencia, y requieren fuentes de financiación paciente que los sostengan mientras surge un nuevo sector.
Los riesgos pueden ser elevados y los rendimientos pueden tardar más, pero, como dijo el filósofo suizo Jean-Jacques Rousseau: aunque la paciencia sea amarga, su fruto es dulce.
Agradecimientos
Tony Hickson, director gerente de Imperial Innovations, parte de IP Group, y John Anderson, director de Estrategia Financiera del Imperial College London.



