El panorama financiero de todo el mundo ha cambiado recientemente en respuesta a los cambios en la política monetaria de los bancos centrales.
El atractivo de los productos de ahorro tradicionales se ha disparado en medio del ciclo de subidas de tipos de interés más rápido de la historia de la eurozona.
Aquí explicamos las implicaciones de los cambios en los tipos de interés y sus consecuencias para el ahorro y la estabilidad financiera.
Tanto el panorama financiero mundial como el europeo han experimentado recientemente cambios notables en respuesta a los cambios en la política monetaria de los bancos centrales. El atractivo de los productos de ahorro tradicionales, como los depósitos a la vista y a plazo fijo, se ha disparado en medio del ciclo de subidas de tipos de interés más rápido de la historia de la eurozona.
Entonces, ¿cuáles son las implicaciones de los cambios en los tipos de interés y sus consecuencias para los productos de ahorro y la estabilidad financiera?
¿Qué está haciendo el Foro para mejorar el sistema bancario mundial?
Los depósitos bancarios son la base del sistema financiero mundial y desempeñan un papel indispensable en su funcionamiento fluido. Los activos financieros totales de los hogares a nivel mundial, que abarcan tanto depósitos como inversiones, han alcanzado la impresionante cifra de 150 billones de dólares, con una tasa de crecimiento anual compuesta constante del 7 %.
Los depósitos, que constituyen aproximadamente un tercio de los activos financieros de los hogares, ocupan una posición fundamental como clase de activo estable y básica.
Estos depósitos siguen siendo resilientes, caracterizados por desplazamientos principalmente entre cuentas que no devengan intereses y cuentas que sí los devengan. De hecho, una parte significativa de la financiación bancaria total, aproximadamente el 60 %, procede de depósitos, y los hogares aportan alrededor del 40 % de esta fuente de financiación vital.
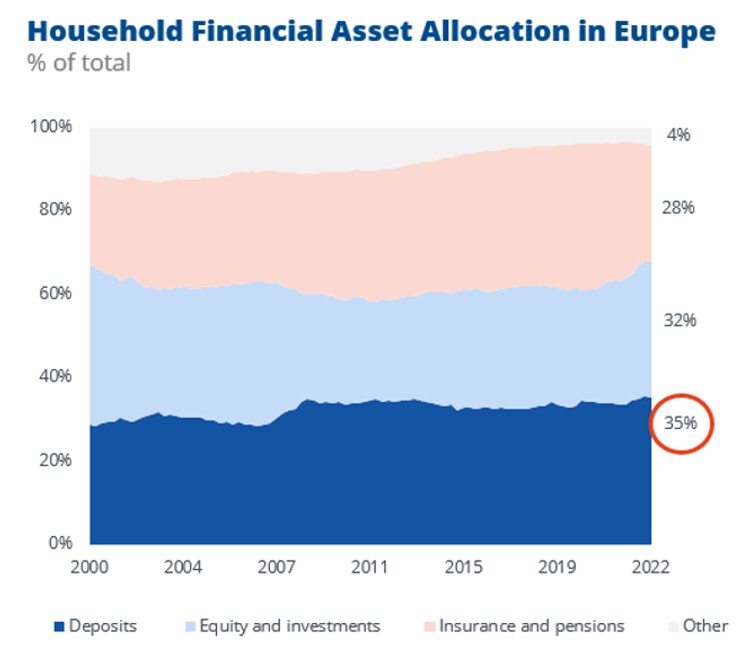
Cabe destacar especialmente que, en periodos de tipos de interés elevados, los depósitos se presentan como una opción de financiación económicamente favorable. En el ciclo económico actual de la Unión Europea (UE), betas de depósitos muestran una reducción sustancial en comparación con ciclos anteriores, lo que hace que la financiación mediante depósitos resulte aún más atractiva.
En esencia, los depósitos son la savia vital del sistema financiero mundial, pues aportan estabilidad, liquidez y una base fundamental para las actividades económicas. Su resiliencia, junto con su importante contribución a la financiación bancaria, subraya el papel central que desempeñan para garantizar el sólido funcionamiento del ecosistema financiero en todo el mundo.
Dinámica de los tipos de interés y su impacto en los ahorradores
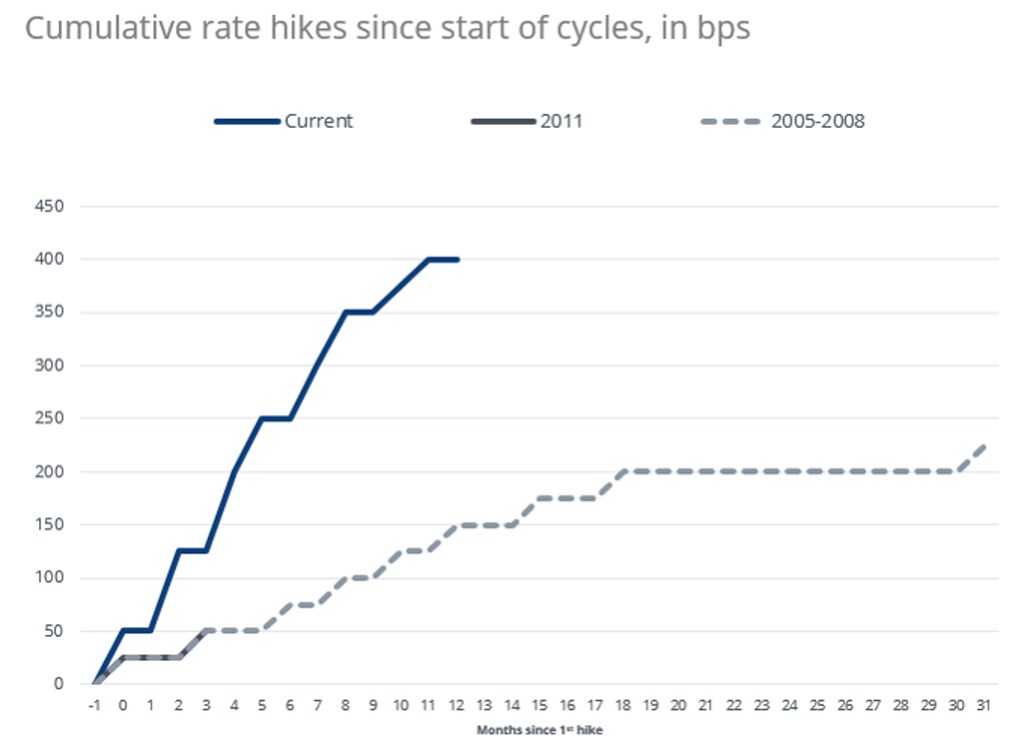
En un giro histórico de los acontecimientos, el año se desarrolló con la eurozona siendo testigo de la escalada de tipos de interés más rápida jamás registrada, impulsada por el Banco Central Europeo (BCE).
Los tipos de interés aplicados a la facilidad de depósito han alcanzado un máximo, ahora estabilizados en el 4,00 % tras una serie ininterrumpida de 10 subidas consecutivas, como se muestra gráficamente a continuación. Estas subidas llevaron a los niveles de tipos de interés más altos de las últimas dos décadas.
La justificación de esta serie de subidas de tipos tiene su origen en una amplia gama de factores, con un enfoque primordial en el papel fundamental que desempeñan en la lucha contra la inflación.
Las secuelas de la pandemia mundial han dado paso a una era marcada por un fuerte aumento de las tasas de inflación, lo que ha llevado al BCE, en consonancia con los bancos centrales de todo el mundo, a utilizar estratégicamente los tipos de interés como una poderosa herramienta para contrarrestar y mitigar la trayectoria ascendente de las presiones inflacionistas.
Esta rápida sucesión de subidas de tipos ha llevado naturalmente a los ahorradores a preguntarse con razón: «¿Cuándo alcanzará su máximo el interés que recibo por mis ahorros?»

El efecto dominó de los tipos de interés elevados proyecta una sombra sobre los consumidores, al intensificar la presión financiera a medida que se disparan las hipotecas y la carga de intereses de diversos préstamos, lo que inaugura una era de mayores gastos.
A este desafío financiero se suma el aumento del coste de hacer negocios, consecuencia directa del fuerte alza de los tipos de interés, que invariablemente se traslada a los consumidores y les obliga a soportar el peso de los precios inflados de sus artículos de primera necesidad.
Esta compleja interacción de fuerzas económicas se entrelaza con la creciente crisis del coste de la vida, ejerciendo su influencia en todo el panorama europeo y afectando a la vida de las personas de múltiples formas. Por el contrario, cuando los tipos de interés caen en picado, se despliega un escenario diametralmente opuesto que da impulso a una economía en expansión.
Quien marca el rumbo en este terreno económico es el BCE. Reunido ocho veces al año, con intervalos de seis semanas, en la denominada reunión de política monetaria del Consejo de Gobierno, el BCE determina la trayectoria de los tipos de interés, ejerciendo una profunda influencia sobre la trayectoria económica y el bienestar financiero de millones de personas en la eurozona.
Como resultado de estas subidas de tipos, los depositantes minoristas se están decantando por los depósitos a plazo fijo, reasignando más de 250 000 millones de euros solo en el primer semestre de 2023.
En la eurozona, el atractivo de los productos de ahorro clásicos, en particular los depósitos a plazo, ha experimentado un notable repunte, con un aumento del 38 %, equivalente a 400 000 millones de euros adicionales en 2023. Alemania encabeza este aumento, con una contribución de 194 000 millones de euros al crecimiento.
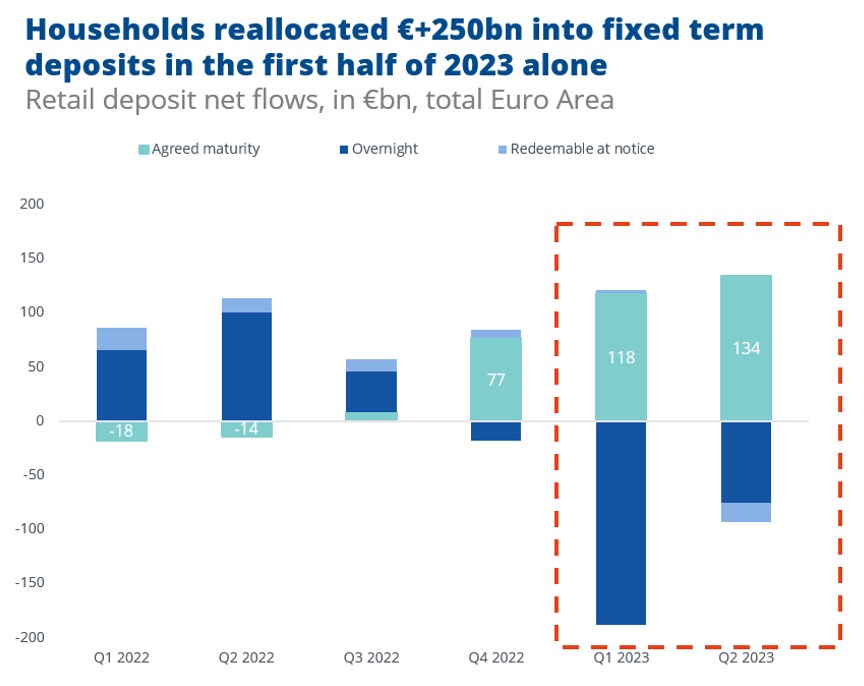
Este cambio significativo en las preferencias subraya la evolución de la dinámica del mercado financiero.
En medio de las frecuentes fluctuaciones del mercado de tipos de interés, surge una cuestión apremiante en la mente de muchos ahorradores: ¿cómo prepararse ante posibles caídas de los tipos de interés? La naturaleza dinámica del panorama de los tipos de interés subraya la importancia, ahora más que nunca, de que los consumidores optimicen la rentabilidad de su dinero en efectivo.
Se ha vuelto primordial que los ahorradores fijen y aprovechen el entorno de tipos de interés elevados mientras persista. Sobre todo, teniendo en cuenta que estamos en el punto álgido del ciclo de subidas y que los datos actuales muestran que las expectativas del mercado apuntan a que habrá al menos cinco recortes de tipos de interés antes de que termine el año en la UE, el Reino Unido y Estados Unidos.
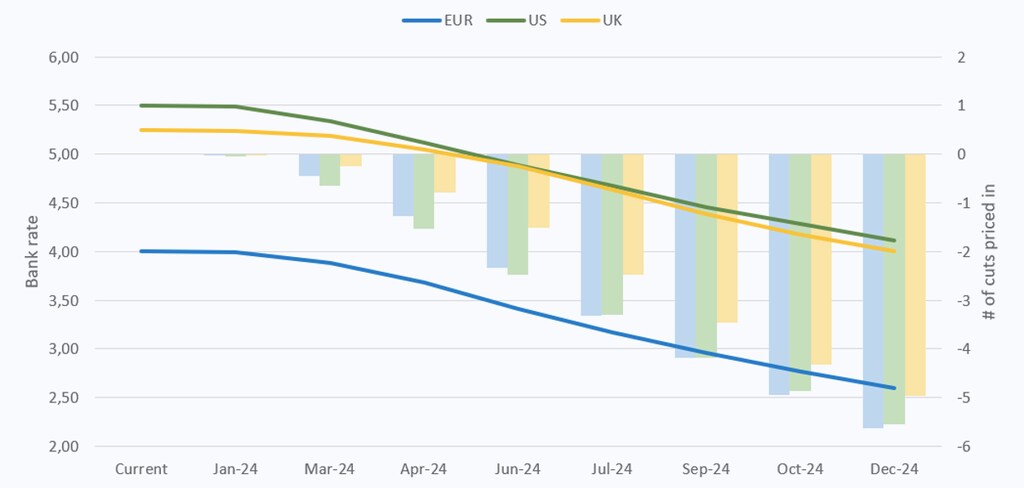
Un método eficaz para ello es utilizar depósitos a plazo fijo de mayor duración, que han demostrado su valor como medio para que los clientes aseguren un tipo de interés predeterminado durante un periodo de tiempo específico.
Este enfoque resulta especialmente ventajoso en periodos marcados por tipos de interés elevados, pues permite a los ahorradores aprovechar el entorno actual de tipos y proteger sus intereses financieros, al tiempo que obtienen la garantía de sistemas de garantía de depósitos.




