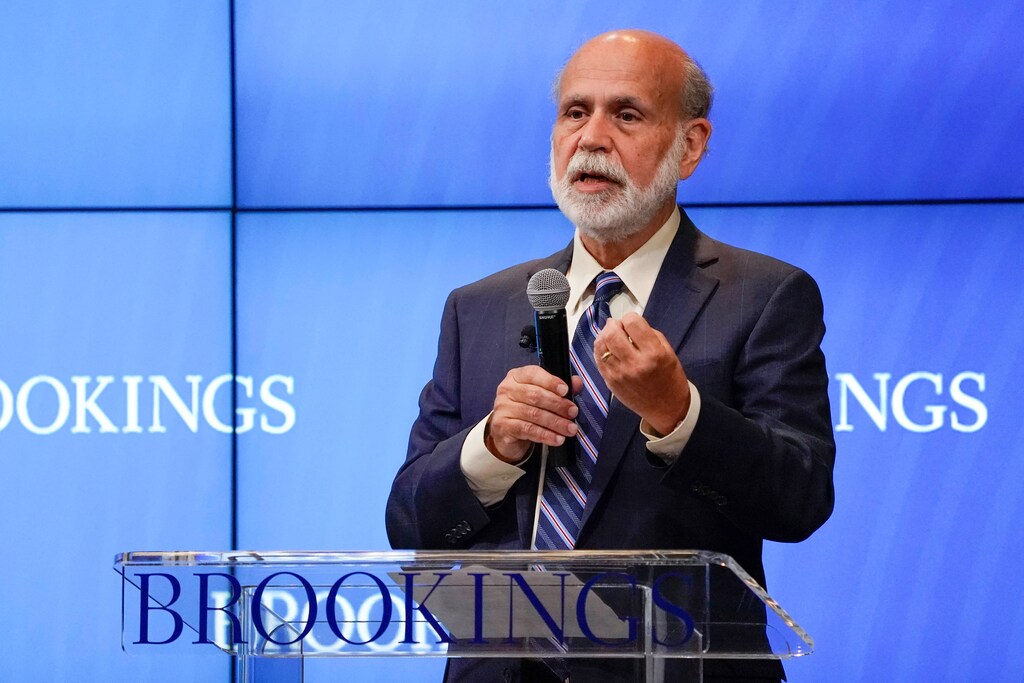
El Premio Nobel de Economía de este año ha sido otorgado a Douglas Diamond, Phillip Dybvig y Ben Bernanke por sus trabajos sobre las crisis financieras.
Diamond y Dybvig explican, en esencia, por qué existen los bancos y el doble papel que desempeñan en la economía: supervisar a los prestatarios y proporcionar liquidez a los particulares.
Elena Carletti, catedrática de Finanzas de la Universidad Bocconi de Milán, explica por qué su trabajo galardonado es importante en el clima económico actual.
¿Por qué se ha concedido el premio a Diamond, Bernanke y Dybvig?
Los trabajos de Diamond y Dybvig explicaron, en esencia, por qué existen los bancos y el papel que desempeñan en la economía al canalizar el ahorro de los particulares hacia inversiones productivas. En esencia, los bancos desempeñan dos funciones. Por un lado, supervisan a los prestatarios de la economía. Por otro, proporcionan liquidez a los particulares, que no saben qué necesitarán comprar en el futuro, y esto puede hacer que sean reacios a depositar dinero por si no está disponible cuando lo necesiten. Los bancos suavizan esta aversión dándonos la garantía de que podremos retirar nuestro dinero cuando lo necesitemos.
El problema es que, al ofrecer esta garantía, los bancos también son vulnerables a las crisis incluso en momentos en que sus finanzas están sanas. Esto ocurre cuando los depositantes individuales temen que muchos otros depositantes estén retirando su dinero del banco. Esto les incentiva a retirar también su propio dinero, lo que puede desencadenar un pánico que provoque una corrida bancaria.
Ben Bernanke aportó a este análisis el estudio del comportamiento de los bancos durante la Gran Depresión de los años treinta, y demostró que las corridas bancarias durante la depresión fueron el factor decisivo que hizo que la crisis se prolongara y fuera más profunda de lo que habría sido de otro modo.
Las observaciones en las que se basa el Nobel parecen bastante sencillas en comparación con años anteriores. ¿Por qué son tan importantes?
Se trata de la idea de que los bancos que, por lo demás, son financieramente sólidos pueden, no obstante, ser vulnerables debido a depositantes que caen en el pánico. O, en casos como la crisis financiera mundial de 2007-09, puede tratarse de una combinación de ambos factores, cuando existe un problema en los fundamentos de un banco que se agrava por el pánico.
Una vez reconocida la vulnerabilidad intrínseca de los bancos sanos, fue posible empezar a pensar en políticas para mitigar ese riesgo, como el seguro de depósitos y la garantía a todos de que el banco central intervendrá como prestamista de última instancia.
En una corrida bancaria provocada por la falta de liquidez (pánico) más que por insolvencia, un anuncio del gobierno o del banco central suele bastar por sí solo para resolver el problema, a menudo sin que sea necesario ni siquiera pagar el seguro de depósitos. Por otro lado, en una crisis bancaria causada por insolvencia, es entonces cuando hay que inyectar dinero para rescatar a la entidad.
¿Cuál era el consenso sobre las corridas bancarias antes de que Diamond y Dybvig empezaran a publicar sus trabajos?
En el pasado se habían producido muchas corridas bancarias y se entendía que las crisis financieras estaban relacionadas con ellas, en particular antes de la fundación de la Reserva Federal de Estados Unidos en 1913. Se entendía que las corridas bancarias prolongaban las crisis financieras al agravarlas. Pero no se comprendía bien el mecanismo que provocaba las corridas bancarias.
¿Qué tan fácil es determinar qué tipo de corrida bancaria se está afrontando?
No siempre es fácil. Por ejemplo, en 2008 en Irlanda se pensó que se trataba de un caso clásico de corridas bancarias provocadas por temores de falta de liquidez. El Estado acudió para ofrecer una garantía general a los acreedores, pero después quedó claro que los bancos eran realmente insolventes y que el gobierno tuvo que inyectarles cantidades enormes de dinero, lo que desembocó en una crisis de deuda soberana.
Hablando de crisis de deuda soberana, el trabajo de Diamond y Dybvig también sustenta la literatura sobre el contagio financiero, que se basa en un artículo de 2000 de Franklin Allen y Douglas Gale. Trabajé con Allen y Gale durante muchos años, y todos nuestros trabajos se han basado en la obra de Diamond, y de Diamond y Dybvig.
De forma similar a como las garantías del Estado pueden neutralizar una corrida bancaria provocada por problemas de liquidez, vimos cómo el entonces presidente del Banco Central Europeo, Mario Draghi, logró neutralizar la corrida contra los bonos públicos en la crisis de la eurozona de 2011 al afirmar que el banco haría “lo que fuera necesario” para preservar el euro.
El anuncio del premio ha suscitado en las redes sociales numerosas opiniones de personas que dicen que no deberíamos celebrar a Bernanke, dado que estuvo tan implicado en la flexibilización cuantitativa (QE) que ha contribuido a provocar los problemas financieros mundiales actuales. ¿Cuál es su opinión?
Diría que, sin la QE, nuestros problemas serían hoy mucho peores, pero también que el premio reconoce sus logros como académico y no como presidente de la Fed. Además, Bernanke fue solo uno de los numerosos banqueros centrales que recurrieron a la QE después de 2008.
Y no son solo las acciones de los bancos centrales las que dan estabilidad a los bancos. También cabe señalar que los cambios en las normas sobre el capital que los bancos deben mantener después de 2008 han hecho que el sistema financiero esté mucho mejor protegido contra las corridas bancarias que antes.
¿Deberían haberse introducido estas normas cuando los académicos explicaron por primera vez los riesgos de las corridas bancarias y el contagio?
La literatura sin duda había apuntado a estos riesgos, pero en materia regulatoria tuvimos que esperar hasta después de la crisis financiera mundial para ver reformas como la regulación macroprudencial y una regulación microprudencial más estricta. Esto demuestra que los reguladores subestimaron el riesgo de crisis financieras, quizá también presionados por los lobbies bancarios, que tradicionalmente han sido muy poderosos y lograron convencer a los reguladores de que los riesgos estaban bien gestionados.
Si la banca minorista pierde importancia en el futuro debido a la tecnología blockchain o a las monedas digitales de los bancos centrales, ¿cree que se reducirá la amenaza de pánico financiero?
Si nos dirigimos hacia una situación en la que los depositantes pongan su dinero en los bancos centrales en lugar de en los bancos minoristas, eso disminuiría el papel de la banca minorista, pero creo que estamos lejos de eso. Las monedas digitales de los bancos centrales pueden diseñarse de manera que los bancos minoristas sigan siendo necesarios. Pero en cualquier caso, las conclusiones de Diamond y Dybvig sobre los pánicos de liquidez siguen siendo pertinentes, porque se aplican a cualquier contexto en el que sean importantes los fallos de coordinación entre inversores, como las crisis de deuda soberana, los ataques contra monedas, etc.




