Un nuevo gobierno laborista ha planteado interrogantes sobre el futuro de los servicios financieros en el Reino Unido y sobre la posición de Londres como centro financiero.
Un programa eficaz de modernización y digitalización podría estimular una inversión y liquidez significativas.
La colaboración entre el nuevo gobierno y las partes interesadas del sector será esencial para impulsar la innovación.
Un nuevo gobierno laborista implica nuevas prioridades, pero el crecimiento de nuestro sector de servicios financieros y el fortalecimiento de una de las industrias más competitivas del Reino Unido a nivel mundial deberían seguir figurando entre las principales. Las empresas de servicios financieros contribuyeron con más de 110 000 millones de libras en impuestos en 2023, lo que representa el 12,3 % del total de ingresos fiscales, más que el presupuesto de educación del país.
La contribución del sector, equivalente al 12 % de la producción económica del Reino Unido, es sustancial, con un valor bruto real total de 243 700 millones de libras en 2023. Además, el sector es casi 2,5 veces más productivo que el resto de la economía, con una producción por hora de 97,30 libras en 2022, frente a las 40,50 libras de la economía en su conjunto.
El Instituto de Estudios Fiscales ya ha señalado que la próxima legislatura se enfrentará a un “trilema” fiscal, limitado por los compromisos de los partidos en materia de gasto público, reducción de la deuda y niveles impositivos.
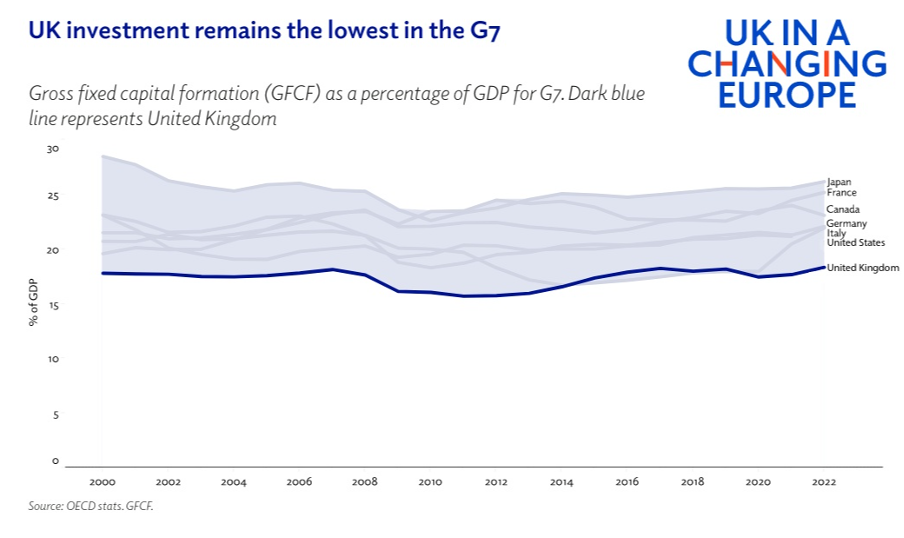
No solo eso, sino que el Reino Unido también debe abordar su enigma de productividad aumentando los niveles de inversión, en los que el país ocupa el último lugar en comparación con otras economías avanzadas del G7. Un informe reciente destacó que “existe un consenso en que los bajos niveles de inversión, tanto privada como pública, han frenado el crecimiento de la productividad”.
El nuevo gobierno laborista debe poner en marcha un programa que fortalezca los servicios financieros y proporcione el marco adecuado para aumentar la inversión en el centro financiero internacional de la City de Londres.
Digitalizar el marco de accionistas
Debemos seguir trabajando para modernizar los mercados de capitales del Reino Unido, iniciado por el examen de Mark Austin titulado Secondary Capital Raising Review y continuado por el Grupo de Trabajo de Digitalización, dirigido por Sir Douglas Flint. En conjunto, ambos establecen una serie de recomendaciones estructurales para modernizar la infraestructura financiera del Reino Unido y apoyar y estimular una mayor captación de capital.
Este trabajo incluye el mandato del Grupo de Trabajo de mejorar el marco de accionistas del Reino Unido eliminando los procesos basados en papel en la liquidación de valores. Los certificados de acciones en papel plantean desde hace años un desafío, ya que localizarlos, trasladarlos y validarlos requiere tiempo y recursos, y existe el riesgo de que se extravíen.
La persistencia de las acciones en papel obliga a las empresas, los inversores y sus intermediarios a operar y financiar procesos de emisión, liquidación y comunicación independientes y duplicados para las participaciones digitalizadas y en papel.
En julio de 2023, el Grupo de Trabajo publicó sus recomendaciones provisionales, que incluyen la visión progresiva de un registro digital único, con recomendaciones finales previstas para finales de 2024. Actualmente, en promedio, el 99 % del capital social de las acciones del FTSE350 se encuentra en el Depositario Central de Valores. La consolidación de todas las participaciones en un registro unitario ofrece la posibilidad de nuevos medios basados en datos para que las empresas se comuniquen con todos sus inversores, y viceversa.
Avanzar con estas recomendaciones hará que todo el proceso de poseer y gestionar acciones sea mucho más transparente y eficiente, eliminando trámites innecesarios y procesos redundantes. Adoptar este enfoque progresivo también sentará las bases para nuevas aplicaciones de finanzas abiertas, que permitirán a los ciudadanos controlar sus futuros financieros de nuevas maneras.
Aumentar la participación de los inversores minoristas
Aunque el Reino Unido es el mayor mercado financiero de Europa, existe una creciente desconexión entre los hogares y los mercados de capitales, ya que el público evita cada vez más invertir su dinero en acciones.
La Investment Association considera que alrededor de 25 000 millones de libras han salido del mercado bursátil del Reino Unido en manos de pequeños inversores solo en los últimos dos años; mientras tanto, hemos visto un gran entusiasmo por invertir en conocidas acciones estadounidenses.
En Suecia, la proporción de los activos de los hogares invertidos en acciones supera al Reino Unido casi cuatro veces, con un 40 % frente a un 11 %. Esto ha permitido a Suecia aumentar el valor de la actividad del mercado de capitales en relación con el PIB más rápidamente que cualquier otro país de la UE.
Suecia cuenta con una sólida base de inversores minoristas e institucionales dispuestos e incentivados a poner su capital y ahorros a trabajar. Esto respalda una escalera de financiación continua, a medida que las empresas pasan de ser de propiedad privada a los mercados de crecimiento de pequeñas y medianas empresas (PYME) y, en última instancia, a las ofertas públicas iniciales (OPI) en el mercado principal.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero global?
El Centro para los Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros globales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y el conocimiento, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Un marco moderno de participación accionarial, que comprende un registro digital único de acciones y un modelo híbrido de tenencia directa e indirecta de acciones, sustenta el éxito. Este entorno altamente digitalizado reduce los puntos problemáticos para emisores, inversores e intermediarios.
La transparencia en torno a la titularidad real permite a los inversores minoristas participar en acciones corporativas, como las ampliaciones de capital secundarias, de una manera que a menudo todavía no es posible en el Reino Unido.
A medida que otras jurisdicciones avanzan en la modernización de sus infraestructuras de mercados financieros, debemos adoptar los principios de transparencia de las finanzas abiertas y las recomendaciones del Grupo de Trabajo de Digitalización que contribuyeron a ello, incluido un registro digital único y los estándares comunes para los protocolos de comunicación.
Esto garantizará la preparación para el futuro y la democratización de los mercados de valores, ayudará al Reino Unido a seguir siendo competitivo a nivel internacional y facilitará a los inversores minoristas el acceso a los mercados de capitales. Los beneficios potenciales de ampliar y profundizar la participación son convincentes.
Si los hogares del Reino Unido invirtieran una cuarta parte de sus activos financieros en acciones y fondos, podrían liberarse 740 000 millones de libras de capital adicional, a la vez que se incentivaría a las empresas más pequeñas a cotizar en bolsa.
Reducción de los ciclos de liquidación
Otra forma de impulsar la modernización del sector de servicios financieros es acelerar los plazos de liquidación de valores de T+2 a T+1, lo que hace que la negociación de valores sea más eficiente.
Con la transición relativamente fluida de Estados Unidos a T+1 en mayo, aumenta el apoyo a la creación de procesos similares entre la negociación y la liquidación en el Reino Unido.
También existe un consenso emergente de que el Reino Unido debería alinearse, o al menos coordinarse lo mejor posible, con la UE y Suiza en este asunto.
El asunto está siendo analizado actualmente por el Grupo de Trabajo Técnico T+1, dirigido por Andrew Douglas, para determinar los cambios operativos necesarios para la transición.
El paso a un ciclo de liquidación más corto para las acciones ofrece oportunidades para una mayor automatización y digitalización. Pero es esencial que otras partes clave de la modernización funcionen en armonía con T+1, como la desmaterialización de los certificados de acciones, para mejorar la productividad y aumentar la participación de los inversores minoristas.
Los próximos pasos de la innovación
Para llevar a cabo esta modernización de los servicios financieros será necesaria la colaboración entre el nuevo gobierno y las partes interesadas del sector.
La desmaterialización de las acciones en papel y la aceleración de la liquidación son elementos que se complementan mutuamente en la modernización más amplia. La adopción de nuevas tecnologías, como el registro distribuido, y de facilitadores de finanzas abiertas, como las interfaces de programación de aplicaciones (API), requerirá un entorno totalmente digitalizado.
La digitalización y modernización de los mercados de capitales del Reino Unido puede ser muy transformadora para la comunicación entre emisores e inversores, la captación de capital, la productividad y la innovación futura. Mediante estas iniciativas, podemos reforzar la posición del Reino Unido como innovador líder en el escenario financiero mundial.




