Millones de mujeres indonesias siguen excluidas del mercado laboral o atrapadas en sectores de baja productividad.
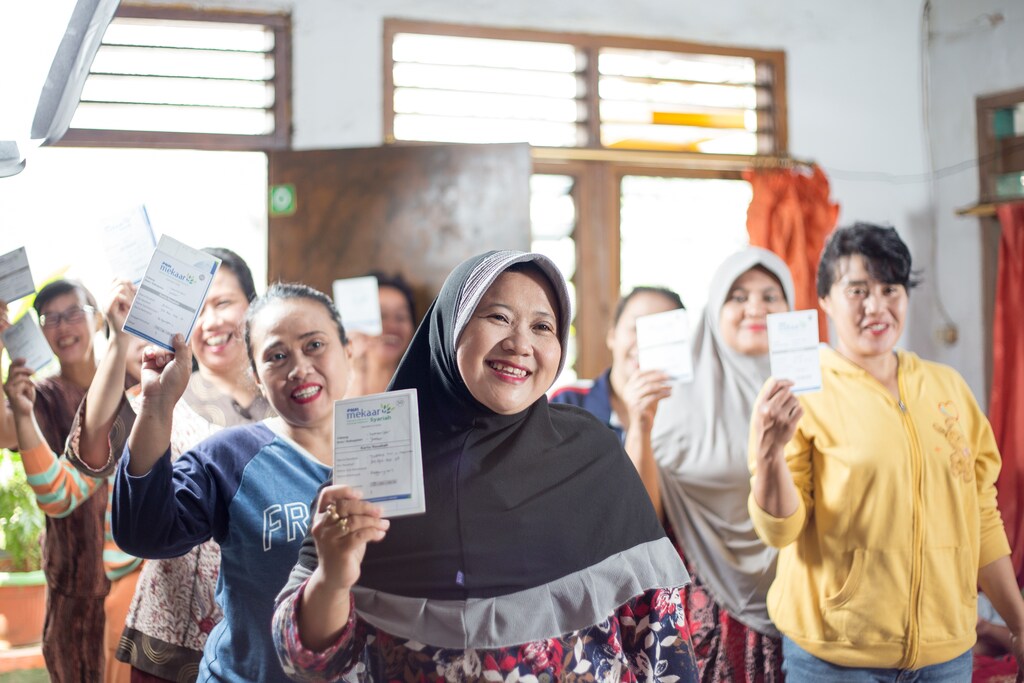
La iniciativa de microfinanzas del país, Mekaar, basada en el modelo de préstamos grupales, está contribuyendo a liberar económicamente a las mujeres.
La digitalización mejoraría aún más el modelo tradicional de microfinanciación y promovería la inclusión financiera de las mujeres indonesias en situación de vulnerabilidad.
Suryani, una típica ama de casa indonesia, vive en una comunidad de barrios marginales ubicada en el corazón de Sulawesi Occidental. Su marido, Wahyudi, cambiaba constantemente de trabajos ocasionales y nunca tuvo un empleo estable. Con dificultades económicas, Suryani comenzó un negocio aprovechando sus habilidades en la confección de accesorios de vestir. Con escasos ahorros y sin otras opciones financieras, hizo lo que la mayoría en las zonas rurales de Indonesia haría: recurrir a prestamistas, conocidos localmente como "rentenir", a pesar de los exorbitantes tipos de interés. De inmediato, quedó atrapada en una espiral descendente de deuda.
Como muchas personas de este nivel de ingresos, Suryani había quedado esclavizada por la deuda que acumuló y no podía reunir capital para hacer crecer su negocio. Ella es una de los millones de mujeres indonesias en situación de vulnerabilidad que necesitan desesperadamente financiación asequible y empoderamiento para salir de la generalizada trampa de la pobreza.
En todo el mundo, hemos aceptado la idea, de larga data, de cerrar la brecha de género en la participación económica. Los gobiernos están introduciendo diversas políticas para impulsar la igualdad de género y crear un crecimiento económico más inclusivo, desde el desarrollo de escuelas de formación profesional hasta la promoción de una mayor presencia de mujeres en la fuerza laboral.
El desequilibrio de género en Indonesia
En el caso de Indonesia, la participación económica de las mujeres lleva, lamentablemente, muchos años estancada. Un estudio reciente concluyó que la participación femenina en la fuerza laboral se ha mantenido en torno al 53 % durante más de dos décadas, significativamente por debajo del 85 % observado entre los hombres, y que el matrimonio y la maternidad son los factores que llevan a las mujeres a abandonar el mercado laboral.
Peor aún, esas mujeres en la fuerza laboral, por una multitud de razones relacionadas con el género, se ven empujadas principalmente a trabajar en sectores o negocios de baja productividad, lo que estadísticamente dificulta que mujeres como Suryani rompan el techo de la pobreza. Las mujeres representaban alrededor del 60 % de las MIPYME de Indonesia, pero estaban sobrerrepresentadas en las microempresas y las ultramicroempresas. El menor acceso al crédito y a los mercados, en comparación con las empresas de propiedad masculina, obstaculizó sus aspiraciones de crecimiento.
El acceso a los servicios financieros es fundamental para la población en situación de vulnerabilidad y desatendida. Una financiación a precios razonables puede servir de catalizador para ampliar sus negocios y aumentar las probabilidades de ascender por la esquiva escalera de clases económicas. Lamentablemente, la mayoría de las instituciones financieras formales pasan por alto este segmento debido a los riesgos elevados percibidos, derivados de la falta de experiencia empresarial, la inestabilidad de los ingresos, el coste de prestación del servicio, la ausencia de historial crediticio, las transacciones predominantemente en efectivo y la falta de garantías.
Un triunfo de los préstamos grupales
Introducida en 2015, la iniciativa de microfinanzas Mekaar, que en indonesio significa «Fomento de una Economía Familiar Próspera», surgió como solución a estos desafíos. Inspirada en el banco de microfinanzas Grameen de Bangladés, Mekaar incorpora un enfoque singular para los préstamos grupales a mujeres, con préstamos, ahorros y programas de empoderamiento. Gestionada por la institución estatal de microfinanzas PT Permodalan Nasional Madani (PNM), Mekaar se dedica exclusivamente a prestatarias mujeres, que estadísticamente presentan tasas de reembolso más altas y una mayor responsabilidad financiera, centrándose principalmente en las necesidades de la familia y en el futuro de los hijos.
Pese a sus pequeñas deficiencias, el modelo de préstamos grupales sigue siendo el método más extendido y, posiblemente, el más exitoso para desembolsar financiación a mujeres en situación de vulnerabilidad en comunidades rurales. La característica principal de este modelo es apoyarse en el capital social y basarse en la garantía social derivada de la responsabilidad compartida de los miembros, una metodología que ha demostrado ser eficaz para conceder préstamos a prestatarios desatendidos y aliviar la pobreza en los países en desarrollo.
El entramado sociocultural de la sociedad indonesia, caracterizado por comunidades muy unidas que participan en una gran variedad de actividades comunitarias, crea un entorno propicio para que este modelo prevalezca. Un estudio sobre Mekaar corrobora su impacto positivo en los miembros del grupo en diversos ámbitos. Mekaar mejoró la capacidad de los miembros para generar ingresos y beneficios, lo que aporta mayor estabilidad financiera, menor vulnerabilidad ante choques externos y mejores expectativas de continuidad empresarial.
Según una encuesta reciente (BRI Research Institute, 2023), el 60,85 % de los prestatarios de Mekaar logra aumentar sus ingresos y el 48,35 % de ellos experimenta un incremento de sus activos tras recibir financiación. Posteriormente, pueden mejorar el bienestar de sus familias al cubrir las necesidades básicas del hogar, entre ellas una mejor alimentación y educación para los hijos, el acceso a la electricidad y la propiedad de activos. Mekaar también facilita un mejor acceso a materias primas, amplía los canales de distribución y acerca a los miembros a la plataforma digital mediante iniciativas de empoderamiento. Además, el programa impulsa el dinamismo entre los miembros para reforzar su confianza y su capacidad de toma de decisiones.
Aunque estos logros no deben subestimarse, persisten los desafíos. La estructura histórica del programa, que utiliza un modelo de negocio tradicional basado en efectivo, y las complejidades geográficas del archipiélago indonesio lo han hecho especialmente vulnerable a un desafío conocido de la microfinanciación: los costes operativos y los riesgos elevados.
Tras la creación de Ultra-Micro Holding en 2021, un hito transformador que potencialmente redefinió el panorama financiero para los indonesios desatendidos, Mekaar experimentó un renacimiento. En colaboración con BRI, uno de los bancos de microfinanzas más exitosos del mundo, como empresa matriz, PNM se basó en el modelo de negocio de Grameen mejorando la eficiencia y la capacidad para amplificar el impacto del programa Mekaar, ampliando su alcance en torno a un 50 % hasta casi 15 millones de clientes en dos años.
Aprovechando los recursos digitales de BRI, PNM ofrece a los miembros de Mekaar acceso a productos financieros integrales y sienta las bases para la inclusión financiera digital mediante el desarrollo de un ecosistema sin efectivo, comenzando con el desembolso sin efectivo de préstamos en cuentas de ahorro recién creadas. El programa ha acumulado 10 millones de nuevas cuentas de ahorro en solo dos años, lo que mejora la resiliencia económica de los miembros del grupo y les permite disponer de datos financieros que abrirían el camino a financiaciones más cuantiosas a medida que crezca su negocio.
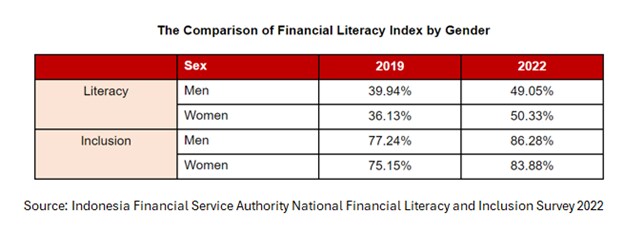
La iniciativa ha llevado a Mekaar a contribuir a la inclusión financiera y a dar un giro a la alfabetización financiera. Por primera vez en la historia, las mujeres indonesias han superado a sus homólogos masculinos al obtener una puntuación más alta en alfabetización financiera.
Gracias a Mekaar, el negocio de Suryani ha crecido y contribuye cada vez más al futuro de su familia, lo que demuestra los beneficios de la inclusión financiera y la digitalización. Sin embargo, Mekaar aún tiene mucho camino por recorrer. Los datos más recientes del Ministerio Coordinador de Desarrollo Humano y Asuntos Culturales de Indonesia indican que hay 27,1 millones de mujeres en situación de vulnerabilidad en edad productiva en Indonesia. Un estudio realizado por McKinsey & Company ha proyectado que la promoción de la igualdad de género en Indonesia tiene el potencial de aportar unos 135.000 millones de dólares al PIB del país para 2030; un incentivo sustancial para que Indonesia supere la trampa de los ingresos medios, mientras millones de sus mujeres aspiran a cerrar definitivamente las brechas de inclusión financiera, de ingresos y de género.




