El sistema financiero ha experimentado cambios de gran alcance desde la Crisis Global de 2008. Esta columna analiza esos cambios en términos de las transformaciones en la forma en que los intermediarios financieros gestionan sus balances, y también aborda la agenda de reforma regulatoria y examina el impacto de las regulaciones en la liquidez del mercado y la disponibilidad de crédito. La evidencia actual sugiere que el sistema financiero se ha vuelto más seguro, con costes imprevistos limitados.
El apalancamiento de los balances bancarios ha disminuido, y las tenencias de bonos corporativos de los intermediarios han caído y se han estancado (figura 1). Estos factores suscitan preocupación por la posibilidad de que los intermediarios hayan reducido su compromiso con la creación de mercado, con posibles efectos adversos en la liquidez del mercado (p. ej., CGFS 2014, CGFS 2016).
Figura 1 Apalancamiento de los balances bancarios
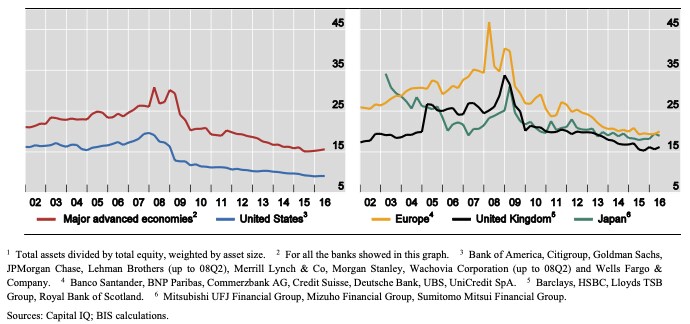
En un artículo reciente (Adrian et al. 2018), constatamos que la reforma regulatoria posterior a la crisis puede explicar parte de este fenómeno, pero la mayoría de estas tendencias precedían a cualquier efecto restrictivo de la regulación. Además, solo hay pruebas limitadas de un deterioro generalizado de la liquidez del mercado de bonos. Los indicadores tradicionales de liquidez de mercado en aquellos mercados donde los intermediarios son los creadores de mercado más importantes suelen señalar una liquidez sólida.
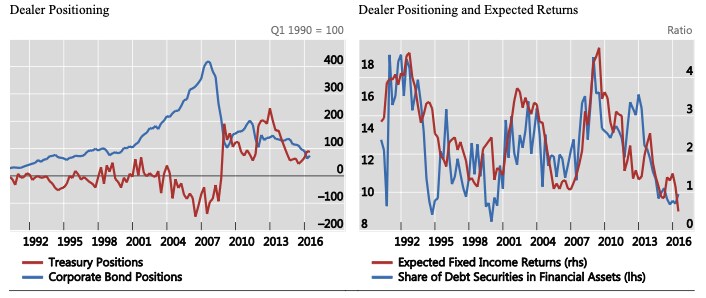
La reducción de las tenencias de bonos corporativos de los intermediarios probablemente se deba más a la disminución de los rendimientos esperados (figura 2). Observamos una estrecha correlación (55 %) entre los rendimientos esperados de la renta fija y el posicionamiento de los intermediarios en renta fija; los períodos de fuertes cambios en las valoraciones de los activos suelen ir acompañados de ajustes pronunciados en las posiciones.
Figura 2 Posicionamiento de los intermediarios de EE. UU. y rendimientos esperados
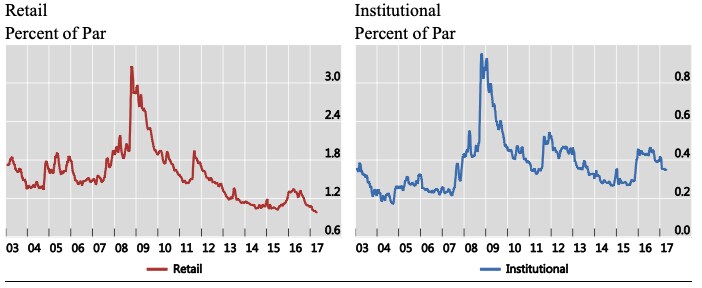
Es posible que unas regulaciones más estrictas hayan reducido la capacidad de las instituciones para proporcionar liquidez, pero las pruebas de que esto haya provocado un deterioro generalizado de la liquidez del mercado de bonos desde la Crisis Global son limitadas (Adrian et al. 2017). La figura 3 muestra que la liquidez de los bonos corporativos se ha deteriorado para las operaciones de tamaño institucional, pero no para las pequeñas. Esto podría deberse en parte a que los intermediarios hayan adoptado un modelo de agencia, en el que emparejan órdenes opuestas para evitar mantener bonos en sus balances. Tradicionalmente, los intermediarios actuaban como principales: compraban bonos a sus clientes cuando estos querían venderlos y los mantenían en sus balances hasta encontrar más adelante operaciones compensatorias, asumiendo así el riesgo de que los precios cayeran entretanto.
Figura 3 Liquidez del mercado de bonos corporativos medida por el impacto en los precios
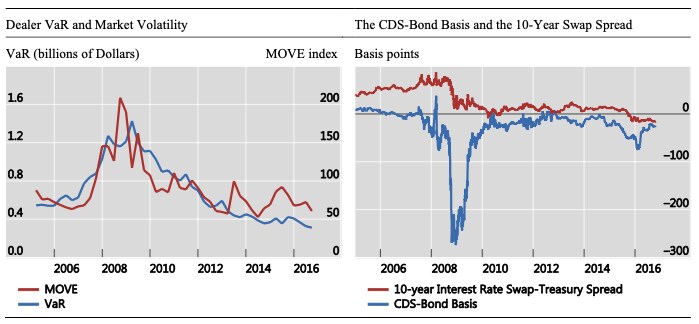
Entre otras posibles causas de la reducción del apalancamiento y de las posiciones de los intermediarios figuran una gestión prudente del riesgo y unos costes de financiación elevados. El panel izquierdo de la figura 4 muestra que la capacidad de balance de ocho grandes intermediarios estadounidenses, medida por el valor en riesgo de toda la empresa, ha disminuido drásticamente desde la crisis, al mismo tiempo que caía la volatilidad del mercado, cuyo indicador es el índice Merrill Lynch Option Volatility Estimate (MOVE).
La reducción de la capacidad de balance suele vincularse al deterioro de los indicadores del coste de financiación; dos de ellos aparecen en el panel derecho de la figura 4. Uno es el diferencial entre el tipo de interés de los swaps a 10 años y el rendimiento de los bonos del Tesoro a 10 años. El diferencial de los swaps suele ser positivo, pero fue negativo en algunos momentos de 2010 y volvió a serlo a finales de 2015, situación que se prolongó hasta mediados de 2016. Estos diferenciales negativos de los swaps suelen citarse como prueba de las restricciones regulatorias sobre los balances bancarios.
Otra medida de la dislocación del mercado es la base entre los swaps de incumplimiento crediticio (CDS) y los bonos, es decir, la diferencia entre el diferencial de CDS de mercado y el diferencial teórico de CDS implícito en el rendimiento del bono subyacente. El panel derecho de la figura 4 muestra la base de una cartera de bonos con grado de inversión. Antes de la crisis, era cercana a cero, como cabría esperar. Sin embargo, desde la crisis, la base media ha sido negativa, probablemente porque los intermediarios carecen de la capacidad de balance necesaria para comprar los bonos (y protección mediante CDS) y arbitrar el diferencial.
Figura 4 Valor en riesgo de los intermediarios estadounidenses y costes de financiación
Constatamos que, en general, la reforma regulatoria ha hecho que el sistema financiero sea considerablemente más seguro, mientras que hasta la fecha las pruebas de consecuencias adversas imprevistas son limitadas y deben sopesarse frente a los beneficios más amplios de la reforma regulatoria. Las reformas han aumentado la cantidad y la calidad del capital regulatorio bancario, y los nuevos requisitos de liquidez mejoran los perfiles de liquidez de los bancos y su capacidad para soportar tensiones de liquidez, financieras y económicas. Esto debería reducir la probabilidad de crisis generalizadas de liquidez del mercado y hacer más sólida la creación de mercado (Fender y Lewrick 2015).
Por supuesto, los organismos internacionales encargados de establecer estándares se centran cada vez más en evaluar los costes y beneficios del nuevo régimen regulatorio, y esperamos una cuantificación más detallada en los próximos años.




