El impulso del crecimiento continúa en América Latina, pero la financiación más escasa y costosa frenará las economías de la región, mientras que la inflación se mantiene elevada.
Las prioridades de política son restablecer la estabilidad de precios y mantener la sostenibilidad fiscal, al tiempo que se protege a los grupos vulnerables.
Equilibrar la política fiscal y monetaria es clave para lograr un crecimiento inclusivo y sostenible, y esta es la mejor manera de generar resiliencia frente a futuras crisis.
Mientras los países latinoamericanos siguen lidiando con los efectos de dos crisis anteriores, la pandemia y la invasión rusa de Ucrania, se enfrentan a una tercera crisis: el endurecimiento de las condiciones financieras mundiales.
El impulso del crecimiento es actualmente positivo, lo que refleja el retorno de los sectores de servicios y del empleo a los niveles previos a la pandemia, y el respaldo general de condiciones externas favorables: precios elevados de las materias primas, fuerte demanda externa y remesas, y la recuperación del turismo. Esto ha llevado a varias revisiones al alza del crecimiento de este año.
Pero la financiación es cada vez más escasa y costosa, a medida que los principales bancos centrales suben los tipos de interés para frenar la inflación. Las entradas de capital hacia los mercados emergentes se están desacelerando y los costos de los préstamos externos están aumentando. Los tipos de interés internos de los mercados emergentes también están subiendo, ya que sus bancos centrales también están elevando los tipos para combatir la inflación, pero también debido a la menor propensión de los inversores a asumir activos de mayor riesgo.
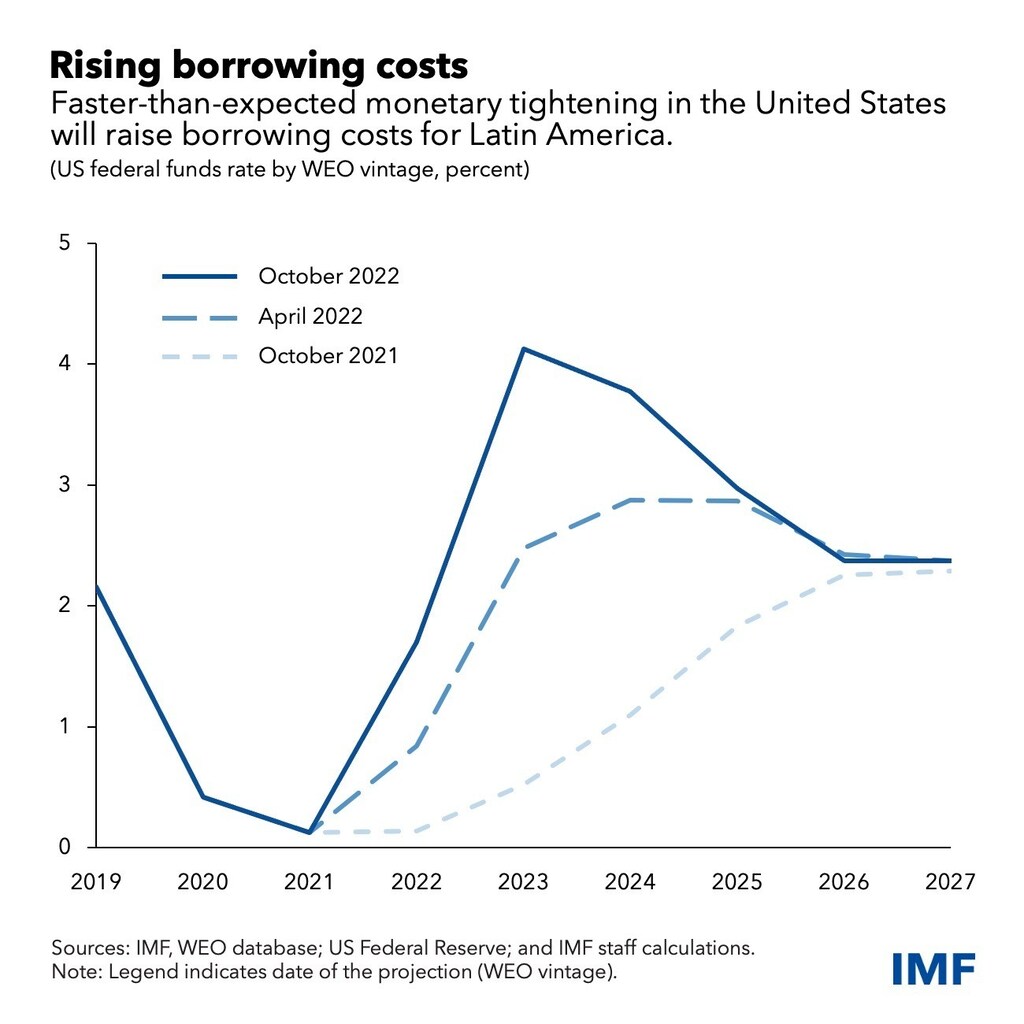
En América Latina, estos factores dan lugar a una desaceleración de la actividad, ya que el encarecimiento de los préstamos pesa sobre el crédito interno, el consumo privado y la inversión.
A principios de este año, el fuerte aumento de los precios de las materias primas y el sólido impulso del crecimiento ayudaron a compensar los efectos de las condiciones financieras mundiales más restrictivas, ya que los inversores se sintieron atraídos por una región que alberga a importantes exportadores de materias primas en un contexto de necesidades mundiales de suministros de alimentos y energía. Pero los tipos de interés más altos están haciendo bajar los precios de las materias primas a medida que la economía mundial se desacelera, lo que reduce su efecto amortiguador. La desaceleración también podría reducir las exportaciones, las remesas y el turismo hacia la región.
La incertidumbre sobre los tipos de interés mundiales y sobre si la inflación podrá controlarse de forma ordenada, el llamado «aterrizaje suave», hace posibles también repuntes de la volatilidad y de la aversión al riesgo de los inversores. En otras palabras, la transición hacia tipos de interés mundiales más altos podría ser accidentada.
Crecimiento sólido, pero con desaceleración
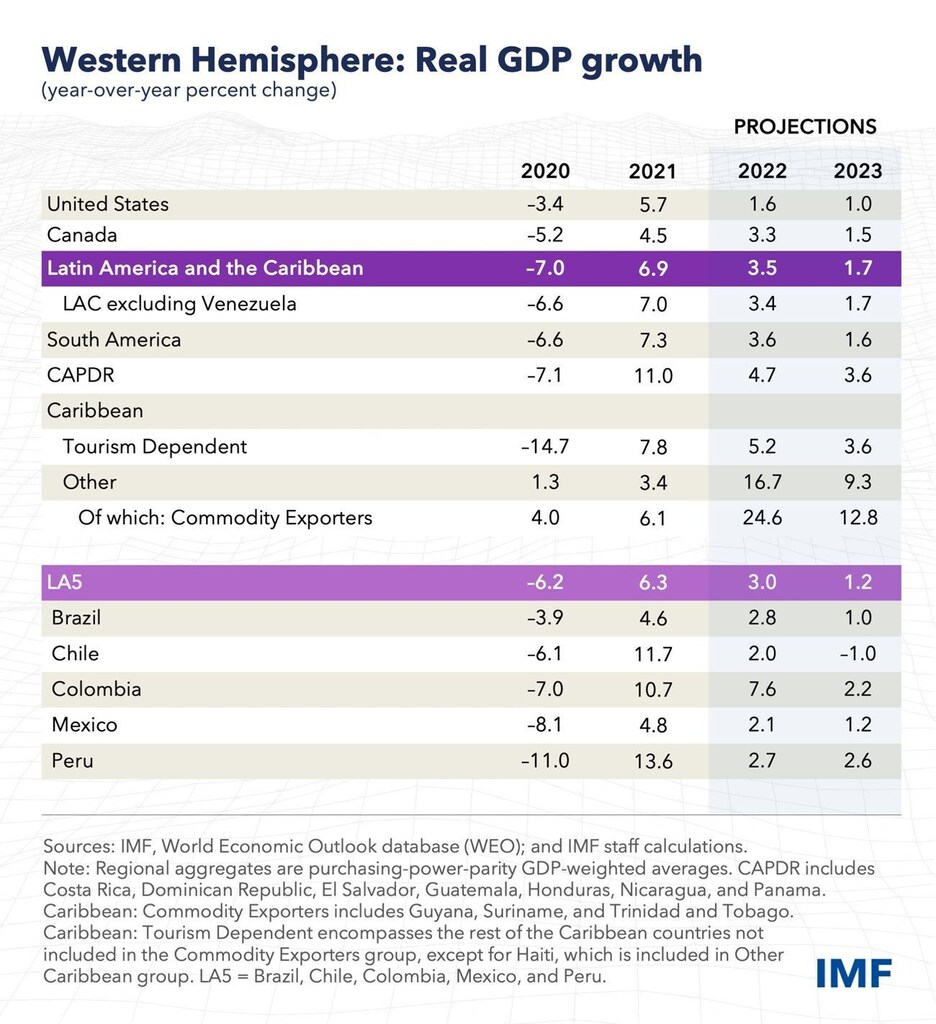
En medio de sorpresas positivas en la actividad, hemos elevado nuestra proyección de crecimiento para América Latina y el Caribe este año, del 3 % al 3,5 %, frente a la de julio.
Pero, con los vientos cambiantes que se avecinan, se prevé que el crecimiento del próximo año se desacelere más rápidamente de lo que proyectamos en julio, hasta el 1,7 %.
Es probable que los exportadores de materias primas (los países sudamericanos, México y algunas economías del Caribe) vean reducidas a la mitad sus tasas de crecimiento el próximo año, ya que la caída de los precios de las materias primas amplificará el impacto del aumento de los tipos de interés.
Las economías de Centroamérica, Panamá y la República Dominicana también se desacelerarán, a medida que se debiliten el comercio con Estados Unidos y las remesas entrantes, aunque se beneficiarán de la caída de los precios de las materias primas. Las economías del Caribe dependientes del turismo seguirán recuperándose, aunque más lentamente de lo previsto en julio, en un contexto de perspectivas turísticas más débiles.
Combatir la inflación persistente
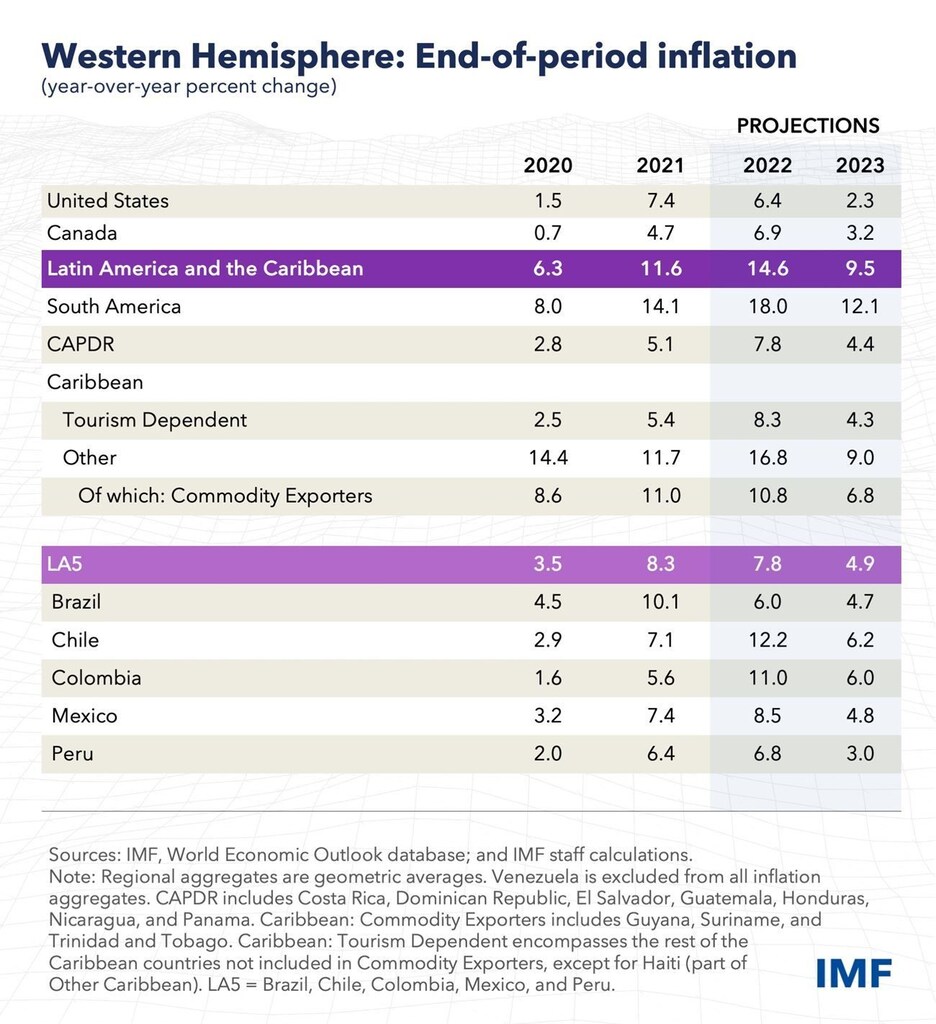
A pesar de la desaceleración del crecimiento, América Latina seguirá enfrentándose a una inflación elevada durante algún tiempo.
La rápida respuesta de los principales bancos centrales de la región, que subieron los tipos de interés antes que otras economías emergentes y avanzadas, ayudará a reducir la inflación, pero esto llevará tiempo, ya que la política monetaria debe frenar la demanda interna para ejercer presión a la baja sobre los precios.
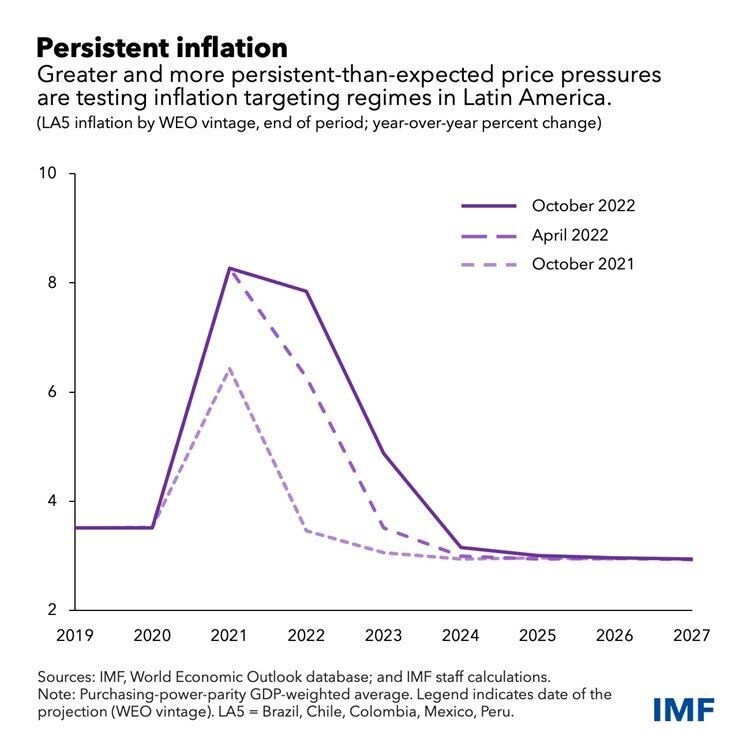
Además, las presiones sobre los precios se han ampliado recientemente, afectando a artículos de las cestas de consumo más allá de los alimentos y la energía. Así ocurre en Brasil, Chile, Colombia, México y Perú, donde la inflación alcanzó recientemente un máximo de dos décadas, del 10 %, y está poniendo a prueba la credibilidad, ganada con esfuerzo, de los marcos de metas de inflación.
Por ello, hemos elevado nuestras previsiones de inflación. El aumento de precios en esos cinco países alcanzará alrededor del 7,8 % a finales de año y se mantendrá elevado, en torno al 4,9 %, lo que, en la mayoría de los casos, sigue por encima de las bandas de tolerancia de los bancos centrales, hacia finales del próximo año.
El aumento de los tipos de interés mundiales también pondrá a prueba la resiliencia de los balances privados y públicos. Los sistemas bancarios de la región, en general sólidos, mitigan el riesgo de tensiones financieras, y la regulación y la supervisión han mejorado en muchos países.
Pero persisten focos de vulnerabilidad. Por ejemplo, la deuda empresarial ha crecido considerablemente en la última década, especialmente fuera del sistema bancario. Vigilar estas vulnerabilidades será clave para identificar posibles fuentes de tensión y actuar a tiempo.
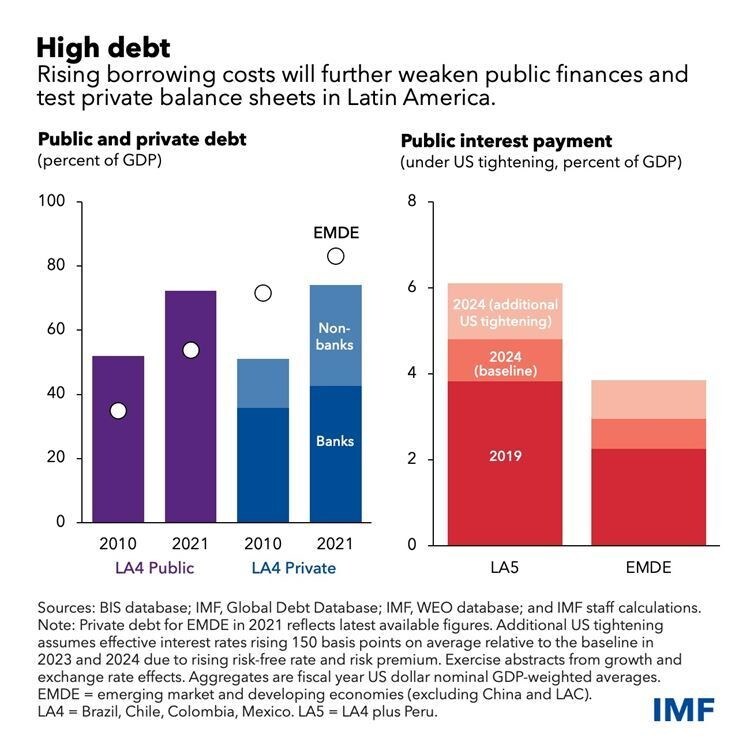
Si bien los elevados niveles de reservas internacionales y la sólida credibilidad de los bancos centrales de la región ayudarán a mitigar el impacto de condiciones financieras más restrictivas, el aumento del costo de los préstamos pondrá a prueba las finanzas públicas mediante mayores pagos de intereses, dado que la deuda pública y las necesidades de financiación siguen siendo elevadas.
Un acto de equilibrio
Los bancos centrales de la región han actuado con rapidez y han mantenido ancladas las expectativas de inflación a largo plazo.
De cara al futuro, la política monetaria debería mantener su rumbo y no relajarse prematuramente. Fijar la política monetaria en un contexto de elevada incertidumbre es un desafío, pero tener que restablecer más adelante la estabilidad de precios si la inflación se arraiga sería muy costoso.
La política fiscal debería centrarse en recuperar margen de maniobra, allí donde sea necesario. Para ello será necesario contener el gasto público, mejorar el diseño de los sistemas tributarios y reforzar los marcos fiscales para garantizar una disciplina sostenida.
Sin embargo, dadas las acuciantes necesidades sociales de la región, las políticas para reducir la deuda y los déficits solo pueden ser eficaces y duraderas si son inclusivas, es decir, si protegen a los más pobres.
Incluso cuando existe margen fiscal, la política fiscal también debe ir de la mano de la política monetaria, centrándose en apoyar a los grupos vulnerables, especialmente mientras la inflación elevada persista y el crecimiento se debilite, pero sin alimentar la demanda interna. Esto requerirá una calibración cuidadosa para compensar las medidas de gasto destinadas a proteger a los más pobres.
Lograr un buen equilibrio en este acto es clave para alcanzar un crecimiento inclusivo y sostenible, y esta es la mejor manera de generar resiliencia frente a futuras crisis.