El PIB de Japón se contrajo casi un 7 por ciento en el segundo trimestre, más de lo que muchos habían previsto, incluidas nuestras propias previsiones en el FMI. Muchos atribuyen esta caída al aumento del impuesto sobre las ventas de este abril. Pero esa no es toda la historia.
Sí, es cierto que las reacciones de los consumidores ante grandes subidas de impuestos son difíciles de predecir, y no es inusual que el gasto registre oscilaciones amplias. Vemos este patrón en muchos países (véase el gráfico), incluido el aumento del IVA en Alemania en 2007, que tuvo un impacto de corta duración.

Pero Japón debe abordar otras restricciones al crecimiento, como elevar la confianza de los hogares y las empresas. En este sentido, lo que más importa ahora para las perspectivas de Japón son sus políticas a largo plazo. Abenomics ya ha logrado avances en poner fin a la deflación y reactivar la economía. Con unas perspectivas a corto plazo cada vez más inciertas, el gobierno debe avanzar con rapidez en la tercera flecha, las reformas estructurales.
La tercera flecha de Abenomics es clave para elevar las expectativas
Japón ha anunciado un gran número de medidas estructurales desde el año pasado, que abarcan desde el aumento de la oferta laboral femenina y la reforma de los sectores agrícola y eléctrico hasta la desregulación y la apertura de mercados. Lo que se necesita, sin embargo, es una aplicación más rápida y un enfoque más integral para elevar las expectativas, algo fundamental para mantener la confianza. Una investigación reciente del personal técnico del FMI (véase Balance Sheet Repair and Corporate Investment in Japan) muestra que las empresas necesitan, ante todo, claridad sobre las oportunidades de crecimiento futuras antes de empezar a invertir.
Las empresas necesitan también más estímulos para «liberar su liquidez»
Uno de los recursos de crecimiento sin explotar más prometedores son las elevadas tenencias de efectivo de las empresas. En la última década, la proporción media de las tenencias de efectivo de Japón en relación con la capitalización bursátil superó el 40 por ciento, más del doble de la cifra equivalente de muchos otros países del G7.

Una nueva investigación del personal técnico del FMI (véase Unstash the Cash! Corporate Governance Reform in Japan) sugiere que las reformas de la gobernanza y del marco jurídico podrían conducir a un uso más eficiente de estos recursos. Por ejemplo, aumentar el número de consejeros externos independientes y otras medidas podrían impulsar la actividad: la evidencia empírica muestra que las empresas con muchos consejeros externos rara vez mantienen grandes reservas de efectivo.
El gobierno ya ha logrado avances importantes con las recientes modificaciones de la Ley de Sociedades y la introducción de un Código de Stewardship para los inversores institucionales, con el fin de reforzar su papel como accionistas. La adopción de un código de gobierno corporativo para las empresas sería otra medida importante.
Abordar la dualidad del mercado laboral para ayudar a paliar la escasez
La escasez en el mercado laboral de Japón se está convirtiendo rápidamente en un cuello de botella para el crecimiento. El envejecimiento de la población y el acceso limitado a trabajadores extranjeros restringen la oferta de mano de obra, mientras que la creciente demanda de servicios intensivos en cualificación, especialmente en el ámbito sanitario, está impulsando la demanda.
El mercado laboral segmentado de Japón no está bien preparado para afrontar la situación. La mayoría de los empleos en Japón siguen ofreciendo empleo vitalicio (empleo regular). Pero, debido a preocupaciones de costes del pasado, la proporción de empleo irregular, con menores oportunidades de crecimiento y una protección laboral más débil, ha aumentado rápidamente en la última década.

Muchas mujeres y jóvenes trabajadores muy formados ocupan estos empleos, lo que limita su crecimiento de productividad y su vinculación con el mercado laboral. Reducir las diferencias entre el empleo regular y el irregular podría reducir estas ineficiencias y ayudar a dirigir el talento hacia las áreas donde más se necesita (véase The Path to Higher Growth: Does Revamping Japan’s Dual Labour Market Matter?). No hay soluciones fáciles, pero si se abordan las rigideces del mercado laboral de Japón, se mejora su potencial de crecimiento.
Abenomics debe mantener el rumbo en política fiscal y monetaria
Con el aumento del impuesto sobre el consumo, Japón ha dado un primer paso para abordar su mayor desafío a largo plazo: revertir el aumento de la ratio de deuda pública sobre el PIB, que supera el 240 por ciento del PIB. Esta subida y la del próximo año del tipo del impuesto sobre el consumo hasta el 10 por ciento reducirían el déficit en alrededor del 2 por ciento del PIB, un importante primer pago hacia la restauración de la sostenibilidad fiscal. Sin embargo, los riesgos fiscales seguirán siendo elevados, dada la todavía considerable necesidad de consolidación futura de otro 6 por ciento del PIB. Para limitar los riesgos de una subida repentina de los tipos de interés, es urgente adoptar una estrategia fiscal concreta más allá de 2015, que permitiría al gobierno responder de forma flexible a los riesgos a la baja.
En el ámbito de la política monetaria, el Banco de Japón ha logrado grandes avances para poner fin de forma definitiva a la deflación. Con el aumento de la inflación y de las expectativas de inflación (gráfico), un logro importante, los tipos de interés reales están disminuyendo y elevando la rentabilidad de las inversiones de capital.
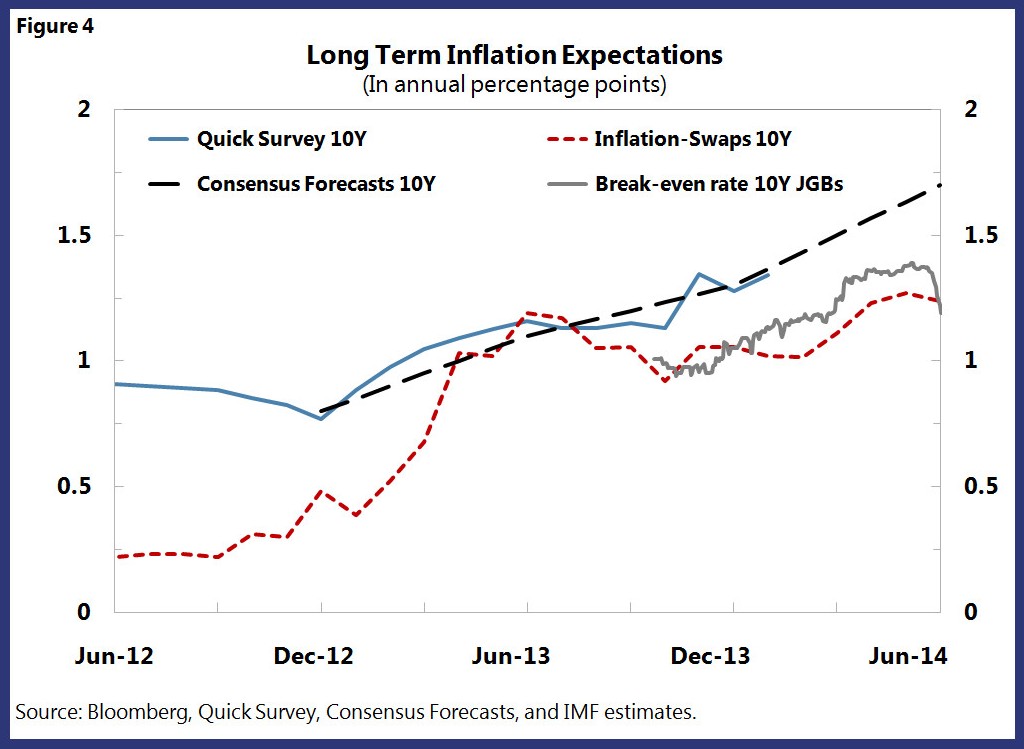
Salir de la deflación eliminaría también otros efectos de crecimiento, difíciles de medir, como la aversión generalizada al riesgo y el pasivismo de los inversores. Consideramos que la política expansiva del Banco de Japón es adecuadamente acomodaticia en el momento actual. Pero si los avances en el aumento de la inflación se estancaran, debería actuar con rapidez y ampliar sus compras de activos.
Las perspectivas de crecimiento de Japón tras el impuesto sobre el consumo siguen siendo favorables. Pero las reformas deben avanzar lo más rápidamente posible para eliminar las restricciones clave al crecimiento potencial y reforzar la confianza. Las tres flechas de Abenomics son importantes, pero la estructural es ahora la clave.
Publicado en colaboración con iMFdirect
Autor: Stephan Danninger es jefe de división del Departamento de Asia y Pacífico del FMI.
Imagen: Un empleado de un supermercado cambia una etiqueta de precio en Chiba, al este de Tokio, a finales de marzo, el 31 de marzo de 2014. REUTERS/Yuya Shino




