El período comprendido entre 2025 y principios de 2026 marcó un punto de inflexión en el comercio y las finanzas mundiales, con una oleada de aranceles y restricciones al comercio y a la inversión.
Al crear ganadores nacionales concentrados, las políticas comerciales restrictivas pueden volverse políticamente difíciles de revertir, lo que las hace autorreforzantes.
Un nuevo análisis del Foro Económico Mundial y Oliver Wyman muestra que la fragmentación ya le está costando caro a la economía mundial, y que los daños podrían agravarse mucho más.
Entre 2025 y principios de 2026, los responsables políticos de varias grandes economías implementaron una serie de aranceles y restricciones al comercio y a la inversión que están fragmentando los sistemas comerciales y financieros del mundo más que en cualquier otro momento de las últimas décadas.
Las preocupaciones en materia de resiliencia y seguridad, agravadas tras la pandemia de COVID-19, están haciendo que los países estén más dispuestos a recurrir al proteccionismo tras décadas de búsqueda de eficiencia y expansión del libre comercio. El resultado es una erosión de las normas compartidas que sustentan el sistema financiero mundial.
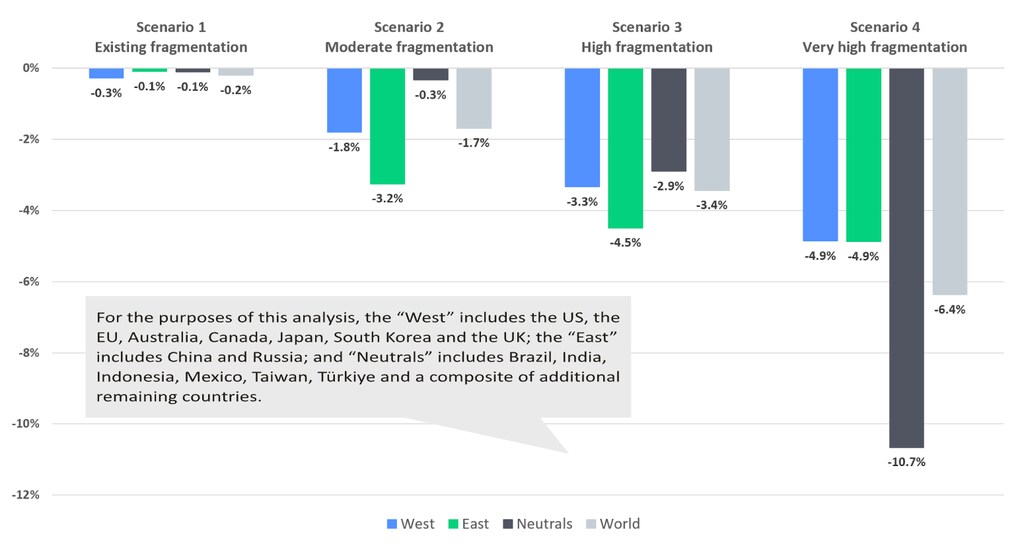
Un análisis recién publicado del Foro Económico Mundial indica que las políticas ya vigentes podrían frenar el crecimiento mundial en al menos 0,2 puntos porcentuales (pp) y ejercer presión al alza sobre la inflación, mientras que una escalada en el peor escenario, cada vez más probable, podría elevar este costo hasta 6,4 pp e incrementar la inflación en 6,1 pp. Estos impactos no incluyen los efectos económicos negativos de los conflictos actuales en Oriente Medio y Europa, que solo agravan los daños.
La economía mundial podría seguir lastrada por estas políticas proteccionistas durante algún tiempo, ya que fortalecen determinadas industrias nacionales y subgrupos de trabajadores dentro del país que las impone. Si esos beneficiarios se vuelven dependientes de estas protecciones, es probable que defiendan su conservación y ampliación. Esta naturaleza autorreforzante de las políticas restrictivas aumenta la probabilidad de una escalada perjudicial.
Un punto de inflexión en el comercio y las finanzas mundiales
¿Cómo comenzó la reciente aceleración de la fragmentación? A partir de enero de 2025, Estados Unidos emprendió un esfuerzo por reconfigurar el comercio mundial con cambios importantes en su política comercial y de inversión, incluidos aumentos arancelarios para una amplia gama de socios comerciales. China fue objetivo de algunas de las medidas estadounidenses más severas. Respondió con sus propias restricciones perjudiciales, entre ellas controles a la exportación sin precedentes sobre minerales críticos, y desvió sus exportaciones subvencionadas por el Estado lejos de Estados Unidos, lo que amenazó a sectores industriales de numerosos países. Estados Unidos impuso restricciones al comercio tanto con sus adversarios geopolíticos como con sus socios, acelerando los esfuerzos de los países por diversificarse, incluidos los grandes inversores europeos.
Al imponer aranceles, el gobierno estadounidense citó argumentos conocidos: revitalizar un sector manufacturero estadounidense en crisis, recuperar empleos manufactureros y reducir el déficit comercial de bienes de Estados Unidos, en máximos históricos,. Estas medidas perjudican en conjunto a las economías nacionales, al elevar los precios y frenar el crecimiento, aunque beneficien a industrias concretas.
El costo económico de la fragmentación
El nuevo informe del Foro Económico Mundial, elaborado en colaboración con Oliver Wyman y NERA, cuantifica el impacto de las recientes políticas comerciales en la producción económica y la inflación, y estima los posibles costos económicos de una escalada.
Las restricciones implementadas hasta marzo de 2026 (Escenario 1 de la Figura 1) redujeron las perspectivas de crecimiento del GNE en 0,2 pp en relación con el crecimiento proyectado antes de su implementación a comienzos de 2025. Los escenarios 2 a 4, que modelan una escalada progresiva de la fragmentación entre bloques, muestran que nuevos aumentos de aranceles y otras políticas restrictivas podrían causar daños considerablemente mayores.
Cambio marginal en la producción
Desviación respecto de la línea base a un año
Ya está en marcha una reasignación significativa de capital y producción
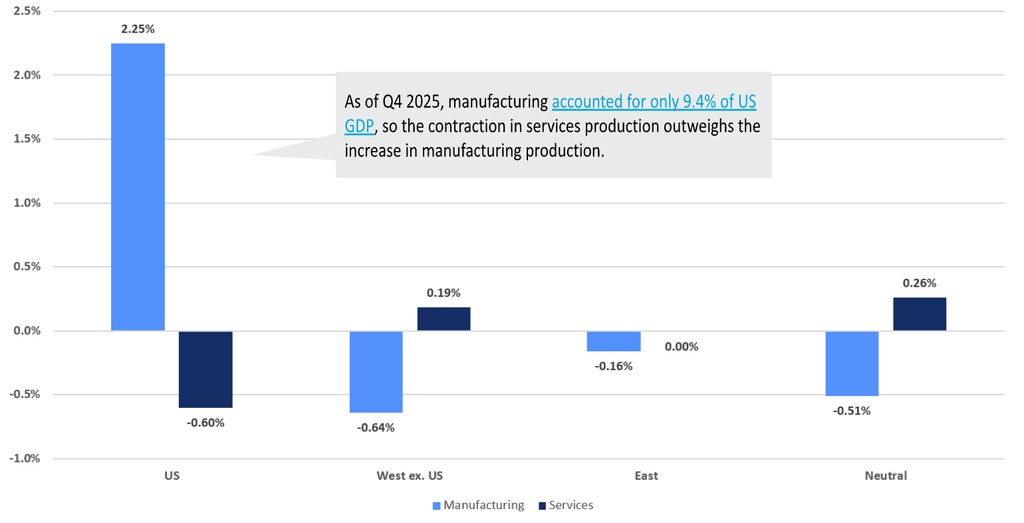
Las políticas comerciales vigentes están modificando los patrones de producción entre bloques. En Estados Unidos, se proyecta que los aranceles de importación más altos actuales eleven la producción manufacturera en un 2,25 %, a medida que consumidores y empresas sustituyen las importaciones y ajustan las cadenas de suministro, un resultado coherente con un reciente análisis del Budget Lab de Yale. Pero los aranceles más altos también elevan los costos de los insumos y los salarios en todos los sectores, lo que encarece los precios, reduce los ingresos reales (incluidos los de los trabajadores poco cualificados) y contribuye a una caída global del 0,60 % en la demanda y la producción de servicios en Estados Unidos.
En los países objetivo de los aranceles se producen los cambios sectoriales opuestos. En Occidente (excluido Estados Unidos) y entre los países neutrales, la producción manufacturera disminuye, ya que las exportaciones pierden competitividad debido al aumento del precio de las materias primas y de otros insumos, lo que eleva los precios generales y reduce la demanda de bienes. Mientras tanto, la producción de servicios aumenta, ya que el gasto se desplaza hacia los servicios nacionales, y los consumidores optan por gastar en restaurantes y otros servicios de hostelería en lugar de en la compra de bienes. En Oriente, la manufactura disminuye menos, por lo que la reasignación hacia los servicios es limitada y la producción del sector se mantiene en líneas generales sin cambios.
Cambio a largo plazo de la producción real por grupo de países y grupo sectorial en el escenario de fragmentación vigente
Desviación respecto de la línea base a cinco años
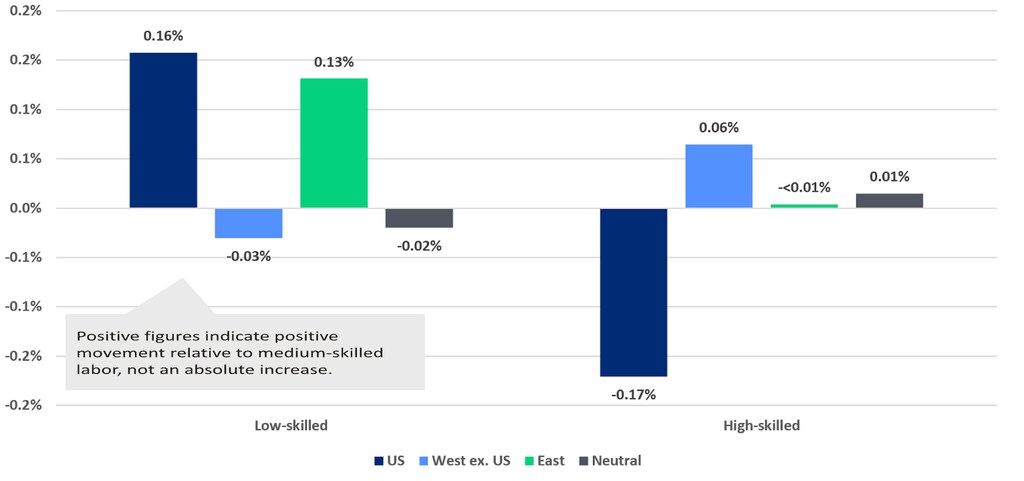
Estos cambios sectoriales afectan a las tendencias salariales según el nivel de cualificación. En Estados Unidos, la conclusión clave es que los aranceles de importación más altos reducen los salarios reales en todos los grupos de cualificación, lo que deja a los trabajadores de toda la economía en peor situación. Pero en términos relativos, desplazan los ingresos hacia los trabajadores industriales frente a otros trabajadores, ya que la relocalización de la producción por parte de los fabricantes impulsa la demanda de mano de obra y los salarios relativos.
En Occidente (excluido Estados Unidos) y entre los países neutrales, las caídas de la producción manufacturera reducen la demanda de trabajadores poco cualificados, lo que ejerce presión a la baja sobre sus salarios relativos. Esta caída es mucho más limitada en Oriente, por lo que los salarios de los trabajadores poco cualificados en países como China son los menos afectados por las políticas comerciales restrictivas vigentes. En conjunto, el modelo muestra que las políticas existentes tienen un efecto moderado pero claro sobre los salarios.
Diferenciales salariales para trabajadores poco y muy cualificados en el escenario de fragmentación vigente
Desviación respecto de la línea base a un año, en relación con la mano de obra de cualificación media
Limitar las restricciones comerciales costosas y autorreforzantes
Las políticas restrictivas se vuelven autorreforzantes porque la reasignación de capital y producción descrita anteriormente crea grupos de interés que se benefician de su continuidad, mientras que el público en general tiende a ser menos consciente de su impacto. Esto dificulta políticamente dar marcha atrás, lo que puede hacer más probables los escenarios de escalada. Como ejemplo reciente de esta tendencia, la administración Biden mantuvo en gran medida los aranceles impuestos a China durante la primera administración Trump.
Si bien las políticas restrictivas pueden impulsar la producción y el empleo en determinadas industrias estadounidenses (y en otros países que aplican estas protecciones), en última instancia reducirán la producción económica total, tanto a nivel interno como mundial. La investigación identifica el proteccionismo como una forma costosa de salvar empleos. Por ejemplo, se estimó que los aranceles estadounidenses a las lavadoras de 2018 costaron a los consumidores más de 815.000 dólares por cada empleo creado anualmente.
Más allá del encarecimiento para los consumidores, las promesas proteccionistas de más empleos y de revitalización industrial están lejos de estar garantizadas. Por ejemplo, un estudio halló que las políticas proteccionistas aumentaron el empleo solo en una minoría de casos, mientras que otro concluyó que el aumento de los costos de los insumos redujo empleos en las fases posteriores de la cadena. También existen pruebas de que las medidas restrictivas tienen un historial deficiente en la mejora de la competitividad a largo plazo de las industrias protegidas. Por ejemplo, una revisión de la Comisión de Comercio Internacional de Estados Unidos de cinco industrias que recibieron alivio temporal a las importaciones reveló que solo una se modernizó. La mayoría solicitó una nueva protección una vez que expiró, lo que sugiere que estas políticas a menudo protegen a empresas ineficientes en lugar de revitalizar industrias.
El “sesgo del statu quo”, con beneficiarios concentrados y costos difusos, hace que el costo político de la liberalización pueda superar las amplias ganancias económicas. Este sesgo, además de profundizar la desconfianza entre las grandes potencias, dificulta volver a un entorno económico mundial más integrado.
Estas dinámicas subrayan la necesidad de que los responsables políticos acuerden normas eficaces para la gestión económica estatal, entre ellas preservar la independencia de los bancos centrales y estructurar las políticas nacionales y multilaterales para respaldar la estabilidad financiera. Adherirse a estas normas voluntarias permitirá a los responsables políticos seguir persiguiendo objetivos de resiliencia y seguridad sin crear un ciclo autorreforzante de subsidios e ineficiencia. De lo contrario, el renovado recurso actual a políticas restrictivas corre el riesgo de consolidar la fragmentación como un rasgo duradero del sistema económico y financiero mundial.




