Hace aproximadamente un mes, Mario Draghi anunció que el Banco Central Europeo (BCE) activaría un amplio programa de compras de bonos soberanos (QE), en un esfuerzo por volver a anclar las expectativas de inflación de la zona del euro en el objetivo del 2 %. En vísperas de esa decisión, uno de los principales argumentos de quienes se oponían era que, al hacerlo, el BCE reducía la presión sobre los gobiernos para emprender reformas estructurales dolorosas, pero necesarias (Consejo Alemán de Expertos Económicos, 2014). En aquel momento, el argumento se desestimó alegando que el mandato del BCE es controlar la inflación, no fomentar las reformas. Sin embargo, sigue pendiente la pregunta de si la QE frenará las reformas en los próximos meses y, por tanto, si al impulsar la demanda a corto plazo corre el riesgo de reducir involuntariamente la oferta a largo plazo.
Para estudiar los determinantes de las reformas en las economías avanzadas, y más concretamente en la zona del euro, analicé un conjunto de datos de panel muy equilibrado sobre la tasa de respuesta a las reformas de la OCDE[1], un indicador de si se adoptaron paquetes de reformas de amplio alcance. Los datos están disponibles para los 34 miembros de la OCDE, con frecuencia bienal, para el período 2007-2014. Los resultados técnicos se ilustran en la Tabla 1 (al final).
Los principales hallazgos pueden resumirse así:
1. Los países acogidos a un programa del FMI intensifican significativamente las reformas estructurales. Esto no debería sorprender, dada la estructura de incentivos y sanciones de los préstamos del FMI, que incluye revisiones frecuentes que deben aprobarse para acceder a los tramos de desembolso del Fondo[2].
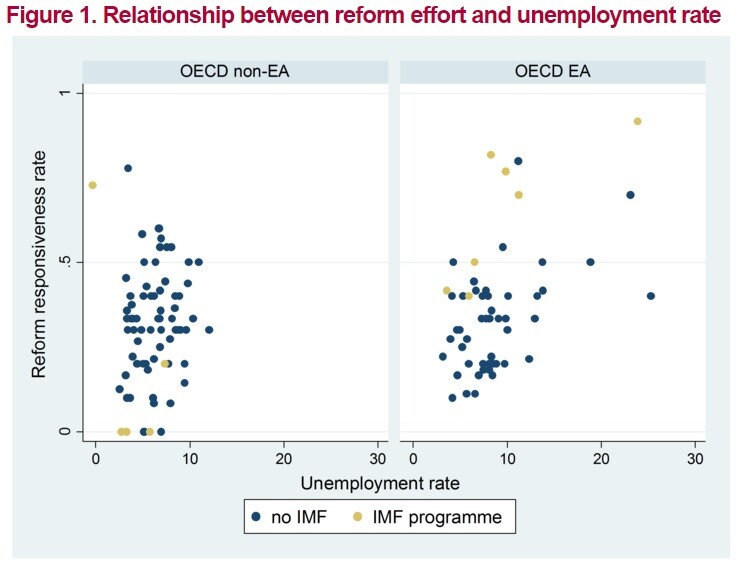
2. Los países con una tasa de desempleo elevada tienden a aplicar significativamente más reformas. Este resultado concuerda con lo que Williamson (1993) denomina la «hipótesis de la crisis»: la percepción pública de una crisis es necesaria para crear las condiciones que hacen políticamente posible emprender amplias reformas de política. Como vemos en la Figura 1 (más abajo), la relación no parece estar determinada por los países acogidos a programas.
Figura 1. Relación entre el esfuerzo reformista y la tasa de desempleo
Fuente: OCDE, cálculos de Bruegel
3. Las economías avanzadas tienden a aplicar menos reformas cuando están sometidas a presiones de los mercados financieros, y la relación deja de ser significativa al centrarse en la zona del euro. En los países de la OCDE, la relación estadística entre la presión de los mercados financieros —representada por los rendimientos de los bonos públicos a 10 años— y las reformas parece, en el mejor de los casos, tener forma de U: a medida que aumenta la presión de los mercados financieros, es menos probable que los gobiernos apliquen reformas[3]. Sin embargo, por encima de cierto umbral, este efecto podría invertirse. La evidencia de esta relación no lineal no parece muy convincente, a juzgar por una lectura conjunta de los dos paneles de la Figura 2 (más abajo). Al considerar únicamente los países de la zona del euro, desaparece cualquier efecto de las tensiones de los mercados financieros sobre las reformas. Como se observa en la Figura 2 (panel derecho), aunque parece haber una correlación positiva entre las tensiones de los mercados financieros y las reformas en la zona del euro, esta se debe a los países acogidos a programas del FMI, que, en cualquier caso, suelen haber perdido el acceso a los mercados financieros.
Figura 2. Relación entre el esfuerzo reformista y las tensiones del mercado

Fuente: OCDE, cálculos de Bruegel
Aunque es cierto que este análisis plantea claros desafíos metodológicos, algunas inquietudes pueden abordarse de inmediato.
En primer lugar, los resultados no parecen estar determinados por valores atípicos extremos. Los modelos 6 y 7 de la Tabla 1 (más abajo) muestran que las tensiones de los mercados financieros siguen sin ser un determinante significativo de las reformas en la zona del euro, incluso al excluir a Grecia (país que atravesó un colapso económico) o a España (el otro país donde el desempleo se disparó hasta niveles sin precedentes). Las tasas elevadas de desempleo siguen estando significativamente asociadas a un mayor impulso reformista.
En segundo lugar, y posiblemente más preocupante, está la posibilidad de causalidad inversa. La objeción sería que lo que capta el análisis anterior no es que las tasas elevadas de desempleo lleven al electorado a presionar a los gobiernos para que reformen, sino que las reformas tienen efectos negativos a corto plazo en la economía y, por tanto, provocan un aumento temporal del desempleo.
Aunque en este contexto no se puede abordar directamente la causalidad inversa, intento tener en cuenta este problema controlando el crecimiento del PIB. Si hubiera causalidad inversa, la relación entre la aplicación de reformas y el crecimiento del PIB debería ser negativa. Sin embargo, la Tabla 2 muestra que, en todas las especificaciones, el coeficiente del crecimiento del PIB sigue siendo no significativo.
De hecho, al considerar únicamente los países no pertenecientes a la zona del euro (modelo 4), la relación es positiva y significativa. Esto se ilustra además en las Figuras 3 y 4 (más abajo), que muestran que el crecimiento del PIB (panel izquierdo) no presenta una relación clara con la aplicación de reformas, mientras que el desempleo (panel derecho) sí.
Figuras 3 y 4. Relación entre el esfuerzo reformista y el crecimiento del PIB (panel izquierdo) y la tasa de desempleo (panel derecho)

Fuente: OCDE, cálculos de Bruegel
Nota: Se excluye Grecia por ser un valor atípico extremo. Sin embargo, su inclusión solo refuerza los resultados.
De este breve análisis pueden extraerse dos conclusiones principales. En primer lugar, el mecanismo de crisis establecido en la zona del euro, compuesto por el ESM + OMT, parece estar bien equipado para intensificar las reformas y, por tanto, impulsar la competitividad en los países en crisis. Sin embargo, como se ha visto recientemente en Grecia, los programas corren el riesgo de provocar reacciones populares adversas y, por tanto, no pueden considerarse una vía sostenible para fomentar la competitividad en la zona del euro a largo plazo. Por ello, deberían diseñarse mecanismos alternativos de gobernanza económica para la zona del euro, como han sostenido recientemente, entre otros, Sapir y Wolff (2015).
En segundo lugar, parece poco probable que el programa de compra de bonos del BCE provoque un retroceso desproporcionado de las reformas en los países sometidos a tensiones. En particular, cabe esperar que las economías afectadas por altas tasas de desempleo sigan enfrentando presión del electorado para promulgar reformas y que lo hagan aprovechando el impulso temporal de la demanda agregada que ofrecen un euro más débil y unos precios del petróleo más bajos (como he sostenido aquí).
Fomentar las reformas estructurales no solo queda fuera del mandato del BCE, sino que aparentemente también escapa a su influencia directa. Corresponde a los gobiernos de la zona del euro y a las instituciones de la UE garantizar que las reformas sigan avanzando en los próximos meses y sienten las bases de un crecimiento sostenible a largo plazo.
Tabla 1. Resultados de la regresión de panel

Fuente: OCDE, cálculos de Bruegel
Notas técnicas
El FMI es una variable ficticia que toma el valor 1 cuando hay un programa del FMI en vigor y 0 en caso contrario.
Fuente: FMI
La tasa de desempleo (promedio) es la tasa mensual media de desempleo durante cada período de dos años.
Fuente: OCDE
El crecimiento del PIB (promedio) es el crecimiento anual medio del PIB real de cada país durante cada período de dos años.
Fuente: OCDE
El rendimiento máximo es el valor máximo del rendimiento trimestral de los bonos públicos a 10 años registrado por cada país durante cada período de dos años. Todas las regresiones contemplan la posibilidad de una relación no lineal entre los rendimientos y las reformas (de ahí la inclusión del rendimiento máximo al cuadrado). Los resultados principales se confirman al utilizar únicamente un ajuste lineal.
Fuente: OCDE
Todas las regresiones se estiman con efectos fijos por país para controlar características específicas de cada país que no varían en el tiempo, como los sistemas políticos, las características culturales, etc.
Todas las regresiones (salvo el modelo 1) incluyen efectos fijos temporales para controlar perturbaciones uniformes que afectan a todos los países en un año determinado. Sin embargo, parece que excluirlos apenas debilita los resultados.
Todas las especificaciones utilizan errores estándar agrupados por país, lo que permite la heterocedasticidad.
[1] El indicador de la tasa de respuesta a las reformas se basa en un sistema de puntuación en el que las recomendaciones formuladas en la edición del año anterior de Going for Growth reciben un valor de uno si se adopta una medida «significativa» y de cero si no. Una medida se considera «significativa» si la reforma correspondiente aborda la recomendación de política subyacente y si llega a promulgarse: las reformas anunciadas no se tienen en cuenta (OCDE, 2015).
[2] Este resultado se confirma en todas las especificaciones, salvo en el modelo 4 (solo países de la OCDE fuera de la zona del euro). Sin embargo, hay motivos para suponer que este resultado se debe al pobre historial de reformas de Islandia, el único país de la OCDE fuera de la zona del euro que estuvo acogido a un programa del FMI durante el período 2007-2014.
[3] Este resultado puede explicarse por el hecho de que, al aumentar los rendimientos, es probable que los gobiernos se vean empujados a consolidar sus finanzas. La OCDE (2006) concluye que la consolidación presupuestaria parece frenar las reformas estructurales, posiblemente como reflejo de la correspondiente demanda de capital político.
Este artículo fue publicado originalmente por Bruegel, el centro de estudios con sede en Bruselas. Lea el artículo en su sitio web aquí. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Alessio Terzi, ciudadano italiano, se incorporó a Bruegel como investigador asociado en octubre de 2013.
Imagen: El símbolo de la moneda euro aparece junto a la sede del Banco Central Europeo en Fráncfort. REUTERS/Lisi Niesner.




