El fraude corporativo y el engaño por parte de los directivos han sido generalizados y han destruido valor en las últimas décadas. Esta columna analiza si los inversores se forman una opinión sobre la honestidad de un director ejecutivo a partir de sus acciones anteriores y cómo esto afecta a las decisiones de inversión. Se percibe que un director ejecutivo que se ha resistido, asumiendo un coste personal, a manipular los beneficios está más comprometido con la honestidad, lo que atrae a los inversores prosociales. Los inversores prosí mismos, por otro lado, valoran la honestidad cuando se trata de información sobre los rendimientos de la inversión.
La confianza es un pilar fundamental del sistema financiero y económico en su conjunto. Está claro que, cuando se produce un fraude, este perjudica gravemente a las empresas, los accionistas, los empleados y todas las demás partes interesadas. Sin embargo, pueden observarse aparentes contradicciones en cuanto a la prevalencia y los factores que impulsan la honestidad de los directivos. Por un lado, desde el escándalo de Enron hasta la crisis de las hipotecas de alto riesgo y la estafa de Bernie Madoff, el fraude corporativo y las conductas indebidas de los directivos han sacudido el valor para los accionistas y la confianza de los inversores en las últimas décadas. Algunas investigaciones sostienen que una de cada siete grandes empresas comete fraude cada año, aunque solo se detecta la punta del iceberg (Dyck et al., 2014). La falta de honestidad engendra desconfianza, algo especialmente importante para los bancos, porque su modelo de negocio depende mucho de la confianza. Por eso resultó doblemente llamativo que el presidente de la Asociación Estadounidense de Finanzas, Luigi Zingales, señalara en su discurso presidencial (Zingales, 2015): «Me temo que, en el sector financiero, el fraude se ha convertido en una característica y no en un error». Además, al comparar a los médicos con los proveedores de servicios financieros, sostuvo que «a menudo, los clientes [de las instituciones de servicios financieros] no son vistos como personas a las que hay que respetar, sino como contrapartes a las que hay que desplumar».
En un tono más positivo, en la vida real puede observarse un grado considerable de honestidad incluso ante incentivos en sentido contrario. La mayoría de las empresas y los directivos sí se mantienen honestos. Algunas personas renuncian claramente a beneficios que podrían obtener mediante la declaración de información falsa. Los denunciantes y los periodistas arriesgan sus carreras y, a veces, sus vidas para sacar la verdad a la luz.
Para explicar esta amplia variación del comportamiento humano, la investigación fundamental muestra cada vez más que las personas difieren en sus preferencias intrínsecas por la honestidad y en los costes que les supone mentir. Las investigaciones sugieren que las personas difieren en la medida en que consideran la honestidad un «valor protegido», es decir, un valor por el que están dispuestas a pagar un precio para defenderlo (Gibson et al., 2013). En resumen, a las personas les importa no solo qué se hace, sino también cómo.
Aunque estos conocimientos fundamentales son interesantes, desde una perspectiva aplicada cabe preguntarse si los inversores —y las instituciones de servicios financieros— pueden utilizar los conocimientos sobre los factores que impulsan el comportamiento para desarrollar estrategias y productos de inversión más adecuados. ¿Se necesita también una regulación adicional para mejorar la gestión ética y promover culturas corporativas honestas? ¿O pueden los inversores influir en los directivos tomando decisiones de inversión basadas en la honestidad que perciben en ellos?
Un experimento sobre las respuestas de los inversores a la honestidad de los directivos
Nuestra nueva investigación, publicada en Gibson et al. (2018), arroja luz sobre estas preguntas y apunta a grandes oportunidades, pero también a algunos retos para los inversores y las empresas.
Investigamos si los inversores se forman una opinión sobre la honestidad de un director ejecutivo a partir de sus acciones anteriores y si esto afecta a las decisiones de inversión. Para concretar, consideramos una situación en la que los inversores conocen a dos directores ejecutivos (A y B): uno de ellos manipuló legalmente los beneficios en el pasado para cumplir las expectativas del mercado y el otro no lo hizo. En consecuencia, el director ejecutivo A, que anunció los beneficios que esperaba el mercado, recibió una bonificación mayor que el otro. Los inversores también conocen los rendimientos que ambos directores ejecutivos afirman obtener en el futuro. En algunas situaciones, el director ejecutivo A afirma que obtendrá rendimientos más altos; en otras, lo afirma el director ejecutivo B.
Hallamos tres conjuntos de resultados llamativos. En primer lugar, aunque solo se consideran prácticas legalmente aceptables de manipulación de los beneficios, los inversores consideran, en promedio, que el director ejecutivo B, que resistió la tentación de manipular los beneficios pese a los incentivos monetarios para hacerlo, es mucho más honesto que el director ejecutivo A. Sin embargo, hay una gran variación en la valoración que hacen los inversores de la honestidad de los directores ejecutivos A y B. Esto sugiere que a los inversores no les resulta fácil evaluar cuestiones como la manipulación de los beneficios y que, además, tienen opiniones diferentes al respecto.
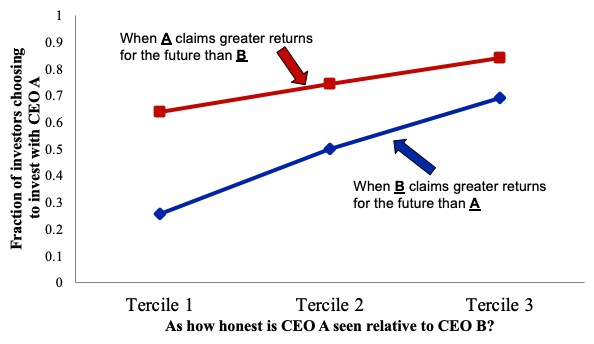
En segundo lugar, el 60 % de los participantes en el experimento eligió invertir con directores ejecutivos que no recurrieron a la manipulación al alza de los beneficios y, por tanto, renunciaron a la oportunidad de obtener una bonificación mayor. Llama la atención que los participantes prefirieran a los directores ejecutivos que percibían como más comprometidos con la honestidad, aunque eso implicara rendimientos prometidos más bajos. Además, cuanto más se percibía que un director ejecutivo consideraba la honestidad un valor protegido, menos tendían los inversores a dejarse influir por los rendimientos futuros relativamente más altos que afirmaban obtener los directores ejecutivos percibidos como menos honestos. Estos resultados se ilustran en la Figura 1.
Figura 1 Los inversores premian la honestidad de los directivos
Los inversores tienen valores distintos
En tercer lugar, hay diferencias importantes en la forma en que los inversores consideran las decisiones éticas, y estas diferencias repercuten considerablemente en sus decisiones de inversión. En concreto, algunos inversores son «pro uno mismo» y tratan de maximizar el rendimiento de sus inversiones. Otros son «prosociales», lo que en este contexto significa que también les importan objetivos éticos distintos de sus propios rendimientos.
Los inversores «pro uno mismo» optimizan la relación entre riesgo y rendimiento. Buscan rendimientos más altos y menos incertidumbre respecto a los rendimientos declarados, y sopesan ambos factores entre sí. En otras palabras, para ellos la honestidad de los directivos es importante porque mitiga el riesgo de engaño. La lógica es que se espera que los directores ejecutivos cuyo compromiso con la presentación de información veraz se percibe como firme anuncien información más fiable sobre los rendimientos de las inversiones. En cambio, los inversores prosociales parecen basar sus decisiones de inversión directamente en valores morales y son, en gran medida, insensibles a los rendimientos financieros. Prefieren invertir con el director ejecutivo que no manipula los beneficios cuando ellos mismos tienen valores protegidos firmes en favor de la honestidad o cuando perciben que ese director ejecutivo es más honesto.
Implicaciones para las instituciones financieras, las empresas, los inversores y los responsables políticos
La principal implicación de esta línea de investigación para las instituciones financieras es que deberían reconocer la importancia que tiene para sus clientes la honestidad de los directivos. La consigna «conozca a su cliente» de los gestores patrimoniales y los bancos suele tener en cuenta únicamente cuestiones como la tolerancia al riesgo, la experiencia y la competencia, y los objetivos financieros del inversor. A veces se consideran los objetivos o las preferencias de los inversores en materia ambiental y social. La presente investigación sugiere que así se pasa por alto una dimensión importante de las preferencias de los inversores: sus valores éticos más amplios y la importancia que atribuyen a esos valores en cada director ejecutivo. Aplicar estos conocimientos no exige que los bancos o los inversores dispongan de datos detallados sobre los valores de los directores ejecutivos, difíciles o imposibles de obtener; para las decisiones de inversión, lo que importa es la percepción de los inversores. Se necesita información transparente sobre aspectos que revelen las características de los directivos, para que los inversores puedan dirigir fondos a las empresas que consideran más honestas. Aquí los responsables políticos y los reguladores tienen un papel clave a la hora de establecer requisitos de divulgación adecuados, pero también es importante que las empresas reconozcan que la honestidad de los directivos puede ayudar a reducir su coste de capital.
En suma, desde la perspectiva general de los mercados financieros, la honestidad de los directivos puede ser un factor importante para facilitar la participación en el mercado bursátil de diversos tipos de inversores. Desde una perspectiva prudencial, observar que amplios grupos de inversores eligen invertir en empresas dirigidas por directores ejecutivos honestos, aunque por motivos distintos, sugiere que la disciplina de mercado podría contribuir, después de todo, a frenar las conductas poco éticas de los directivos. Aunque todavía sabemos demasiado poco sobre estas cuestiones y se necesitan más investigaciones para que puedan aplicarse de forma concreta, tener en cuenta la honestidad de los directivos, en última instancia, reforzará el papel que puede desempeñar el sector financiero al canalizar las inversiones hacia donde resulten más eficaces.
Nota de los autores: Esta columna se basa en un artículo publicado en la revista International Banker Magazine en 2017 y lo actualiza.




