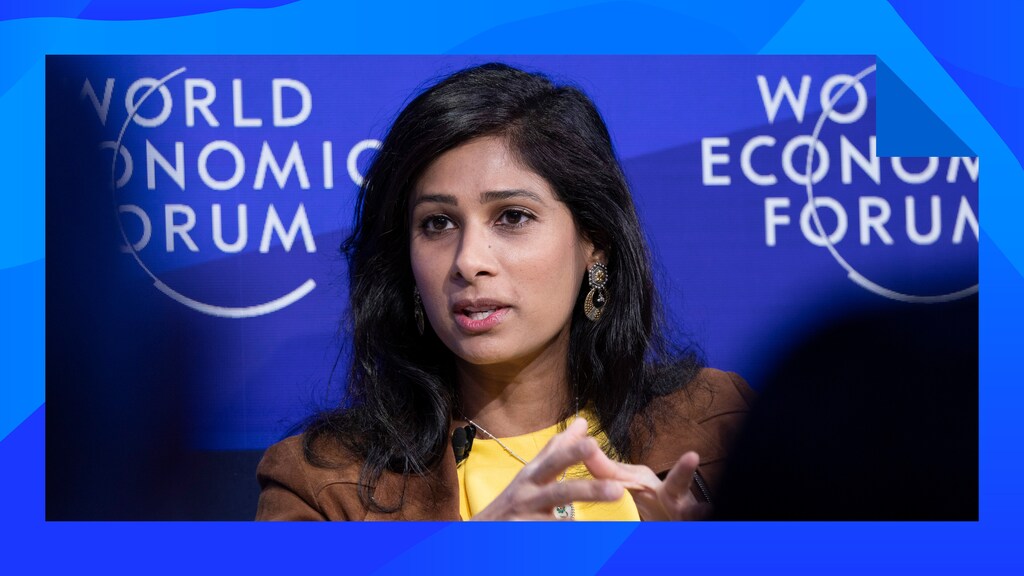
Davos 2024, la Reunión Anual del Foro Económico Mundial, se celebra del 15 al 19 de enero en Davos (Suiza).
La sesión ‘High Rate Reality’ celebrada en la reunión sirvió para que el FMI y otros líderes mundiales expusieran qué cabe esperar sobre los recortes de tipos de interés en 2024.
La inflación mundial sigue moderándose en 2024, como refleja la última Chief Economist Outlook.
La inflación mundial sigue moderándose en 2024, como reflejan los últimos resultados de la encuesta del Chief Economist Outlook, lo que plantea la pregunta: ¿qué ocurrirá con los tipos de interés este año?
En los últimos dos años, los bancos centrales de todo el mundo han aplicado sus mayores subidas de tipos de interés en dos décadas para frenar la inflación, que sigue siendo vulnerable a las perturbaciones en los mercados de materias primas y en las cadenas de suministro.
Aunque las expectativas de inflación elevada se están reduciendo en todas las regiones, los tipos altos siguen poniendo a prueba la resiliencia de las economías, junto con repercusiones más amplias en la capacidad de los prestatarios particulares y empresariales para hacer frente a su deuda, una mayor presión sobre los mercados mundiales y cambios en la naturaleza de la inversión.
¿Se convertirán los tipos altos en la nueva normalidad y cómo podría ser un nuevo equilibrio?
Esta era la cuestión que abordaba una sesión titulada ‘The High Rate Reality’ en Davos 2024, la Reunión Anual del Foro Económico Mundial en Davos (Suiza). Gita Gopinath, primera directora gerente del Fondo Monetario Internacional (FMI), contó con la participación de François Villeroy de Galhau, gobernador del Banco de Francia; Chuck Robbins, presidente y consejero delegado de Cisco Systems; y presidenta y consejera delegada de Nasdaq Inc. Adena Friedman, en una conversación con Steve Sedgwick, presentador de CNBC.
Recortes de tipos «probables en la segunda mitad de este año»
Gopinath, del FMI, inició la sesión con reflexiones sobre las expectativas «prematuras» en torno a los recortes agresivos de tipos.
“Todavía tenemos mercados laborales relativamente tensos en Estados Unidos, y también en la zona del euro. Así que deberíamos esperar que los tipos bajen en algún momento de este año. Pero, según los datos que vemos ahora mismo, creemos que es más probable que esto ocurra en la segunda mitad del año”, afirmó.
A más largo plazo, espera que los tipos de interés medios sigan siendo más altos en comparación con el periodo posterior a la gran crisis financiera, en los años 2008 y 2019. ¿El motivo? “Ahora vivimos en un mundo en el que hay muchas más perturbaciones de la oferta, mucho más graves, y hemos visto que la inflación puede repuntar con bastante fuerza”, afirmó.
“Así que estamos avanzando hacia un régimen en el que los banqueros centrales serán algo más cautelosos a la hora de dinamizar en exceso la economía, y también actuarán de forma preventiva y no esperarán a ver que la inflación supera el objetivo”, añadió Gopinath. “Por esas razones, avanzamos hacia un entorno de tipos más altos.”
En el escenario actual, el FMI considera que aumentan las probabilidades de un «aterrizaje suave», a medida que la inflación se modera «sin una pérdida significativa de actividad económica», frente al «aterrizaje brusco» de una recesión.
Y aunque puede ser prematuro declarar la victoria en la lucha contra la inflación, Villeroy de Galhau, del Banco de Francia, por ahora coincide con un escenario de aterrizaje suave tanto para Estados Unidos como para Europa. “Teniendo en cuenta grandes sorpresas, como las que podrían venir de Oriente Medio, nuestro próximo movimiento será un recorte [de tipos], probablemente este año”, afirmó.
Impacto del aumento de los tipos de interés
El impacto del aumento de los tipos de interés aún no ha llegado a toda la economía y, aunque ha habido efectos en cascada, los panelistas también destacaron el valor de la resiliencia.
“Lo que es uniformemente cierto es que los hogares y las empresas tienen balances más sólidos, y hemos visto efectos, pero también hemos visto resiliencia”, afirma Gopinath.“Nuestra estimación es que, en Estados Unidos, alrededor de tres cuartas partes, es decir, el 75 %, de la transmisión ya se ha producido y queda por producirse el resto este año. En la zona del euro ha sido menos, porque empezaron más tarde, así que queda más transmisión por delante.”
Villeroy de Galhau afirmó que el impacto en cascada sobre la economía real de la eurozona depende en gran medida de los distintos sectores y es más difícil de evaluar, pero añadió: “Tenemos la sensación de que la transmisión de este ciclo monetario es al menos tan intensa y rápida como en el pasado.”
En cuanto a las empresas, el entorno de tipos más altos ya está cambiando la forma en que las compañías toman decisiones tras una era definida por una «mentalidad de dinero gratis», señaló Robbins, de Cisco. “Ha tenido un efecto en las fusiones y adquisiciones (M&A), sin duda, porque durante todos los años que lo hemos hecho nunca había que tener realmente en cuenta los gastos por intereses… es como si fuera gratis. No cuesta nada. Y definitivamente está entrando en juego ahí.”
Y añade: “Esta es la nueva normalidad. Nos habíamos alejado de ella durante mucho tiempo… creo que hace que las empresas piensen de forma más responsable.”
Mirando al futuro
Aunque aún no se ha fijado un calendario exacto para las reducciones de tipos, los mercados ya prevén que en 2024 habrá recortes, y eso no es necesariamente malo, explicó Friedman, de Nasdaq.
“La Reserva Federal de Estados Unidos querrá asegurarse de que haya una sensación de estabilidad en torno al tipo antes de hacer movimientos significativos en ese frente”, afirmó, al tiempo que advirtió contra un regreso a una economía de tipos bajos”, añadió. “Creo que si volvemos a un entorno de tipos bajos, significa que no estamos creciendo, y eso no es bueno para nadie. Así que esperemos poder tener un entorno de tipos en el rango del 3-4,5 %.”
Otro beneficio de contar con una inflación moderada y un crecimiento real en la economía es disponer de un coste del capital que obliga a priorizar en la toma de decisiones. “Creo que durante este periodo de dinero gratis dejábamos florecer cada flor… es realmente importante averiguar cuál de ellas va a convertirse en un árbol”, afirmó Friedman.
Mirando hacia delante, Villeroy de Galhau instó a los gobiernos a ambos lados del Atlántico a endurecer la política fiscal, ya que muchos registran déficits fiscales mucho mayores que antes de la pandemia, una cuestión que probablemente se vuelva aún más apremiante, quizá más difícil, en un año electoral mundial de gran relevancia y en medio de conflictos en curso.
Mientras tanto, Robbins advirtió de que muchos esfuerzos mundiales en torno a cuestiones como la redundancia y la diversificación de las cadenas de suministro, el friendshoring y el auge de las políticas nacionalistas en países de todo el mundo iban a ser fundamentalmente inflacionistas durante mucho tiempo.
Quizá, en este contexto, lo único que es vagamente seguro es que la «nueva normalidad» probablemente no será la subnormalidad de 2015-22. O, como lo expresó Villeroy de Galhau, “será una era de dinero justo, probablemente, más que de dinero fácil o dinero gratis.”
La sesión «The High Rate Reality» fue moderada por «Steve Sedgwick, presentador de CNBC», con los siguientes participantes:
Gina Gopinath, primera subdirectora gerente, Fondo Monetario Internacional
François Villeroy de Galhau, gobernador, Banco de Francia
Chuck Robbins, presidente y consejero delegado, Cisco Systems, Inc
Adena Friedman, presidenta y consejera delegada, Nasdaq Inc
Haga clic para ver la sesión completa:




