El nuevo Global Retail Investor Outlook 2024 subraya un cambio importante en la inversión minorista: grupos más jóvenes, más diversos y tradicionalmente desatendidos están entrando en los mercados en mayor número.
La Generación Z y los millennials están adoptando la inteligencia artificial y las plataformas digitales para el asesoramiento y la educación financieros.
La industria financiera avanza hacia modelos híbridos que combinan la eficiencia de la automatización con la confianza de los asesores humanos.
El panorama de la inversión minorista está experimentando una transformación significativa, impulsada principalmente por las preferencias y los comportamientos de los inversores más jóvenes.
Desarrollado en colaboración con Robinhood Markets y Boston Consulting Group, el informe del Foro Económico Mundial Global Retail Investor Outlook 2024 destacó una tendencia importante, aunque previsible: los inversores más jóvenes conceden mayor importancia a los recorridos de gestión patrimonial intuitivos y habilitados por la tecnología.
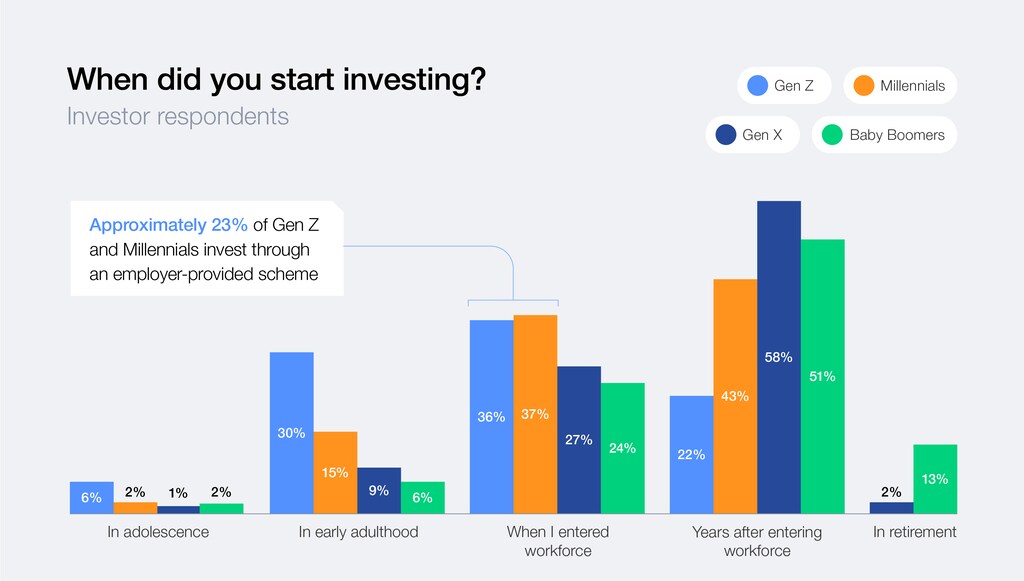
Es un cambio al que debemos prestar atención, porque los inversores más jóvenes empiezan antes que sus homólogos de mayor edad. Según el informe, el 45 % de la Generación Z (Gen Z) y de los millennials comenzó a invertir en la primera etapa de la vida adulta, frente a solo el 15 % de la Generación X (Gen X) y de los baby boomers.
Para atender las necesidades de esta comunidad de inversores en crecimiento, debemos priorizar la experiencia del usuario y el valor, ambos potenciados por innovaciones habilitadas por la tecnología que permiten que más participantes accedan a los mercados que nunca.
En concreto, el informe concluyó que “los jóvenes, las personas de mercados emergentes, las mujeres y otros grupos tradicionalmente desatendidos participan en los mercados de capitales en mayor proporción y están interesados en una selección más amplia de productos y en una orientación más personalizada y habilitada por la tecnología”.
Aunque no requieren interacciones presenciales, siguen queriendo herramientas que reconozcan sus necesidades y deseos.
En el otro extremo del espectro de edad, los baby boomers y los inversores de la Generación X prefieren modelos de servicio centrados en las personas. La Generación Z y los millennials conceden mayor importancia a los recorridos de gestión patrimonial intuitivos y habilitados por la tecnología.
Entre la automatización y el trato humano
Por ello, utilizamos intencionadamente el término “habilitado por la tecnología”, reconociendo que existe una amplia gama de productos y servicios que se sitúan entre lo totalmente automatizado y lo totalmente humano. Dentro de esta gama, vemos la mayor oportunidad de innovación y expansión, teniendo en cuenta una combinación de automatización y experiencia humana.
En Robinhood, vemos un nicho particularmente importante en el que el sector de servicios financieros puede aprovechar la tecnología para ofrecer servicios de asesoramiento financiero más inclusivos y personalizados.
La Generación Z está interesada en aprender y tiene una gran avidez por el asesoramiento financiero.
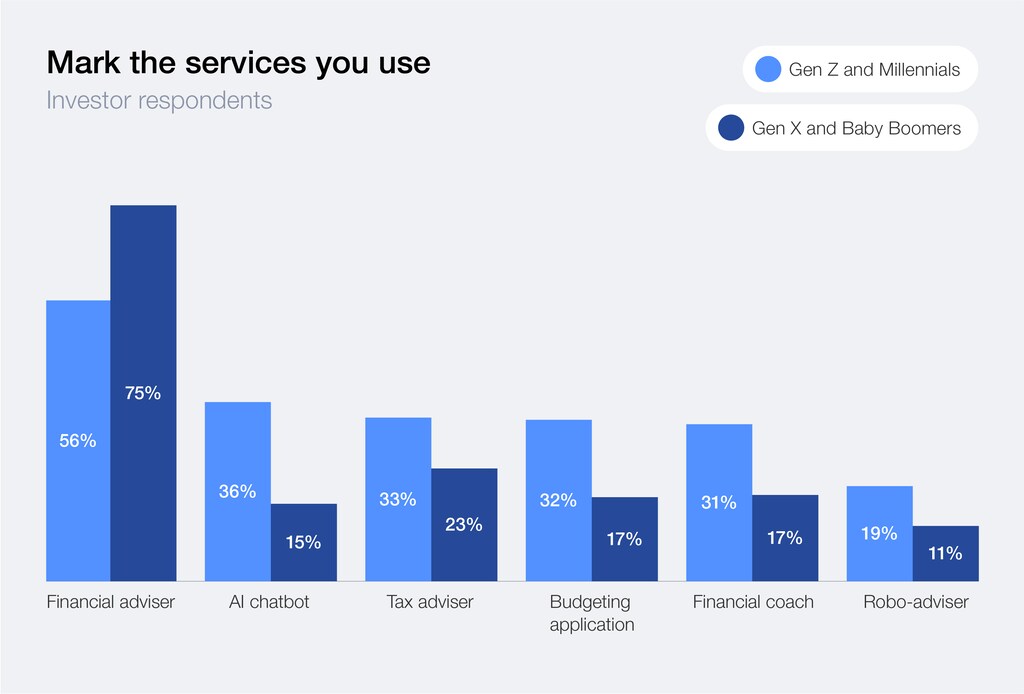
Muchos buscan este conocimiento a través de chatbots de inteligencia artificial (IA) para el coaching o el asesoramiento financiero (40 %), frente a solo el 8 % de los baby boomers.
La mayor confianza de la Generación Z en la IA probablemente se deriva de su crianza digital. Esta cohorte generacional ha crecido con algoritmos personalizados, asistentes de voz y acceso instantáneo a la información. A diferencia de los grupos mayores, que pueden mirar la IA con escepticismo, la Generación Z la considera una herramienta familiar y eficiente para navegar por la complejidad.
Para ellos, el asesoramiento financiero no tiene por qué venir de una persona con traje: puede proceder de una interfaz digital dinámica, rápida, sin juicios y siempre disponible.
Este cambio de expectativas plantea un desafío y una oportunidad. Las instituciones que se adapten pueden ayudar a cerrar la brecha del asesoramiento saliendo al encuentro de la Generación Z allí donde está: en línea, con curiosidad y con ganas de aprender.
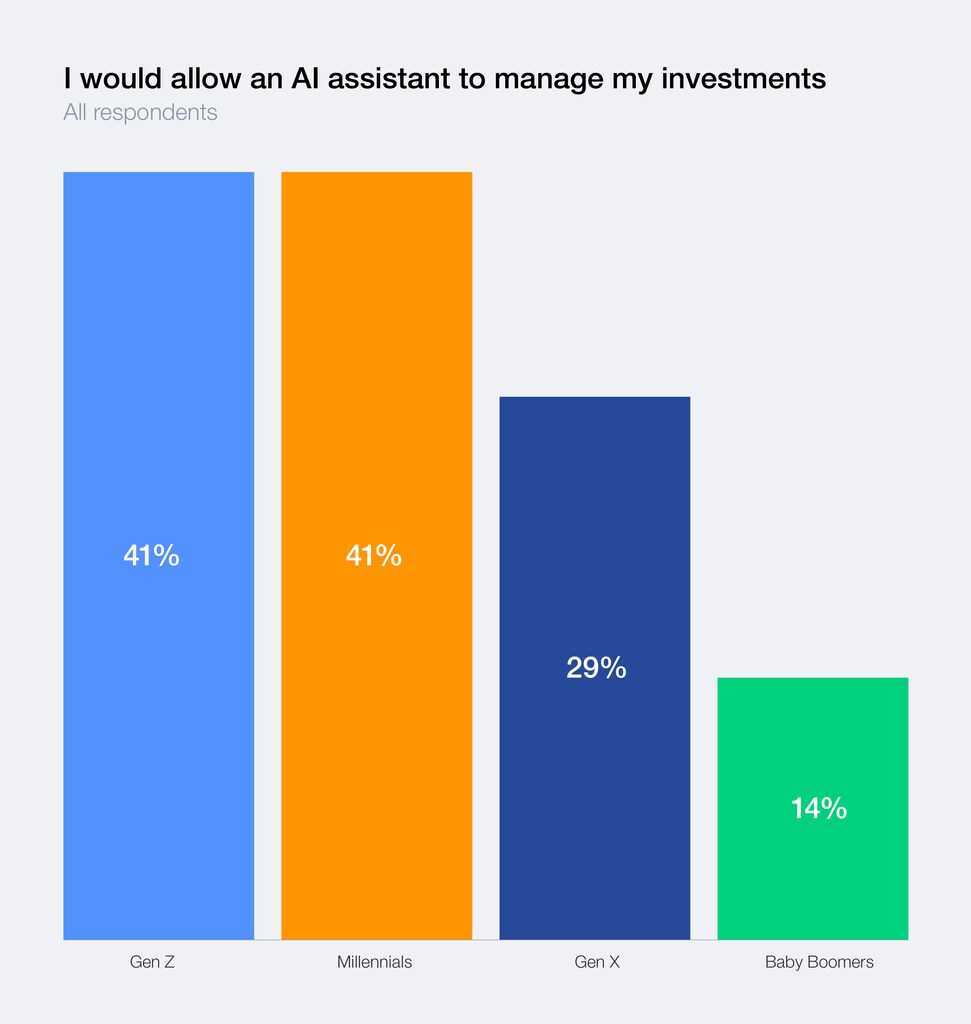
Además, cuando se les preguntó si permitirían que un asistente de IA gestionara sus inversiones, la Generación Z mostró un interés casi tres veces mayor que el de los baby boomers (40,5 % frente a 14 %). El interés por recibir asesoramiento es claro.
Sin embargo, al examinar el uso de asesores financieros, vemos que el 82 % de los baby boomers los utiliza, frente a solo el 45 % de los encuestados de la Generación Z.
Estos datos, que comparan el asesoramiento habilitado por la tecnología con el asesoramiento humano individual, ponen de relieve dos factores cruciales: el coste de los servicios prestados y el valor de la eficiencia temporal.
Soluciones híbridas
De todo ello se desprende un llamamiento: ¿cómo podemos identificar oportunidades para ofrecer asesoramiento financiero que combine la fiabilidad de la experiencia humana con la eficiencia financiera de los productos habilitados por la tecnología? Muchas empresas, entre ellas Robinhood, han atendido a esa llamada.
Tomemos, por ejemplo, Endowus.
Endowus es un asesor digital que ayuda a los singapurenses a hacer crecer su patrimonio mediante inversiones sistemáticas. Determina la asignación de activos y la construcción de carteras, personalizando las carteras de los inversores. Su requisito mínimo de cuenta puede suponer una barrera, pero se trata de una solución escalable para personas con patrimonio elevado y con patrimonio neto alto, con distintos niveles de servicio en Asia.
En Robinhood hemos lanzado recientemente Robinhood Strategies, un asesor de inversiones registrado en la Comisión del Mercado de Valores de EE. UU., para ofrecer carteras y asesoramiento personalizados, dirigidos por expertos y gestionados activamente, a nuestros clientes estadounidenses directamente en la aplicación, al tiempo que les ayudamos a entender cómo y por qué se mueve su dinero para que inviertan con confianza.
Quizá lo que más nos enorgullece de Robinhood Strategies es que el equipo ofrece información oportuna, explicando el «porqué» de los cambios en las carteras y las novedades sobre los movimientos más amplios del mercado, para mantener informados a los clientes.
El «porqué» es fundamental para generar confianza en la tecnología. La organización sin ánimo de lucro Fair4All Finance, con sede en el Reino Unido, trabaja para mejorar el acceso a productos financieros asequibles y éticos para comunidades desatendidas, mediante herramientas habilitadas por la tecnología que explican las condiciones de los préstamos, las recomendaciones de presupuesto y las opciones de devolución de deudas.
Estas herramientas no solo ofrecen asesoramiento: explican por qué se recomienda un camino concreto, ayudando a los usuarios a generar confianza financiera y a evitar alternativas abusivas. Al incorporar la transparencia y la educación en los servicios digitales, Fair4All Finance ofrece una solución escalable que ayuda a las personas excluidas a utilizar herramientas financieras en las que puedan confiar.
Aprender haciendo
Por su propia naturaleza, el asesoramiento de alta calidad es también una forma de educación financiera. Aunque los datos muestran que las personas quieren asesoramiento, también quieren aprender. Hemos constatado que:
El 42 % de las personas «aprende haciendo» cuando se trata de invertir, la respuesta con mayor puntuación.
El 28 % no invierte porque no sabe cómo hacerlo o le resulta confuso.
El 70 % de los inversores encuestados afirmó que invertiría más si tuviera más oportunidades de aprender a invertir.
En la práctica, estos datos se ven reforzados. La organización estadounidense sin ánimo de lucro NextGen Personal Finance (NGFP) ofrece planes de estudio gratuitos de finanzas personales mediante simulaciones prácticas, incluidos sus retos de inversión.
Sus instructores informan de forma constante de que las actividades experienciales conducen a una mejor retención y a más confianza, y las encuestas a estudiantes de NGPF muestran que estas simulaciones suelen despertar el interés por la inversión real.
Por tanto, nuestra pregunta orientadora debería ser: ¿cómo podemos reducir las barreras de entrada para que las personas aprendan haciendo, dentro de su umbral de riesgo y con el apoyo de un asesor que les acompañe en el camino? Así podrán conocer en tiempo real los beneficios y los riesgos. Nos anima que se estén creando oportunidades para apoyar, de forma conjunta, el aprendizaje y la creación de patrimonio.
Con la Gran Transferencia de Riqueza, más de 100 billones de dólares están previstos para transferirse de las generaciones mayores a las más jóvenes a lo largo de los próximos 15 años; los inversores más jóvenes están llamados a dar forma al futuro financiero mundial. Este es un momento decisivo para aprovechar las soluciones habilitadas por la tecnología y hacer que la inversión, el asesoramiento y la educación sean más accesibles para quienes construyen y heredan patrimonio.
Al combinar la automatización con la experiencia humana, el sector de servicios financieros puede ofrecer servicios eficientes y asequibles que respondan a las necesidades diversas y cambiantes de los nuevos grupos de inversores.
De cara al futuro, tenemos la oportunidad de reimaginar un sistema financiero más inclusivo, transparente y empoderador. Al centrar las necesidades de esta nueva clase de inversores –los más diversos y nativos digitales– podemos construir un futuro en el que el bienestar financiero no sea un privilegio, sino una posibilidad para todos.
Las decisiones que tomemos ahora pueden propiciar una prosperidad compartida para las generaciones venideras.




