Es posible que no se alcance un acuerdo entre Grecia y sus acreedores. Varios factores están en constante cambio; los intereses de Grecia y del norte de Europa no están alineados; y hay animosidades personales en juego. Para Grecia, salir del euro no sería fácil, pero si la alternativa es una austeridad interminable sin condonación de la deuda, su gobierno podría concluir que abandonar la eurozona es la mejor opción.
Por su parte, Alemania preferiría evitar una salida de Grecia, una posición en la que el exministro griego de Finanzas Yanis Varoufakis parece haber confiado. Sin embargo, la mayoría de la población alemana quiere castigar a Grecia, y la canciller alemana Angela Merkel no quiere sentar un precedente de rescates recurrentes para los miembros más débiles de la Unión Europea.
No llegar a un acuerdo sería doloroso para Grecia, que afrontaría condiciones económicas caóticas. Pero salir del euro también daría a su gobierno nuevas opciones, sobre todo la posibilidad de devaluar su moneda para hacer más competitivas sus exportaciones. Para el resto de Europa, sin embargo, los riesgos son principalmente negativos, porque, además de las pérdidas evidentes que se producirían si Grecia no pagara su deuda a los gobiernos europeos y a las instituciones internacionales, preocupa también que la crisis pudiera repercutir en la economía real del continente.
Hay tres canales de riesgo importantes por los que los problemas de Grecia podrían afectar a la economía europea. El primero es la desestabilización de sus instituciones financieras. El segundo, la perturbación de otros Estados miembros de la UE en situaciones similares a la de Grecia. Y el tercero, la aparición de resultados políticos inesperados. Sin duda, cada amenaza por separado parece controlable. Pero predecir que probablemente se podrán controlar no equivale a afirmar que sin duda se controlarán. Y la combinación de las tres hace más impredecible el impacto en Europa de un impago y una salida de Grecia.
Presumiblemente, por eso están nerviosos los mercados. Según se ha informado , los prestamistas europeos a largo plazo ya estaban retirándose tras el anuncio de un referéndum griego sobre el euro, y solo los prestatarios más fiables podían obtener financiación seria a corto plazo. Si las empresas descubren que carecen de fondos para los proyectos previstos, esto podría afectar rápidamente a la economía real y retrasar aún más la débil recuperación económica.
Es importante recordar que la crisis financiera de 2008 comenzó en Estados Unidos, de forma bastante prosaica, con el estallido de una burbuja inmobiliaria. Las pérdidas en el mercado hipotecario fueron reales, pero modestas y controlables. Por sí solas, no deberían haber sumido a Estados Unidos en una recesión, y mucho menos al resto del mundo desarrollado.
El verdadero problema llegó cuando esas pérdidas afectaron al sistema financiero estadounidense. Al principio, muchas autoridades y observadores pensaron que la crisis —que comenzó con el colapso del banco de inversión estadounidense Lehman Brothers— podía contenerse. Pero las instituciones financieras del país y sus interconexiones resultaron no ser lo bastante resilientes para absorber el impacto, y la consiguiente paralización devastó la economía real.
Los optimistas señalarán que las instituciones europeas más expuestas a la turbulencia en Grecia han tenido años para prepararse. Y, de hecho, una parte significativa de la deuda pública griega ha pasado de los bancos a instituciones públicas sólidas como el Banco Central Europeo y el Fondo Monetario Internacional. En ese sentido, esas instituciones públicas ya han rescatado en gran medida a las instituciones privadas.
Pero los riesgos no han desaparecido. El margen de error de los principales bancos y otras instituciones financieras es estrecho. Como todavía no cuentan con una capitalización sólida, las pérdidas moderadas por impagos directos y las pérdidas indirectas derivadas de empresas con actividad en Grecia pueden amenazar el capital bancario y hacer que los banqueros reduzcan los préstamos. Unos pocos errores de cálculo en una institución importante podrían tener repercusiones sustanciales. Para empeorar las cosas, los bancos centrales solo tienen una capacidad limitada para impulsar la economía, ya que los tipos de interés siguen cerca de cero.
El segundo canal por el que pueden propagarse el riesgo y las pérdidas desde Grecia son otros países muy endeudados, como España e Italia. Hasta ahora, los mercados financieros no han entrado en pánico ante la capacidad de estos países para pagar sus bonos. Pero un cambio en la situación política —especialmente en España, donde el partido izquierdista Podemos obtiene buenos resultados en las encuestas— podría cambiarlo en un instante.
Por último, un impago de Grecia y su salida de la eurozona podrían desencadenar fuerzas políticas impredecibles, con efectos en cadena sobre la economía europea. Al fin y al cabo, fue la primera ola de austeridad en Grecia la que condujo a la elección de Syriza, un partido de izquierdas cuyo acceso al gobierno pocos habían previsto.
Más dificultades y turbulencias económicas podrían dar lugar a gobiernos aún más extremos en el espectro político (el partido neonazi Amanecer Dorado es otro beneficiario de los problemas económicos de Grecia) o generar una inestabilidad considerable, con gobiernos incapaces de garantizar la seguridad básica, y mucho menos de fomentar una recuperación económica. Si a eso se suman los acercamientos del primer ministro griego Alexis Tsipras al presidente ruso Vladimir Putin, que quizá fueran una amenaza velada para el resto de Europa, resulta difícil saber qué podría ocurrir después. Lo que sí está claro, sin embargo, es que los riesgos a la baja para Europa son graves.
La buena noticia es que Grecia todavía no ha incurrido oficialmente en impago ni ha abandonado la eurozona. Aún hay tiempo para que una de las partes ceda o para que las distintas partes encuentren un compromiso que les permita salvar las apariencias. De hecho, eso es lo que parece buscar ahora el FMI, a juzgar por su reciente informe sobre Grecia, que pide una mejor gestión de la deuda griega y una reestructuración de la deuda.
Muchos griegos desean desesperadamente conservar el euro. En cuanto al resto de Europa, puede que sus responsables no quieran arriesgarse a averiguar si realmente es posible contener las repercusiones de una salida griega.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Mark Roe es profesor en la Facultad de Derecho de Harvard. Es autor de estudios sobre el impacto de la política en la organización y el gobierno corporativo en Estados Unidos y en todo el mundo.
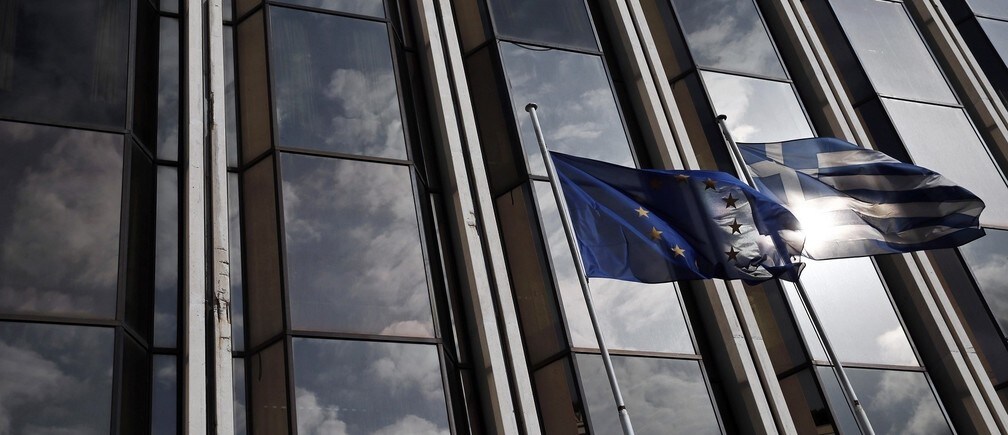
Imagen: Una bandera de la Unión Europea (izquierda) y una bandera nacional griega ondean mientras el cielo se refleja en la fachada de un edificio en Atenas. REUTERS/ Alkis Konstantinidis.




