Este artículo se publicó originalmente en The Financial Times.
Entradas relacionadas:
FT Explainer: interpretación de los futuros sobre fondos federales
Los economistas prevén varias subidas de tipos en Estados Unidos el próximo año
Las sorprendentes conexiones entre Barbie y la Fed
¡Abróchense los cinturones! El miércoles, la Fed prevé subir los tipos de interés por primera vez desde 2006, y la reversión de los últimos siete años de política monetaria extraordinaria se perfila como un despegue experimental, posiblemente accidentado.
Cuando los economistas hablan del tipo oficial de endeudamiento de la Fed, se refieren al tipo de los fondos federales, que desde finales de 2008 se ha mantenido dentro de un corredor entre cero y el 0,25 %.
Aquí tiene un gráfico que muestra el tipo de los fondos federales a un día durante la última década. Hubo algunos movimientos erráticos alrededor de la crisis financiera, pero en general el banco central ha mantenido el control del tipo.
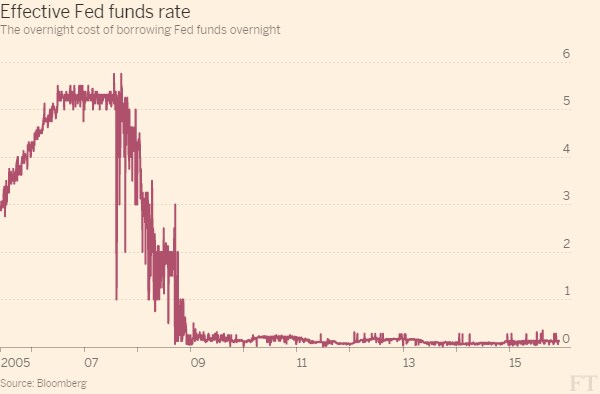
El tipo de los fondos federales marca un referente para el coste del crédito, que se propaga por los mercados y orienta los costes de financiación de todos en EE. UU. (y mucho más allá). Pero la lucha de la Fed contra la crisis ha obstaculizado la tradicional forma de subir los tipos de interés.
La flexibilización cuantitativa de la Fed consistió en comprar enormes cantidades de bonos a los bancos y abonar en sus cuentas de la Fed nuevo dinero, por lo que el sistema financiero está ahora inundado de fondos federales excedentarios.
Aquí tiene un gráfico que muestra cómo las reservas excedentes, que pagan el 0,25 % a los bancos, se han disparado en los últimos años. Ese pequeño bache de 2001 corresponde al momento en que la Fed inyectó dinero adicional al sistema tras los atentados terroristas del 9/11.
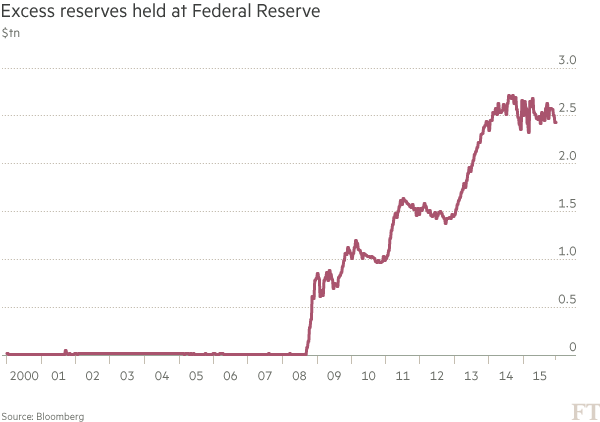
El banco central estadounidense ha mantenido el tipo efectivo de los fondos federales como principal objetivo de tipo de interés, en el extremo superior de un corredor del cero al 0,25 %. Denominado «interés sobre las reservas excedentes», o IOER, esto permite a la Fed pagar intereses sobre el dinero depositado en el banco central y, cuando los responsables de política votan por subir los tipos, previsiblemente este tipo IOER se elevará al 0,5 %.
En teoría, esto debería llevar el tipo efectivo de los fondos federales hasta ese nivel, ya que los bancos no deberían estar dispuestos a prestar a otras entidades financieras a un tipo inferior al que paga el banco central. Pero solo los bancos tienen acceso al IOER, y hay muchos otros prestamistas en el mercado de fondos federales que, en la práctica, han hecho bajar el tipo efectivo muy por debajo del nivel fijado para el IOER.
Aquí tiene un gráfico que muestra eso en acción.

Así pues, la Fed dispone de otras herramientas nuevas para ayudarle a gestionar el proceso de subida de los tipos. Con un suelo provisional del 0,05 %, el programa de recompra inversa a un día, o RRP a un día , está orientado principalmente a los fondos del mercado monetario y se espera que haga gran parte del trabajo pesado.
En una operación típica de RRP, la mesa de operaciones de mercado de la Fed vende a un fondo del mercado monetario un bono del Tesoro de su cartera y acuerda recomprarlo al día siguiente a un precio determinado, un proceso conocido como «repo», abreviatura de «repurchase» (recompra). En la práctica, el balance del banco central no se reduce, pero esto establece un referente para los tipos de interés al contado que la propia Fed paga. Estas operaciones de RRP tendrán lugar cada día hábil entre las 12.45 p. m. y las 1.15 p. m. en Nueva York.
Aquí tiene un gráfico que muestra cómo la Fed ha estado probando el impacto de las RRP en el tipo efectivo de los fondos federales. En ocasiones lo ha subido o bajado para observar el efecto en el mercado de fondos federales.

Actualmente, el programa de RRP está limitado a 300.000 millones de dólares para evitar que las operaciones de la Fed distorsionen los mercados monetarios, pero los economistas prevén que su tamaño tendrá que ampliarse —posiblemente de forma drástica— para garantizar que el banco central disponga de suficiente impulso bajo su subida de tipos, al menos a corto plazo. La mayoría de los analistas pronostica que habrá que ampliarlo a entre 750.000 millones y 1 billón de dólares, o quizá eliminar cualquier límite de tamaño, para garantizar un despegue suave.
Aun así, incluso si la Fed logra situar el tipo efectivo de los fondos federales aproximadamente en el punto medio de su nuevo corredor, sigue en pie la duda de si el resto del mercado de renta fija responderá.
Normalmente, otros tipos de mercado importantes subirían junto con los fondos federales, ya que los bancos y los gestores de fondos aprovecharían cualquier oportunidad para «arbitrar» las anomalías. Pero la normativa ha restringido gravemente la capacidad de los bancos para facilitar estas operaciones de arbitraje, lo que ha dado lugar a una serie de anomalías en los mercados monetarios.
Por ejemplo, el tipo de la repo bancaria GCF —esencialmente el coste que pagan los bancos para tomar prestado entre sí cuando ofrecen garantías, como bonos del Tesoro— es ahora notablemente más alto que el Libor, el tipo de financiación interbancaria sin garantías.

Algunos economistas sostienen que la Fed debería buscar un nuevo mecanismo para fijar los tipos de interés en EE. UU., ya que hoy el mercado de fondos federales es muy pequeño y tiene escasa negociación. Antes de la crisis se negociaban cerca de 350.000 millones de dólares al día, pero hoy los volúmenes diarios son de unos 50.000 millones de dólares. Por eso, algunos piden un replanteamiento radical.
La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: The Financial Times cubre, comenta y analiza las últimas noticias empresariales, financieras, económicas y políticas del Reino Unido y de ámbito internacional.
Imagen: Vista del edificio de la Junta de la Reserva Federal de EE. UU. en Washington. REUTERS/Gary Cameron.




