Cuando Grecia acordó un tercer rescate con los acreedores europeos en julio, los economistas se mostraron aliviados de que uno de los grandes riesgos para la economía mundial en 2015 no llegaría a materializarse. Se vislumbraba un verano benigno.
Sin embargo, los temores por la economía mundial se han intensificado. Y, dado que el epicentro del problema no es una de las economías más pequeñas de Europa, sino China, una de las más grandes del mundo, el posible impacto es mucho mayor.
Ya sea por su mero tamaño, por su importancia para las economías exportadoras de materias primas o por su capacidad para sacudir la confianza global, los desafíos económicos de China se están dejando sentir en los mercados financieros y amenazan la economía mundial.
Los economistas aún no pulsan el botón del pánico. Aunque muchos analistas están rebajando sus estimaciones de crecimiento mundial para 2016, estas tienden a seguir siendo superiores a las de 2015.
Antonio Garcia Pascual, de Barclays, por ejemplo, sigue esperando que las tasas de crecimiento de las economías emergentes y avanzadas aumenten durante el resto de este año, con una expansión de la economía mundial del 3,7 % en 2016, frente al 3,2 % de este año.
Willem Buiter, economista jefe de Citigroup, señala que la economía mundial se encuentra “en un punto muy delicado” y está recortando su previsión de crecimiento para 2016 en China, Japón y otras economías emergentes de Asia y América Latina. Pero aún espera que las condiciones económicas mejoren el próximo año.
Otros afirman que las comparaciones con las crisis financieras mundiales recientes son poco sólidas. A diferencia de 1997, por ejemplo, las economías asiáticas no intentan defender tipos de cambio fijos condenados al fracaso que protegían el endeudamiento en moneda extranjera de sus empresas. Los mercados bursátiles no están tan claramente sobrevalorados como lo estaban en la burbuja puntocom de 2000. Y las instituciones financieras no se están derrumbando como lo hicieron en la crisis mundial de 2008.
“Creemos que los acontecimientos recientes se parecen más a las caídas estivales anteriores, que luego se revirtieron con rapidez, que a las crisis de los mercados emergentes del pasado”, declaró David Rees, economista sénior de mercados de la consultora Capital Economics.
Algunos economistas encuentran difícil entender o racionalizar la reacción del mercado. Erik Nielsen, economista jefe de UniCredit, acusó a los inversores de padecer “hipocondría . . . [donde] cada noticia se considera un desastre en curso”.
Parte de la razón de la relativa calma de los economistas puede explicarse por el papel de China en la economía mundial. Pese a su tamaño, China no se considera un barómetro. Andrew Brigden, de Fathom Consulting, afirma: “Como mayor exportador neto del mundo, el mundo importa más a China de lo que China importa al mundo.”
Sin embargo, los economistas están constatando que los datos económicos de la mayoría de los países —con la excepción del Reino Unido y Canadá— son, en general, peores de lo esperado, y que en muchas economías se ha producido una pérdida definitiva de impulso este año.
Jasper McMahon, de Now-Casting.com, una consultora que resume todos los datos económicos más recientes, afirma: “Nuestra previsión de crecimiento del PIB [producto interior bruto] de EE. UU. para 2015 se ha revisado a la baja en casi 1 punto porcentual desde febrero. Esto coincide ahora con una desaceleración significativa en China y un debilitamiento del impulso en la zona del euro. Aunque no prevemos otra recesión, el riesgo ha aumentado claramente.”
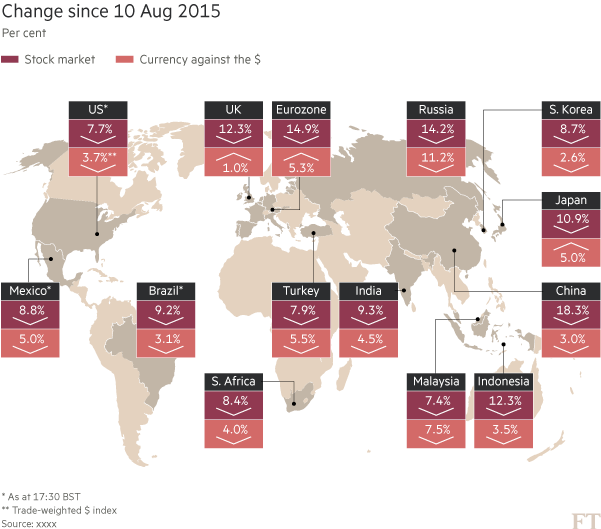
Si los economistas tienen razón en que los riesgos aumentan, pero las perspectivas no apuntan a una caída severa, la cuestión es qué podría cambiar para modificar esa visión. Destacan dos posibles amplificadores de la crisis y dos posibles atenuantes.
Los economistas observarán si la confianza, o lo que Keynes llamó “espíritus animales”, se ha dañado lo suficiente como para hacer que las empresas dejen de gastar. En el otoño de 2008, la inversión se detuvo de repente en muchas economías de todo el mundo, cuando las empresas aplazaron sus planes, lo que generó un círculo vicioso de cautela empresarial y contracción económica.
En segundo lugar, todas las miradas se dirigirán al sistema financiero para ver si la volatilidad de los mercados provoca pérdidas suficientes como para amenazar la solidez de las instituciones financieras. El colapso de los bancos en 2008 transmitió rápidamente más pérdidas y un temor aún mayor en todo el mundo. Los responsables de políticas confiarán en que los colchones reforzados del sector financiero eviten el fracaso de las instituciones de importancia sistémica.
Contribuyen a estabilizar la economía mundial las caídas de los precios del petróleo y de otras materias primas, que actúan como una rebaja fiscal para los consumidores, dándoles más dinero para gastar. Además, los responsables de políticas pueden aplicar políticas económicas más expansivas de lo que podrían aplicar en otras circunstancias, mientras la Reserva Federal delibera sobre si subir los tipos de interés de EE. UU. en septiembre.
Pero nadie puede saber de antemano cómo afectarán las caídas de los precios de las acciones a la economía mundial. Como demostró 2008, lo que puede parecer una crisis contenible puede descontrolarse con rapidez. El consenso actual es, por tanto, muy contingente.
Mientras los hogares sigan dispuestos a gastar, afirman los economistas, el aumento del poder adquisitivo derivado de la gasolina más barata compensará la pérdida de impulso económico mundial procedente de China, y esto sigue sustentando gran parte de las esperanzas de un crecimiento económico más rápido en 2016.
Este artículo se publica en colaboración con The Financial Times. La publicación no implica el respaldo a las opiniones del Foro Económico Mundial.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: The Financial Times cubre, comenta y analiza las últimas noticias empresariales, financieras, económicas y políticas del Reino Unido y de ámbito internacional.
Imagen: Una bandera nacional china ondea en la sede de un banco comercial en una calle financiera. REUTERS.




