Este artículo se publicó por primera vez en The Financial Times.
Entradas relacionadas:
Un grupo británico afirma haber logrado un avance en la cadena de bloques
Un fallo de un tribunal europeo refuerza el bitcoin
¿Hemos alcanzado un punto de inflexión en la tecnología?
No parece un momento revolucionario. Un miembro de un pequeño equipo del banco suizo UBS, atrincherado en la planta 42 de Canary Wharf, en Londres, toca una pantalla y un bono es vendido por una empresa llamada ABC a un inversor llamado XYZ.
Es el tipo de transacción que los bancos ejecutan millones de veces al día en todo el mundo, pero esta transferencia de prueba es diferente. Se completó mediante una cadena de bloques interna, la tecnología de base de datos compartida que alcanzó notoriedad como plataforma de la criptomoneda bitcoin. Los bancos se apresuran ahora a aprovechar el poder de la tecnología de cadena de bloques, convencidos de que podría reducir costes en hasta 20.000 millones de dólares y transformar la forma en que funciona el sector.
UBS no es el único. Su laboratorio en un rascacielos forma parte de un enorme experimento que se desarrolla en varios sectores y que es más pronunciado en el mundo de las finanzas. Bancos, aseguradoras y empresas que van desde IBM hasta PwC intentan averiguar cómo pueden adaptar esta tecnología que, en su forma más simple, permite a consumidores y proveedores conectarse directamente y formar redes en línea, eliminando la necesidad de intermediarios.
Para el sector de servicios financieros, ofrece la oportunidad de renovar la infraestructura bancaria existente, acelerar las liquidaciones y agilizar las bolsas de valores, aunque los reguladores querrán tener la seguridad de que puede hacerse de forma segura. Estos avances podrían combinar dos de los sectores más dinámicos: el centro informático de Silicon Valley y la gestión de inversiones de Wall Street y la City de Londres.
“Podríamos seguir el camino que la tecnología de transferencia de archivos cambió en la música, permitiendo que surgieran nuevas empresas como iTunes”, afirma Michael Harte, director de operaciones y tecnología de Barclays. “Por eso hay en este momento una actividad tan febril.”
Sin autoridad central
Los defensores han aclamado la cadena de bloques como portadora de la promesa revolucionaria que internet tuvo hace dos décadas. Figuras empresariales, desde Bill Gates, de Microsoft, hasta Richard Branson, fundador del Virgin Group, han ensalzado su potencial; en una misión comercial a Asia en agosto, David Cameron, primer ministro del Reino Unido, incluyó a un experto en cadenas de bloques en su séquito.
Los evangelistas afirman que las posibilidades son ilimitadas. Las aplicaciones van desde almacenar la identidad de los clientes hasta gestionar pagos transfronterizos, compensar y liquidar operaciones de bonos o de acciones, y llegar a contratos inteligentes autoejecutables, como un derivado de crédito que paga automáticamente si una empresa quiebra, o un bono que paga intereses periódicamente al tenedor.
Algunos llegan a sugerir que la tecnología ofrece incluso el potencial de desbancar a empresas que han forjado una reputación como “disruptoras”, como Uber y Airbnb.
En su esencia, la cadena de bloques es una red de ordenadores, todos los cuales deben aprobar que una transacción ha tenido lugar antes de registrarla, en una “cadena” de código informático. Como ocurre con bitcoin, la primera aplicación de la tecnología, aplicada al dinero, la criptografía se utiliza para mantener seguras las transacciones y los costes se comparten entre quienes forman parte de la red. Los detalles de la transferencia se registran en un libro mayor público que cualquier persona de la red puede ver.
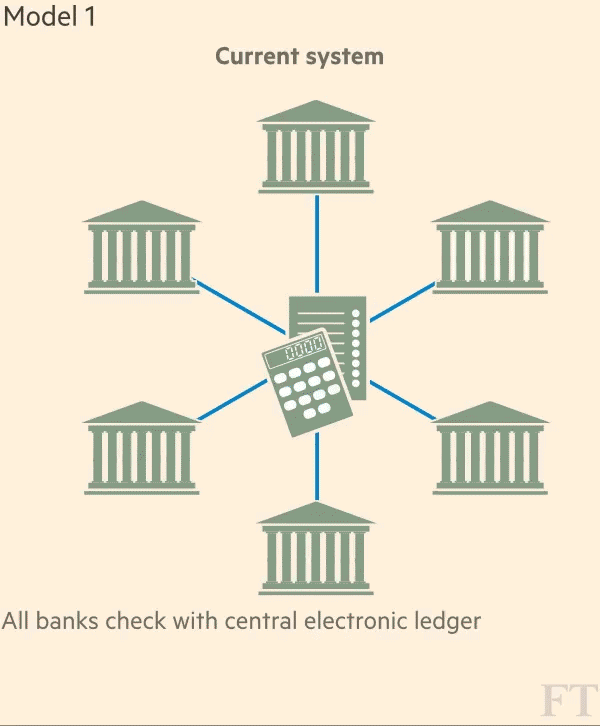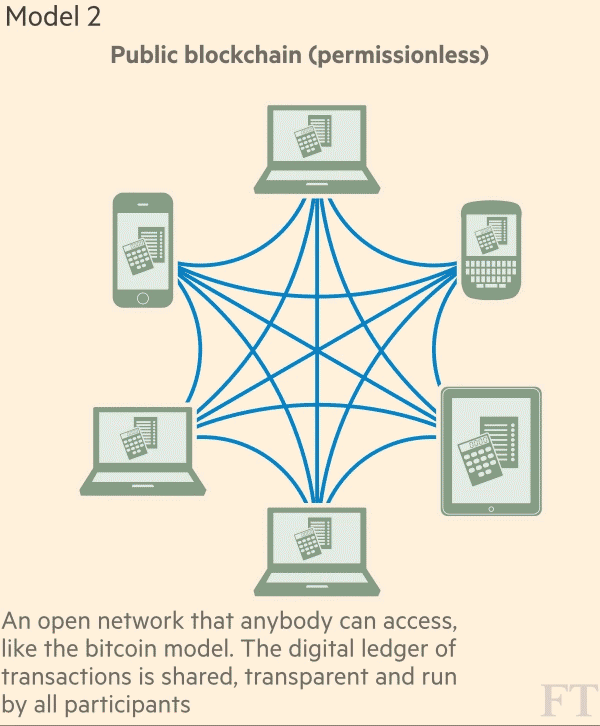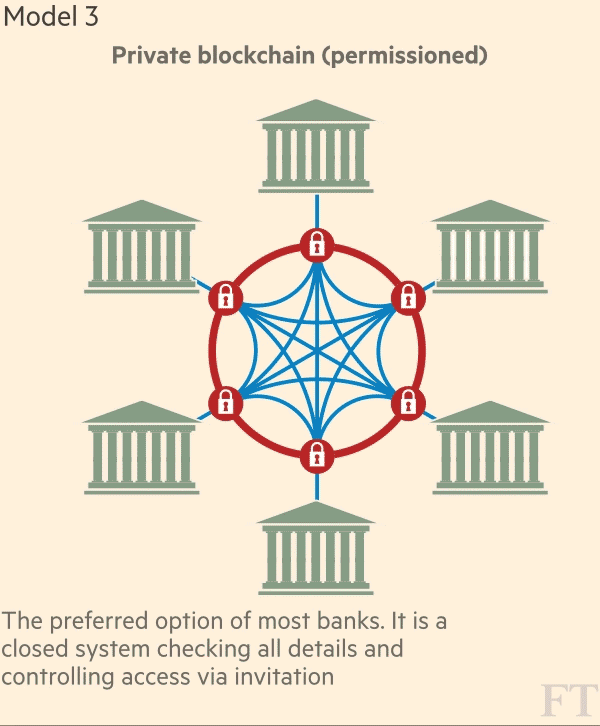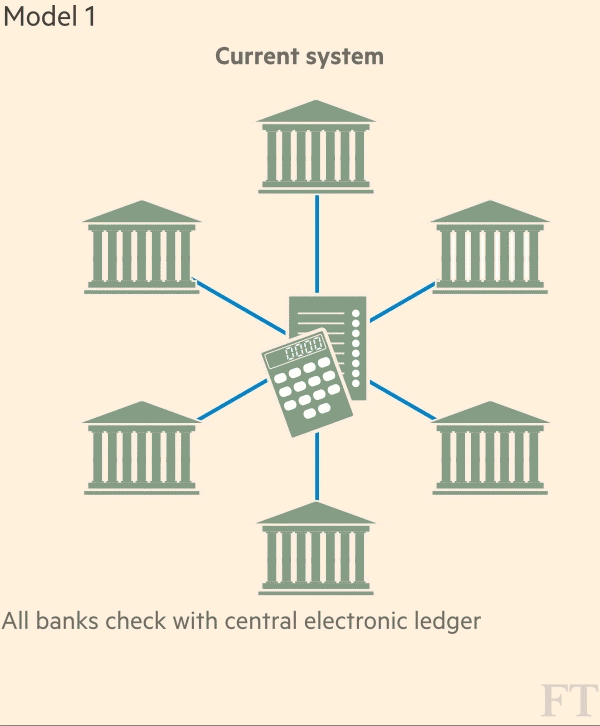
En el sistema actual, es probable que un libro mayor central actúe como custodio de esa información. Pero en una cadena de bloques la información se mantiene de forma transparente en una base de datos compartida, sin que un único organismo actúe como intermediario. Los defensores sostienen que aumenta la confianza entre las partes, ya que no existe posibilidad de abuso por parte de alguien en una posición dominante.
La falta de una autoridad central es precisamente la característica de bitcoin que provocó consternación entre las instituciones financieras tradicionales, la mayoría de las cuales lo mantuvo a distancia. La sensatez de esa actitud pareció confirmarse cuando la criptomoneda se vio envuelta en escándalos que iban desde sus vínculos con el dinero del narcotráfico en el sitio web del mercado negro Silk Road, ya desaparecido, hasta la desaparición de activos de clientes en el intercambio de bitcoin Mt Gox, que colapsó.
Sin embargo, casi todas las grandes instituciones de servicios financieros han superado ya esa desconfianza inicial. La tecnología ha pasado de ser un arma dirigida contra los bancos a ser celebrada como su máxima modernización de la trastienda, una dura derrota para los libertarios que concibieron la idea de la cadena de bloques para eludir el sistema bancario global.
“Los trajes están reemplazando a las sudaderas con capucha y a los vaqueros rotos en las conferencias sobre cadenas de bloques”, afirma Mark Buitenhek, responsable de servicios de transacciones del banco neerlandés ING, que ha contratado a un equipo de especialistas para estudiar formas de usar la tecnología con el fin de aumentar la velocidad y reducir costes en pagos y financiación comercial.
Los experimentos, realizados inicialmente en secreto, han comenzado en serio en el último año.
El deseo de que la tecnología, también descrita como “libro mayor distribuido”, tenga éxito es enorme. Ofrece grandes recompensas: eliminar intermediarios bancarios ineficientes podría ahorrar miles de millones a los consumidores y a la industria de servicios financieros, afirman los entusiastas.

La tecnología podría reducir los costes de infraestructura de los bancos en pagos transfronterizos, negociación de valores y cumplimiento normativo en 15.000-20.000 millones de dólares al año a partir de 2022, según un reciente informe del banco español Santander, la consultora de gestión Oliver Wyman y el inversor de capital riesgo Anthemis.
“En muchos ámbitos parece que la cadena de bloques funcionará y es fácil ver cómo podría revolucionar las finanzas”, afirma Rhomaios Ram, responsable de gestión de productos de la división global de banca transaccional de Deutsche Bank. “La velocidad de ejecución es mucho mayor en la liquidación de valores. [Y] se ve cómo podría reducir el capital que los bancos deben mantener frente a cada operación.”
Para los grandes bancos, que se apresuran a modernizar sus sistemas informáticos, a menudo obsoletos, ante la presión de los reguladores, los competidores digitales y los ciberdelincuentes, la cadena de bloques representa una oportunidad para replantearse gran parte de lo que hacen.
La capacidad de la tecnología para proporcionar un registro infalsificable de identidad, incluido el historial de transacciones de una persona, es un ámbito que se explora con gran interés. Las aseguradoras creen que los registros entrelazados podrían resultar muy útiles para contrastar las acciones de una persona.
“Si se dispone de un libro mayor distribuido seguro, podría utilizarse para almacenar datos de ‘conozca a su cliente’ validados sobre personas o empresas”, afirma David Grace, responsable global de delitos financieros de PwC, la firma de servicios profesionales. “Es una aplicación potencialmente global que podría ofrecer más seguridad sobre los datos de identidad y sobre dónde se almacenan esos datos.”
Los gobiernos también estudian su potencial: Honduras utiliza la cadena de bloques para gestionar los títulos de propiedad de la tierra, mientras que la Isla de Man ha comenzado a probar la tecnología con un registro de empresas de la isla. A más largo plazo, un libro mayor a prueba de manipulaciones podría utilizarse para guardar historiales médicos o desarrollar sistemas de votación electoral transparentes.
La banca ante el futuro
Aunque comprenden su potencial, muchas instituciones financieras siguen tratando de determinar si la tecnología de cadena de bloques ofrece una oportunidad para reducir costes o representa una amenaza para los márgenes que podría llevarlas a cerrar. Los bancos adoptan diversos enfoques en su búsqueda de respuestas.
Algunos han desarrollado modelos internos, como la creación por parte de Citigroup de Citicoin, una moneda digital que se prueba en el laboratorio del banco. Otros han optado por invertir en un especialista: Goldman Sachs encabezó una ronda de financiación de 50 millones de dólares para Circle Internet Financial, que pretende utilizar bitcoin para gestionar pagos de consumo.
Una tercera vía ha sido buscar un socio. Commonwealth Bank of Australia se ha aliado con el proveedor de software de código abierto Ripple para desarrollar un sistema de cadena de bloques para pagos entre sus filiales. Algunos bancos, como Barclays y UBS, trabajan con empresas emergentes de cadena de bloques a través de un programa de incubadora o aceleradora tecnológica.
UBS tiene un equipo de ocho personas que trabaja en Canary Wharf, en Londres, junto a empresas emergentes en lo que denomina su incubadora Level 39; se trasladaron a la planta 42 a medida que crecía el proyecto. La colaboración, para investigar la negociación de bonos y la creación de una moneda propia, pone de manifiesto un gran problema al que se enfrentan las instituciones financieras: si la participación en una red de libro mayor distribuido debería ser solo por invitación y, por tanto, más controlada, o no.
La cadena de bloques de código abierto de bitcoin, descrita como un sistema “sin permisos”, significa que es descentralizada y abierta a cualquiera. UBS y Microsoft trabajan ambos con la empresa emergente de cadena de bloques Ethereum, que utiliza una tecnología de código abierto similar y permite los contratos inteligentes que pueden ejecutar operaciones automáticamente.
Pero muchos en la banca, reacios a perder el control de las operaciones o a disgustar a los reguladores, ven el futuro en redes cerradas, o de acceso únicamente autorizado.
Casi dos docenas de los mayores bancos del mundo, entre ellos JPMorgan, UBS y Barclays, han respaldado R3 CEV, una empresa emergente, para crear una cadena de bloques privada abierta solo a participantes invitados que, entre ellos, mantienen y gestionan la red. Forma parte de un esfuerzo por construir una plataforma para toda la industria que estandarice el uso de la tecnología.
“Esto no va a ocurrir si cada uno trabaja por su cuenta: tiene que ser colaborativo”, sostiene Hyder Jaffrey, responsable del equipo de cadena de bloques de UBS.
Según PwC, hay unas 300 empresas emergentes de tecnología, en su mayoría en Estados Unidos y el Reino Unido, que desarrollan ideas para que la cadena de bloques funcione en los servicios financieros. Muchas están dirigidas por antiguos altos ejecutivos de grandes bancos, por ejemplo Blythe Masters, antes en JPMorgan y ahora al frente de la empresa emergente de cadena de bloques Digital Asset Holdings.
“Esta tecnología debe tomarse tan en serio como debió tomarse el desarrollo de internet a principios de los años noventa”, dijo a una reciente audiencia. “Es análoga al correo electrónico para el dinero.”
Según Coindesk, una publicación especializada en bitcoin, el capital riesgo ha inundado el sector, con unos 462 millones de dólares comprometidos entre enero y septiembre de este año, el doble de la cantidad captada en el mismo periodo de 2014.
Una cuestión de seguridad
En medio del entusiasmo, existe el reconocimiento de que pasarán entre dos y cinco años antes de que surjan aplicaciones prácticas en el mundo real. La tecnología tendrá que superar graves obstáculos para demostrar que es sólida y segura, y necesitará obtener el respaldo de los reguladores.
“La cuestión, al final, es lo segura que es toda esta tecnología y si pondrías tus ahorros de toda la vida en la cadena de bloques”, afirma el señor Buitenhek, de ING. “¿Qué hacen al respecto los reguladores y los bancos centrales, y pueden los bancos y los reguladores garantizarla?”
Vitaly Kamluk, investigador principal de seguridad de Kaspersky Lab, que asesora a clientes en seguridad digital, sostiene que la naturaleza descentralizada de la tecnología de libros mayores distribuidos aún debe conciliarse con la forma en que estas bases de datos pueden mantenerse de manera limpia y segura.
“El problema de los actores malintencionados puede resolverse bastante fácilmente cuando la tecnología es centralizada”, afirma. “[Pero] esto aún no se ha resuelto en el caso de arquitecturas descentralizadas en las que cada participante tiene los mismos derechos y no puede imponer una decisión única.”
En junio, la Comisión de Bolsa y Valores de Estados Unidos (SEC) llegó a un acuerdo de 20.000 dólares con Sand Hill Exchange, de California, por ofrecer operaciones con derivados vinculados a empresas privadas de Silicon Valley, utilizando la cadena de bloques para la liquidación. La SEC dictaminó que Sand Hill “ofrecía ilegalmente productos derivados complejos a inversores minoristas”.
Otras reacciones han sido más favorables: el Banco de Inglaterra estudia la tecnología y afirmó en un reciente documento que “en el futuro puede ser posible —al menos en teoría— que la infraestructura existente del sistema financiero sea sustituida gradualmente por una variedad de sistemas distribuidos”.
La tecnología ya gestiona un negocio intenso. En un día promedio se añaden más de 120.000 transacciones a la cadena de bloques de bitcoin, lo que representa unos 75 millones de dólares intercambiados, según blockchain.info. Actualmente hay 380.000 bloques; el libro mayor pesa casi 45 gigabytes.
Pero aún le queda un largo camino antes de poder demostrar su valor en el mundo de las finanzas. Por ejemplo, todavía no está claro que la tecnología pueda escalarse de forma suficientemente eficiente para afrontar el desafío.
“Hace entre seis y nueve meses hubo cierto bombo cuando había que hablar de la cadena de bloques”, afirma Didier Valet, responsable de banca corporativa y de inversión de Société Générale, de Francia, que recientemente se sumó a la iniciativa R3 CEV. “[Pero] todavía no está claro si será revolucionaria o no.”
La publicación no implica respaldo de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: The Financial Times cubre, comenta y analiza las últimas noticias empresariales, financieras, económicas y políticas del Reino Unido y del ámbito internacional.
Imagen: Una ilustración muestra una proyección de código binario sobre un hombre que sostiene un ordenador portátil. REUTERS/Kacper Pempel.




