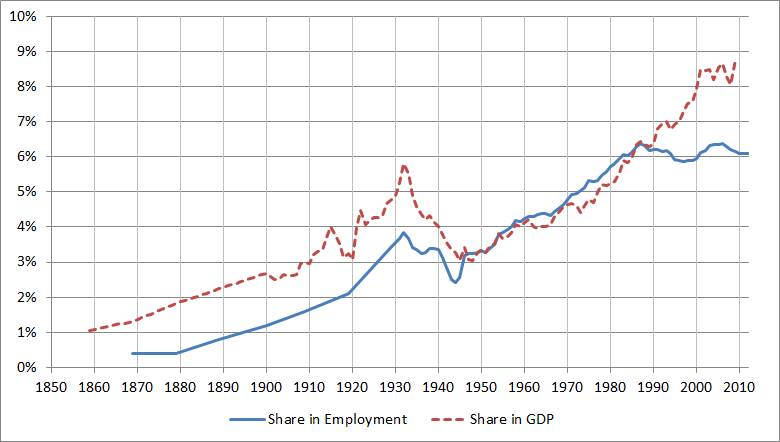
El sector financiero ha crecido de forma constante y rápida desde la Segunda Guerra Mundial en muchas economías avanzadas. El crecimiento del sector financiero es evidente según cualquier indicador. La Figura 1 muestra que, particularmente en EE. UU., tanto la proporción de las finanzas en el PIB como su participación en el empleo han aumentado sustancialmente. Y, lo que es más importante, el crecimiento de las finanzas ha ido acompañado de salarios relativos más altos y una mayor intensidad de habilidades en el sector (Philippon y Reshef, 2012).
Figura 1. El crecimiento del sector financiero de EE. UU.
La considerable expansión del sector financiero y el aumento de los salarios relativos en las finanzas han impulsado el debate sobre si esta expansión es socialmente deseable.
Por un lado, la intermediación financiera puede ser crucial para la asignación eficiente de recursos escasos.
Merton y Bodie (1995) lo expresaron así: «Un sistema financiero bien desarrollado y de funcionamiento fluido facilita… la asignación eficiente del capital físico a su uso más productivo en el sector empresarial».
Esta idea está relacionada con una amplia literatura que sostiene que el desarrollo financiero causa crecimiento económico, porque, al relajar las restricciones financieras, el sector financiero corrige la asignación inadecuada del capital y, en consecuencia, mitiga las pérdidas de productividad derivadas de las fricciones financieras.
Por otro lado, quienes critican el sector financiero señalan que podría tener consecuencias negativas para la asignación del talento.
James Tobin (1984) expuso claramente la cuestión: «[Estamos] dedicando cada vez más recursos, incluida la flor y nata de nuestra juventud, a actividades financieras alejadas de la producción de bienes y servicios, a actividades que generan altas recompensas privadas desproporcionadas con respecto a su productividad social».
Las críticas al sector financiero se han hecho más audibles tras la Crisis Global (Turner, 2009; Volcker, 2010; Obama, 2012). Además, Berkes et al. (2012) aportan pruebas empíricas que sugieren que las finanzas empiezan a tener un efecto negativo en el crecimiento de la producción cuando el crédito al sector privado supera el 100% del PIB.
La disyuntiva entre la asignación eficiente del capital y el emprendimiento
No cabe duda de que la asignación eficiente del capital humano y físico es esencial para el crecimiento económico. Sorprendentemente, muy pocos artículos han estudiado la asignación de recursos entre la intermediación financiera y la producción final. De todos los recursos disponibles, el más valioso es la mente humana (el talento). En Shakhnov (2014), intento cerrar esta brecha y evaluar el debate sobre políticas de manera estructurada mediante la construcción de un modelo en el que la intermediación financiera puede aumentar el bienestar, pero aparta de la producción a algunas personas con talento.
Mi modelo trata de personas que deben elegir dónde trabajar y dónde invertir. Pueden tener talento o no, y ser ricas o no. Estudio cómo deberían asignarse estas personas y sus fondos de la manera más eficiente. El talento es importante tanto para la industria como para el sector financiero: más talento en la industria significa que se produce más producto por unidad de capital, mientras que más talento en las finanzas significa que el capital puede asignarse de manera más eficiente.
El mundo no es perfecto: los inversores no saben dónde encontrar a un emprendedor con talento, y los emprendedores con talento no saben dónde encontrar a un inversor rico. Esta información privada provoca una asignación inadecuada del capital: los emprendedores con talento reciben una financiación ineficientemente escasa. Sin embargo, los banqueros con talento pueden distinguirlos: el sector financiero puede corregir potencialmente esta asignación inadecuada poniendo en contacto a un emprendedor con talento y a un inversor rico. El modelo ofrece importantes conclusiones sobre el sector financiero.
En primer lugar, el sector financiero debería ser mayor en los países o períodos con mayor desigualdad de riqueza y de talento, porque en esos casos las posibles pérdidas de productividad derivadas de la asignación inadecuada del capital son particularmente graves.
En segundo lugar, el equilibrio descentralizado presenta una asignación inadecuada del talento: el sector financiero absorbe talento por encima del nivel socialmente deseable, porque ofrece a las personas con talento la oportunidad de extraer una renta informativa excesiva debido a la presencia de externalidades.
Cuando las personas eligen entre trabajar en las finanzas o emprender, no internalizan las externalidades negativas que imponen a los inversores: cuantos más banqueros hay, menos emprendedores con talento y buenas oportunidades de inversión hay. Según mi modelo, el mundo es uno en el que había demasiados banqueros de inversión y demasiado pocos grandes emprendedores. La eficiencia puede restablecerse gravando al sector financiero.
Vincular la desigualdad de riqueza con el crecimiento de las finanzas
El modelo ofrece una explicación novedosa del crecimiento de las finanzas al vincularlo con un aumento de la desigualdad de riqueza. Pequeñas diferencias iniciales en la riqueza de los inversores provocan una desigualdad sustancial de ingresos entre los emprendedores, que se traduce en una mayor desigualdad de riqueza en el período siguiente. El efecto se refuerza a sí mismo. Los inversores ricos están dispuestos a pagar una prima más alta por servicios financieros que aumenten el rendimiento de sus ahorros; por tanto, cuanto mayor es la dispersión de la riqueza, más alto es el precio de los servicios financieros. Este precio más alto induce a una mayor proporción de personas con talento a emprender carreras en las finanzas. Así, el crecimiento de las finanzas y el aumento de la desigualdad de riqueza van de la mano, como se muestra en la Figura 2.
Figura 2. Proporción del empleo en las finanzas (panel izquierdo) y relación entre la riqueza del 5% más rico y la riqueza mediana (panel derecho)
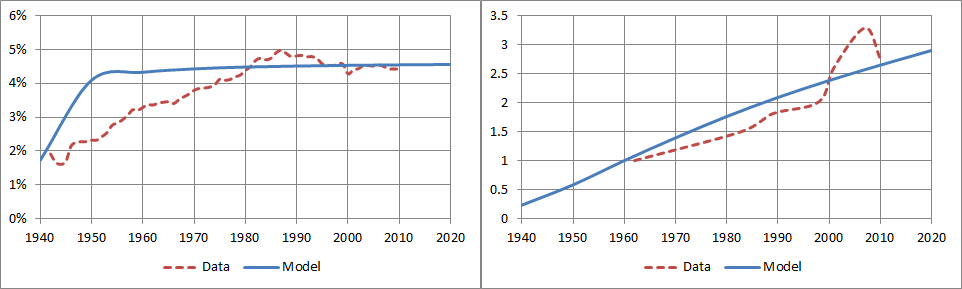
Nota: Los datos corresponden a EE. UU.
Muchos estudios analizan las causas de la expansión del sector financiero, pero ninguno vincula dicha expansión con el aumento de la desigualdad de riqueza. Muestro que, por sí solo, el aumento de la desigualdad de riqueza basta para explicar plenamente el crecimiento de las finanzas. Esto concuerda con el argumento de Piketty y Zucman (2014) de que la razón principal del aumento de la desigualdad es que los servicios financieros asociados a la gestión de activos generan rendimientos superiores y afectan de manera desproporcionada a las personas ricas. Según Greenwood y Scharfstein (2013), gran parte del crecimiento del sector financiero proviene de la gestión de activos, incluido el capital privado, que es principalmente un servicio para personas ricas.
El panel derecho de la Figura 3 muestra que el crecimiento de la productividad de EE. UU. se ha desacelerado significativamente desde 1973, con un ligero repunte de la productividad en la década de 1990. Mi modelo vincula la desaceleración con una asignación inadecuada del talento. Como podemos ver, el mayor aumento de la proporción del empleo en las finanzas ocurrió en la década de 1980, precisamente cuando observamos la mayor caída de la productividad en EE. UU. Además, el modelo predice que el sector financiero seguiría creciendo como proporción del PIB, pero no del empleo, como podemos ver al comparar los paneles izquierdos de las Figuras 2 y 3. Asimismo, las regresiones entre países muestran que, en consonancia con las predicciones de mi modelo, las desigualdades de riqueza y de talento se asocian positivamente con el tamaño del sector financiero.
Figura 3. Proporción de las finanzas en el PIB (panel izquierdo) y desaceleración de la productividad (panel derecho)
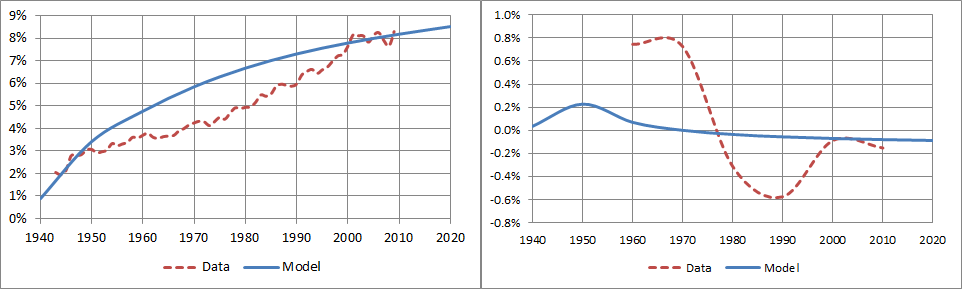
Nota: Los datos corresponden a EE. UU.
Implicaciones para las políticas
El problema de mi economía es que el rendimiento de las finanzas es demasiado alto en comparación con el del emprendimiento. Por tanto, una política eficiente debería reducir la prima financiera, ya sea gravando a los banqueros o subvencionando las empresas emergentes. La tributación del sector financiero ha sido un tema candente desde la Crisis Global, especialmente en la UE (véase Comisión Europea, sin fecha). Las subvenciones al emprendimiento son bastante comunes: los gobiernos y los donantes gastan miles de millones de dólares en subvencionar programas de formación en emprendimiento en todo el mundo (véase, por ejemplo, Comisión Europea, 2013).
En segundo lugar, en muchos países industrializados, la banca es una industria muy concentrada y el grado de concentración ha ido creciendo. Mi artículo sugiere que el aumento de la concentración del sector financiero quizá no sea del todo indeseable, porque una de las implicaciones de mi modelo es que un sector financiero perfectamente competitivo atrae demasiado talento, mientras que, en igualdad de condiciones, un banco monopolista contrataría a menos banqueros. Si un banco monopolista pudiera apropiarse del excedente total de la intermediación, contrataría el número eficiente de banqueros.
Referencias
Berkes, E., U. Panizza y J.-L. Arcand (2012), «Too Much Finance?», documento de trabajo del FMI 12/161, junio.
Comisión Europea (2013), «Educación para el emprendimiento: guía para educadores», guía preparada para la Comisión Europea – DG Empresa e Industria.
Comisión Europea (sin fecha), «Tributación del sector financiero», página web, última actualización: 4 de noviembre de 2014.
Greenwood, R. y D. Scharfstein (2013), «The Growth of Finance», Journal of Economic Perspectives 27(2): 3–28.
Merton, R. C. y Z. Bodie (1995), «Un marco conceptual para analizar el entorno financiero», en D. B. Crane, K. A. Froot, S. P. Mason, A. Perold, R. C. Merton, Z. Bodie, E. R. Sirri y P. Tufano, The Global Financial System: A Functional Perspective, Boston: Harvard Business School Press: 3–31.
Obama, B. (2009), «El presidente explica su visión más amplia de la economía», discurso en la Universidad de Georgetown, 14 de abril.
Philippon, T. y A. Reshef (2012), «Wages and Human Capital in the U.S. Finance Industry: 1909–2006», Quarterly Journal of Economics 127(4): 1551–1609.
Piketty, T. y G. Zucman (2014), «El capital vuelve: relaciones riqueza-ingresos en países ricos, 1700–2010», Quarterly Journal of Economics, de próxima publicación.
Shakhnov, K. (2014), «La asignación del talento: finanzas frente a emprendimiento», documento de trabajo del EUI ECO 2014/13.
Tobin, J. (1984), «On the efficiency of the financial system», Lloyds Bank Review 153: 1–15.
Turner, A. (2009), «Cómo domar las finanzas globales», Prospect, 27 de agosto.
Volcker, P. (2009), «Paul Volcker: pensar con más audacia», informe Future of Finance del Wall Street Journal, diciembre.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para seguir al Foro: Agenda, suscríbase a nuestro boletín semanal.
Autor: Kirill Shakhnov es candidato a doctorado en Economía en el Instituto Universitario Europeo.
Imagen: Un hombre pasa junto a edificios en el distrito central de negocios de Singapur el 14 de febrero de 2007. REUTERS.




