Las disyuntivas de política en trinidades imposibles o trilemas son inherentes a las respuestas a la globalización. El análisis de un trilema de política se desarrolló primero como diagnóstico de los problemas del tipo de cambio, es decir, de la incompatibilidad entre la libre circulación de capitales, la autonomía de la política monetaria y un régimen de tipo de cambio fijo. Sin embargo, puede ampliarse provechosamente a otros asuntos, como los debates sobre las instituciones políticas nacionales e incluso las relaciones internacionales.
En la práctica, como han demostrado los especialistas que investigan el trilema del tipo de cambio, resulta empíricamente difícil determinar una postura de política pura dentro del trilema. Hay distintos grados de compromiso con un régimen de tipo de cambio fijo, distintos grados de apertura al capital internacional y distintos niveles de autonomía monetaria (Obstfeld, Shambaugh y Taylor 2005). Por tanto, las posturas de política se sitúan en el espacio entre las posiciones extremas.
Trilema n.º 1: el trilema macroeconómico clásico
El primer trilema es, sin duda, el más conocido de los cuatro que examinamos. Padoa-Schioppa (1982) reformuló la proposición de Mundell (1963) como el «cuarteto inconsistente» de objetivos de política, al incorporar la política comercial, otro componente central del paquete de globalización: libre comercio, movilidad de capitales, tipos de cambio fijos o gestionados e independencia de la política monetaria. Tanto en la formulación de Mundell (1963) como en la de Padoa-Schioppa (1982), la elección imposible ofrecía una justificación racional para construir un marco institucional más estricto o seguro que garantizara la integración transfronteriza; ambos fueron arquitectos destacados del proceso de unión monetaria europea.
Rey (2013) ha planteado recientemente de forma más severa la restricción de política derivada de la libre circulación de capitales: muestra que, en un mundo globalizado con libre circulación de capitales, la política monetaria está limitada incluso con tipos de cambio flexibles o flotantes. Por tanto, elegir un tipo de cambio flotante no otorga carta blanca a la política monetaria.
Figura 1. El trilema macroeconómico clásico

Trilema n.º 2: el trilema de la estabilidad financiera
La formulación del trilema macroeconómico clásico dice poco sobre la secuencia de las medidas de política. Abrir la cuenta de capital en un régimen de tipo de cambio fijo es difícil de conciliar con la estabilidad financiera. Esta lógica da lugar al segundo trilema.
La interacción entre los movimientos internacionales de capital y un sistema bancario débil en los mercados emergentes ha sido una fuente constante de grandes crisis financieras internacionales. Entre los ejemplos conocidos figuran Estados Unidos en la década de 1830, Argentina a finales del siglo XIX, Europa Central en la década de 1920, algunos países asiáticos emergentes en la década de 1990 y Europa Meridional en la década de 2000. En muchos casos, aunque no en todos, el aumento de capital también provocó crisis fiscales posteriormente, tras una emisión excesiva de deuda pública impulsada por rescates de bancos insolventes o por garantías (explícitas o implícitas). A menudo se intentó entonces compensar la falta de estabilidad financiera mediante garantías gubernamentales, que acabaron siendo promesas incumplibles y agravaron la inestabilidad financiera.
Figura 2. El trilema de la estabilidad financiera

Trilema n.º 3: el trilema de economía política
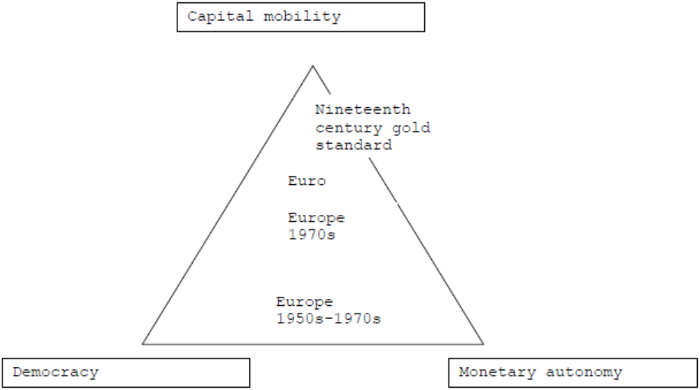
Tras un período de apertura financiera, el consiguiente desarrollo de desequilibrios financieros puede poner a prueba el sistema político. A los Estados (sean autocracias o democracias) inicialmente les gustan los beneficios que genera la apertura de los mercados de capitales. También es probable que las democracias, cuyos gobiernos responden a las demandas de corto plazo de los votantes, quieran establecer una política monetaria independiente. Deben resolver una disyuntiva entre la autonomía monetaria presente y la capacidad de atraer entradas de capital.
Así, el tercer trilema puede formularse como la incompatibilidad entre los flujos de capital, una política monetaria independiente y la democracia. Plantea un grave problema para quienes creen que una esfera importante de la política de un Estado moderno debe poder decidirse mediante un proceso democrático.
Figura 3. El trilema de economía política
Ambas políticas se enfrentan a problemas de consistencia temporal.
En primer lugar, el estímulo monetario solo reportará beneficios inmediatos si no se anticipa.
Si se espera que el comportamiento se repita, los agentes incorporarán el futuro a sus respuestas al estímulo. El estímulo depende de que la política no se mantenga.
En segundo lugar, en cambio, las entradas de capital también pueden tener efectos a corto plazo, pero si se interrumpen abruptamente, los proyectos de inversión quedarán sin terminar y el reembolso será problemático.
Los beneficios dependen de la expectativa de que los flujos continúen. Pero a los Estados, especialmente a los democráticos, les resulta difícil comprometerse con políticas que realmente consoliden las bases institucionales que permiten las entradas de capital a largo plazo. Existe un incentivo para obtener ventajas a corto plazo (como las derivadas del estímulo monetario) y dejar los problemas de más largo plazo a los gobiernos sucesores.
Mientras las entradas continúan y se acumulan los desequilibrios financieros, el sistema parece políticamente atractivo y estable. De hecho, los partidos políticos suelen llegar a acuerdos para respaldar a gobiernos que pueden prometer las reformas institucionales necesarias para permitir que continúe la entrada de capital. La advertencia sobre los efectos potencialmente perjudiciales se deja en manos de forasteros impopulares, que hacen profecías al estilo de Casandra. Los iniciados que se benefician de las entradas ridiculizan a las Casandras.
Sin embargo, cuando aparecen las tensiones financieras y, con ellas, los costos de la apertura, los partidos políticos ya no quieren que se los asocie con las consecuencias. En las nuevas circunstancias, los votantes culparán a los partidos establecidos y acudirán en masa a partidos antisistema o populistas. Los populistas pueden ser de izquierda o de derecha. De hecho, la mayoría de los partidos antisistema intentan fusionar críticas de izquierda y de derecha al «sistema». La crítica de izquierda sostiene que la carga del ajuste de la crisis recae de manera desigual sobre los pobres. La crítica de derecha subraya que el ajuste beneficia a los acreedores extranjeros y menoscaba la soberanía nacional. El principio democrático simplemente se reformula como defensa de la soberanía nacional. Esta reacción se produjo durante la Gran Depresión.
El recuerdo de la política de la Depresión se desvaneció con el superciclo crediticio que surgió lentamente en la segunda mitad del siglo XX. El argumento comenzó a resurgir, sobre todo en los debates sobre la compatibilidad de la globalización con la democracia en los mercados emergentes (Eichengreen 1996). Rodrik (2000 y 2007) formuló la idea como un argumento general sobre la incompatibilidad entre hiperglobalización, democracia y autodeterminación nacional: «la democracia, la soberanía nacional y la integración económica global son mutuamente incompatibles». Presentó a la UE como el mejor modelo de una nueva forma de gobernanza global con elaboración supranacional de normas (Rodrik 2011). Tras la Crisis Global, los mismos problemas y dilemas de política aparecieron en los países industriales ricos, y la globalización volvió a parecer vulnerable.
Puede considerarse que la política democrática evoluciona en torno a dos tipos de operaciones:
La formulación de leyes basadas en principios generales de conducta; y
La redistribución de recursos.
La capacidad de redistribuir es limitada cuando existe una gran movilidad transfronteriza de los factores de producción. El capital es claramente el factor más móvil y escapa si las tasas impositivas sobre el capital son demasiado altas. Sin embargo, el mismo proceso puede darse también en el caso de los impuestos sobre las rentas altas, ya que quienes las perciben intentarán operar en otro marco nacional y fiscal. Incluso la capacidad de formular leyes generales puede verse limitada, pues principios incompatibles en distintos países pueden generar anomalías o lagunas legales, así como oportunidades para elegir el foro más conveniente.
Trilema n.º 4: el trilema de las relaciones internacionales
A las democracias les gusta el «orden internacional» cuando las ayuda a atraer entradas de capital beneficiosas. Pero tanto la movilidad del capital (como hemos visto) como los límites que impone el orden internacional reducen el margen para la política democrática.
El argumento de atarse las manos para garantizar que las decisiones democráticas fueran compatibles con un marco de estabilidad a más largo plazo solía presentarse en forma de tratados o acuerdos de seguridad. A menudo, la garantía que necesitaban los acreedores para convencerse de prestar era política, más que un simple mecanismo de compromiso monetario (como participar en el patrón oro, un mecanismo de tipos de cambio o la unión monetaria). Los vínculos de alianza ofrecían a los inversores la seguridad de que los gobiernos acreedores presionarían a los bancos para que siguieran prestando, reduciendo así la probabilidad de interrupciones repentinas. La búsqueda de credibilidad podía conducir a un compromiso de seguridad, y los países buscaban vínculos con poderosos países acreedores por los beneficios financieros. Este tipo de argumento sobre el baluarte de seguridad que afianza los movimientos de capital se aplica tanto a los regímenes democráticos como a los no democráticos.
Además, en las sociedades democráticas, el impulso redistributivo generado por el proceso político puede traducirse —especialmente cuando se hacen evidentes los límites de la redistribución nacional— en el deseo de redistribuir los recursos de otros países. La carga de un ajuste desagradable podría trasladarse a otras personas, que están fuera de las fronteras nacionales y, por tanto, fuera del proceso político. Los tratados y compromisos de seguridad contienen precisamente este impulso («¡Que paguen los demás!»). Un sistema de alianzas o una unión política más estrecha (como en la Europa moderna) ayuda a contener impulsos democráticos desestabilizadores en los que las decisiones democráticas de un país chocan con las preferencias electorales de otras democracias.
Así, el cuarto trilema puede formularse de la siguiente manera: los flujos de capital, la democracia y un orden político internacional estable no pueden conciliarse simultáneamente.
Figura 4. El trilema de las relaciones internacionales

Observaciones finales: trilemas en la teoría y en la práctica
Puede que los cuatro trilemas no constituyan los corsés de política aparentemente imposibles que parecen representar. En la práctica, siempre hay soluciones intermedias. En la versión macroeconómica original, nunca hay movilidad de capitales pura ni autonomía pura de la política monetaria. Algunas restricciones a la movilidad de capitales —incluso la preferencia de los inversores por el mercado nacional o un mayor control macroprudencial de la banca— ofrecen cierto margen de maniobra. Los responsables de la formulación de políticas siempre hacen concesiones prácticas.
Pensar en un concepto más amplio de democracia en un contexto internacional reduce la lógica política de la mentalidad de suma cero, según la cual las ganancias de un país solo pueden lograrse imponiendo pérdidas a otros. Por tanto, un paraguas de seguridad más amplio puede proporcionar un marco de normas sobre los movimientos de capital y un marco de estabilidad que limite o circunscriba la capacidad destructiva de los auges crediticios alimentados por la movilidad del capital.
Pero esos grandes pactos —cuyo mejor ejemplo histórico es el acuerdo de 1944-1945 que incluyó Bretton Woods— son difíciles de alcanzar sin una medida considerable de temor. El equivalente actual de la presión temporal que existía al final de la Segunda Guerra Mundial es una crisis global urgente, pero también incontrolable. La triste lección de Bretton Woods es que las cosas deben ser extremadamente peligrosas antes de que surja una dinámica política de reforma. Puede que el mundo actual, pese a todas sus inquietudes, sencillamente no parezca lo bastante peligroso y que los responsables de la formulación de políticas confíen demasiado en la permanencia del fenómeno de la globalización.
Referencias
Borio, C, H James y H S Shin (2014) «El sistema monetario y financiero internacional: una perspectiva histórica de la cuenta de capital», BIS WP 457.
Eichengreen, B (1996) Globalizing Capital: a History of the International Monetary System, Princeton: Princeton University Press
Ferguson, N (1999) The House of Rothschild: Volume 1: Money’s Prophets: 1798-1848, Nueva York: Penguin.
Mundell, R A (1963) «Movilidad del capital y política de estabilización con tipos de cambio fijos y flexibles», Canadian Journal of Economic and Political Science 29(4): 475–485.
Obstfeld, M,J C Shambaugh y A M Taylor (2005) «El trilema en la historia: disyuntivas entre tipos de cambio, políticas monetarias y movilidad del capital», The Review of Economics and Statistics 87(3), páginas 423-438, diciembre.
Padoa-Schioppa, T (1982) «Movilidad del capital: ¿por qué no se aplica el tratado?» en T Padoa-Schioppa (1994) The Road to Monetary Union in Europe, Oxford: Clarendon Press, pp. 26-43.
Rey, H (2013), Dilemma not Trilemma: The global financial cycle and monetary policy independence, presentación de Jackson Hole, agosto.
Rodrik, D (2000) «¿Hasta dónde llegará la integración económica internacional?», Journal of Economic Perspectives 14(1), pp. 177-186
Rodrik, D (2007) «El ineludible trilema de la economía mundial», http://rodrik.typepad.com/dani_rodriks_weblog/2007/06/the-inescapable.html
Rodrik, D (2011) The Globalization Paradox: Democracy and the Future of the World Economy, Nueva York: Norton
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Michael Bordo es profesor de Economía en Rutgers University. Harold James es profesor de Historia y Asuntos Internacionales y Claude and Lore Kelly Professor of European Studies en Princeton University, y Senior Fellow de CIGI.
Imagen: Un empleado cuenta billetes de euro en la sede central del Bank of Taiwan en Taipéi. REUTERS/Pichi Chuang




