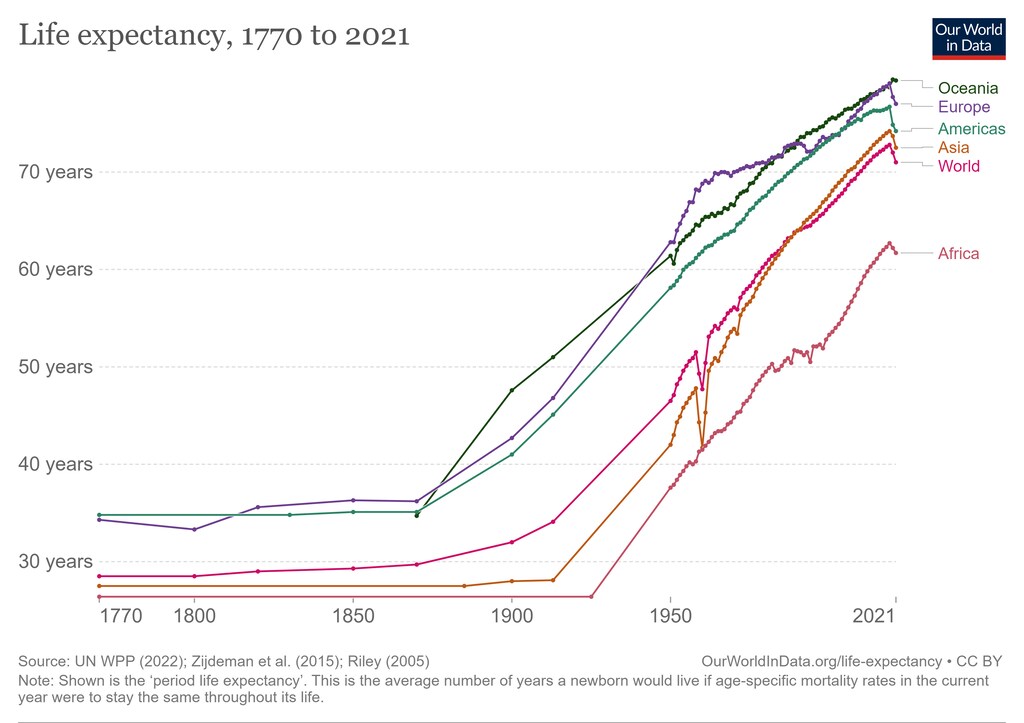
Análisis de la División de Población de las Naciones Unidas muestra que, a nivel mundial, la esperanza de vida promedio aumentó de 46,5 años en 1950 a 71,7 años en 2022.
Para una vida larga de mayor calidad se requieren tanto el bienestar financiero como el físico.
Desde el cuidado de familiares mayores hasta la mayor probabilidad de cambios de carrera y de reciclaje profesional, el desafío de garantizar que una vida más larga sea una vida mejor no puede recaer en un solo grupo.
Requiere los esfuerzos conjuntos de las personas, los empleadores, los gobiernos y los proveedores de servicios financieros
La esperanza de vida ha aumentado de forma constante durante décadas y las personas viven más que nunca. Análisis de la División de Población de las Naciones Unidas muestra que, a nivel mundial, la esperanza de vida promedio aumentó de 46,5 años en 1950 a 71,7 años en 2022.
Este aumento de la longevidad refleja de manera positiva los avances que hemos logrado como sociedad y los progresos en salud, ciencia y tecnología de las últimas décadas. Sin embargo, debemos recordar que vivir más no es un fin en sí mismo. Sí, las personas quieren vivir más, pero, lo que es fundamental, quieren vivir más y mejor.
Los desafíos para lograrlo son considerables, como se describe en Living Longer Better: Understanding Longevity Literacy, un nuevo estudio del Foro Económico Mundial y Mercer. Para alcanzar un determinado nivel de calidad de vida en la vejez se requieren esfuerzos significativos por parte de las personas, los empleadores, los proveedores de servicios financieros y los gobiernos.
Las implicaciones de vivir con una mayor calidad de vida durante más tiempo son complejas e involucran tanto el bienestar financiero como el físico. Para financiar una vida más larga, es necesaria una inversión continua en el desarrollo de competencias y opciones flexibles de trabajo para nuestra fuerza laboral global. Las oportunidades de seguir aprendiendo y de trabajar de otra manera a medida que las personas envejecen serán cada vez más importantes.
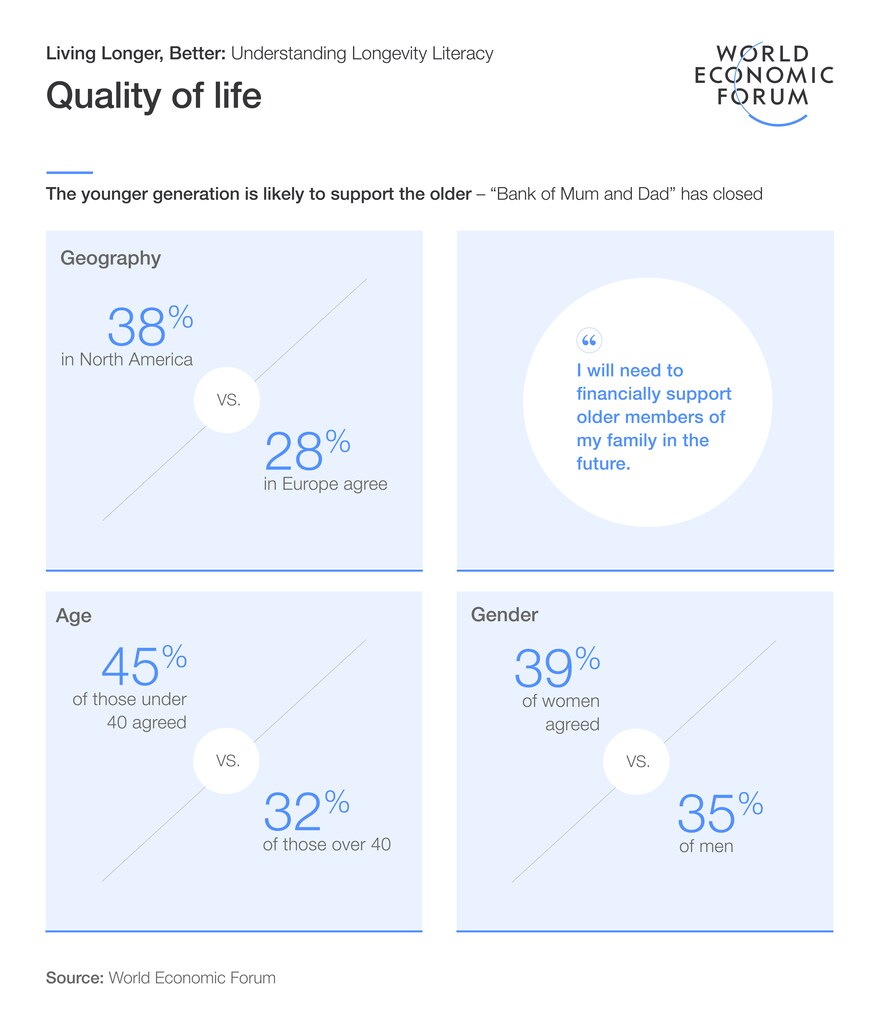
Hoy en día, como es probable que las personas vivan más que las generaciones anteriores, deben tener en cuenta su propia salud y la de los familiares a los que puedan necesitar apoyar en la vejez. Dos tercios de los encuestados por el Foro Económico Mundial y Mercer esperan tener que brindar cuidados físicos a familiares mayores en el futuro, mientras que más de un tercio en general prevé tener que proporcionar apoyo financiero.
La situación financiera de las personas hoy en día es muy distinta a la de generaciones pasadas. Se acercan a su fin los días de los planes de pensiones de salario final y de los planes de pensiones de prestación definida, y existe un amplio consenso en que los actuales sistemas de pensiones públicas de muchas de las economías más grandes y prósperas del mundo son insostenibles.
Las personas asumen una responsabilidad mucho mayor por su futuro financiero. Sin embargo, preocupa que el 55 % de los encuestados reconozca que no ha ahorrado lo suficiente o desconozca cómo construir resiliencia financiera y alcanzar los niveles de ingresos necesarios para la jubilación.
Esto resulta especialmente preocupante, dado que el 44 % de los encuestados menores de 40 años indicó que le gustaría dejar de trabajar a los 60 años o incluso antes.
En este contexto, la dificultad que enfrentan las personas para encontrar asesoramiento financiero confiable y de confianza se vuelve aún más acuciante. Las personas menores de 40 años tienen ocho veces más probabilidades que las generaciones mayores de buscar asesoramiento financiero en las redes sociales. Los datos muestran que el 42 % de la Generación Z sigue cuentas de TikTok y compra a través de ellas. Sin embargo, el sector de los servicios financieros no se está adaptando a los hábitos de compra de las distintas generaciones. A diciembre de 2022, los bancos más populares del Reino Unido y de Estados Unidos no tenían ningún contenido en TikTok los bancos más populares del Reino Unido y de Estados Unidos no tenían ningún contenido en TikTok para involucrar e informar a las generaciones más jóvenes.
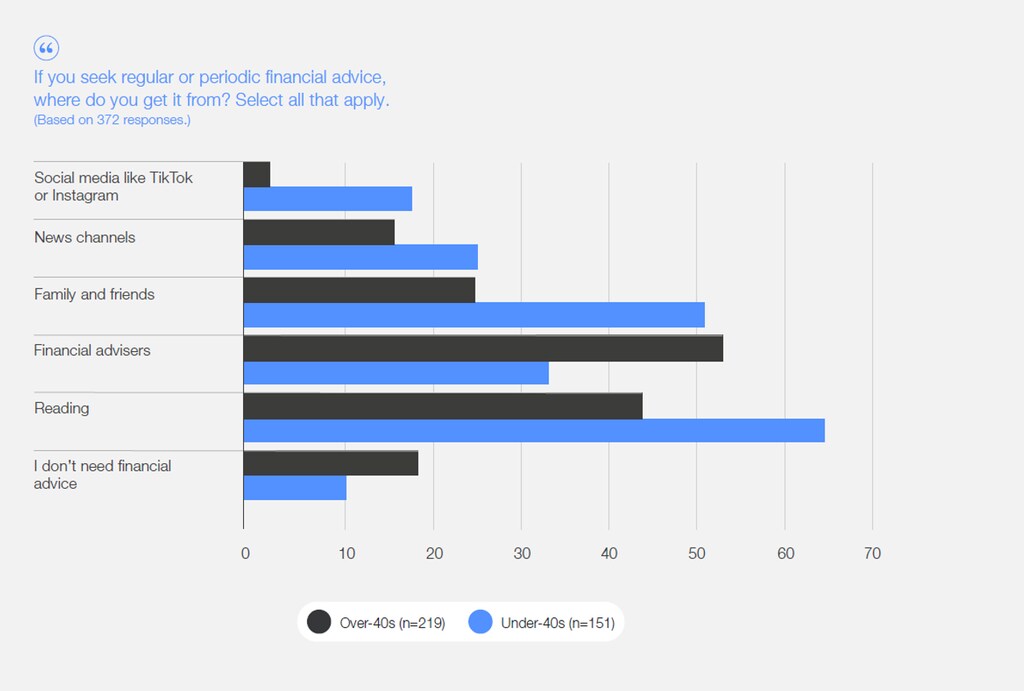
Dado que las necesidades individuales y los niveles de alfabetización financiera evolucionan con el tiempo, existe un imperativo claro de ofrecer asesoramiento personalizado y de alta calidad, en lugar de un enfoque único para todos que conducirá a peores resultados. Los gobiernos y los empleadores están actualmente en la mejor posición para cumplir este imperativo, ya que ambos llegan a toda la población de personas con ingresos activos y son relativamente confiables como fuentes de asesoramiento. Los proveedores privados de servicios financieros también tienen un papel cada vez mayor que desempeñar.
Cómo vivir una vida larga y saludable
Es importante tener en cuenta que vivir mejor implica algo más que una jubilación cómoda. El modelo de vida en tres etapas (estudio, trabajo, jubilación) está cada vez más desactualizado. Es cada vez más común que las personas tengan una vida de múltiples etapas, que entran y salen de la fuerza laboral, cambian de carrera, se toman pausas profesionales, se reciclan profesionalmente y regresan a la escuela, por ejemplo. El camino puede no ser lineal y puede variar mucho según las necesidades y deseos de cada persona. Las políticas, prácticas y modelos de empleo aún no se han adaptado a este cambio.
¿Qué significa todo esto en la práctica? El desafío de garantizar que una vida más larga sea una vida mejor no puede recaer en un solo grupo. Requiere los esfuerzos conjuntos de las personas, los empleadores, los gobiernos y los proveedores de servicios financieros:
Las personas pueden trabajar para desarrollar una idea realista de lo que se puede lograr en relación con sus objetivos, comprender los factores que afectarán a la esperanza de vida saludable (mejor) y, si es necesario, trabajar para mejorar esos aspectos. Las soluciones digitales de salud más accesibles y la tecnología portátil pueden ofrecer una solución rápida en este sentido. El uso proactivo de programas de detección de salud también es especialmente eficaz.
Los empleadores pueden establecer disposiciones que apoyen a sus empleados para alcanzar mejores resultados a largo plazo, especialmente en lo que respecta a un modelo de vida de múltiples etapas. Los programas de jubilación progresiva y flexible son una incorporación de rápido crecimiento en el modelo de empleo, cuyo uso se ha duplicado desde los niveles anteriores a la pandemia. Un mayor apoyo a la educación financiera está ganando terreno como beneficio para los empleados. La flexibilidad laboral, ahora habitual, también ofrece nuevas oportunidades para que las personas prolonguen su carrera (y su potencial de ingresos) y, al mismo tiempo, atiendan las responsabilidades que puede traer la vida en la última etapa.
Los gobiernos desempeñan un papel fundamental al garantizar que existan funciones de apoyo suficientes para protegerse frente a posibles desafíos, como el cuidado de familiares, que podrían afectar la calidad de vida. De hecho, la Directiva de la UE 2019/1158 introduce el derecho a una licencia para el cuidado de hasta cinco días laborables al año. La directriz no impone a los empleadores la obligación de pagar durante la licencia para cuidados, pero recomienda que los Estados miembros introduzcan dicha normativa. El Reino Unido acaba de aprobar legislación al respecto. Se trata de un paso pequeño pero importante en la dirección correcta en el ámbito, muy complejo, de cómo proporcionar de manera eficaz la atención en la última etapa de la vida, y otros países deberían tomar nota.
Los proveedores de servicios financieros pueden personalizar y promover activamente el asesoramiento y las recomendaciones para adaptarse a los distintos hitos y etapas de la vida, en lugar de adoptar un enfoque universal. Aquí se necesita avanzar más; por ejemplo, mejorando las recomendaciones para que las mujeres aborden la brecha de pensiones de género que es de casi el 50 % en algunos países.

En Mercer, trabajamos estrechamente con empresas y gobiernos para ayudar a orientar y desarrollar enfoques, marcos y plataformas que puedan respaldar a las personas y promover el bienestar, aumentar la flexibilidad y proporcionar las herramientas necesarias para ayudar a los empleados a vivir más tiempo, mejor y con una vida más plena.
Las experiencias varían inevitablemente, ya sea una multinacional tecnológica, un líder de servicios financieros o una marca de lujo, pero es alentador ver que las organizaciones ya están actuando y colaborando en el tipo de alianzas que, creemos, ofrecen la mejor solución para afrontar los desafíos que supone vivir más y mejor en el futuro.