El auge del sector de servicios financieros de África en los últimos años ha sido notable. Hace apenas una década era un sector relativamente poco explorado y con escasa inversión; hoy se considera una de las perspectivas más prometedoras del continente. Esto se debe a que el desarrollo del sector financiero lleva tiempo en la agenda de los responsables de políticas públicas africanos, pues, además de ofrecer oportunidades rentables a los inversores, su desarrollo continuo tiene el potencial de transformar la vida de millones de personas en todo el continente. Por ejemplo, el acceso al crédito para las pymes y las empresas más informales puede generar empleo, crear redes de protección y, en última instancia, contribuir a reducir la pobreza.
Con esto en mente, diversas reformas de políticas públicas durante la última década han contribuido a crear un entorno más propicio para el desarrollo del sector financiero. Los Gobiernos han avanzado en la introducción de marcos regulatorios, sistemas de información e instituciones reguladoras muy necesarios, todos ellos orientados a permitir y facilitar un mayor desarrollo del sector.
Sin embargo, la transformación no ocurrirá de la noche a la mañana, ni en una semana, un mes o un año. Y aunque la mayoría de los países africanos aún están rezagados respecto del resto del mundo en la adopción de productos bancarios y de seguros, esto deja un margen considerable para el desarrollo futuro. Así se ofrecen oportunidades rentables a los inversores dispuestos a asumir cierto riesgo y a innovar, ya que su éxito dependerá de su capacidad para diseñar productos nuevos o nuevas formas de ofrecerlos que se ajusten a las características tanto de los mercados destinatarios como de sus consumidores en todo el continente africano.
Para delimitar el estado actual del sector de servicios financieros en África, a continuación expongo los aspectos más destacados de las industrias bancaria y de seguros.
Cómo atender a la población «no bancarizada» de África
Los sectores bancarios de varios países del África subsahariana (SSA) han registrado un crecimiento significativo en los últimos años.
Uno de los factores que han contribuido a ello es el rápido crecimiento de los bancos panafricanos. Las industrias bancarias de toda el África subsahariana están muy concentradas: los cuatro principales bancos suelen representar la mayoría de los activos totales del sector bancario de cada país. La creciente presencia de filiales de grandes bancos mundiales en el continente mejorará, en última instancia, la disponibilidad y la calidad de los servicios financieros; sin embargo, hasta ahora la atención se ha centrado en gran medida, aunque no exclusivamente, en las empresas corporativas de alto margen, en lugar de en el creciente segmento minorista, incluida la inclusión financiera de los hogares de menores ingresos y de los sectores «no bancarizados» de las economías. En la actualidad, los bancos internacionales con mayor presencia en África proceden principalmente del Reino Unido (UK), Francia y Estados Unidos.
Además de estas filiales, los grandes bancos de mercados financieros bien desarrollados del propio continente africano han tenido, de hecho, el mayor impacto. Como resultado, los sectores financieros de todo el continente pueden beneficiarse de mejoras en eficiencia, innovación y profundización financiera. Entre los bancos africanos de mayor tamaño figuran Ecobank, con raíces en Togo, que tiene la mayor presencia en África y prestaba servicios bancarios en 32 países en 2013; United Bank for Africa, con sede en Nigeria, que opera en 19 países africanos; Standard Bank, con una presencia amplia en 18 países africanos; y Barclays Africa Group, que prestaba servicios bancarios en 10 países africanos en 2013, también a través de la marca Absa en Sudáfrica.
Sin embargo, pese al sólido crecimiento del sector bancario, una gran proporción de la población africana aún no utiliza servicios financieros formales. El hecho de que el alcance de los bancos comerciales —en términos de sucursales y cajeros automáticos en proporción a la población— siga muy por debajo de los promedios mundiales ciertamente no ayuda en este sentido.
Dicho esto, las sucursales de bancos comerciales y los cajeros automáticos son costosos y más eficientes en zonas de alta densidad de población, por lo que no son realmente adecuados para atender a las grandes poblaciones «no bancarizadas», ampliamente dispersas por extensas áreas. Para cerrar esta brecha, los bancos que operan en el continente han empezado a explorar modelos operativos alternativos, como la banca móvil y en línea, las sucursales móviles y el uso de agentes externos, como supermercados o sucursales de correos, entre otros, allí donde sean accesibles y apropiados.
Perspectivas alentadoras para la penetración futura de los seguros en África
Por otro lado, el mercado de seguros de África está poco desarrollado: salvo Sudáfrica, Namibia y Mauricio, todos los países tienen tasas de penetración muy bajas. Según Swiss Re, el valor total de las primas de seguros de África fue apenas inferior a $70bn en 2013, un 2% menos que los $71.35bn de 2012. Esto significa que la cuota de África en el mercado mundial fue de solo el 1.5%. El bajo desempeño de África en el ámbito mundial se nota especialmente si se excluye Sudáfrica, que representó casi el 74% ($51.6bn) de todas las primas de seguros africanas en 2013, mientras que los otros 53 países aportaron $18.3bn, apenas el 0.4% del mercado mundial de seguros.
La baja penetración de los seguros en África se debe principalmente a la falta de conciencia y al hecho de que la mayoría de los africanos todavía son demasiado pobres para poder pagarlos. Por lo general, el acceso a los seguros empieza a aumentar rápidamente solo en los tramos de ingresos medios-altos; pero, como la mayoría de los africanos aún se esfuerza por cubrir sus necesidades básicas de alimentación y otros gastos cotidianos, los seguros siguen estando muy lejos del alcance de la mayoría. Por este motivo, según un artículo de Imara, las aseguradoras de África tradicionalmente se dirigen solo al 5% más rico de la población adulta. Incluso en Sudáfrica, que cuenta con un mercado de seguros bien desarrollado, menos del 30% de los adultos de bajos ingresos tiene seguro.
Además, otros factores determinantes clave de un sector de seguros en cualquier país son los niveles de ingresos, la estabilidad política, la profundidad y sofisticación del sector financiero, el nivel y la volatilidad de la inflación, la cultura y la capacidad de las empresas para innovar.
Sin embargo, los mercados de seguros de África están cambiando gradualmente. Algunos países africanos ya tienen niveles de ingresos bastante altos y, por tanto, clases medias considerables, lo que impulsa el desarrollo de los seguros; además, en los últimos años, el crecimiento más reciente del volumen de primas de seguros en África ha sido uno de los más altos del mundo.
Los mercados de seguros «sin cobertura» o insuficientemente atendidos de África ofrecen un número creciente de oportunidades no solo para las grandes aseguradoras extranjeras y africanas, sino también para las microaseguradoras que venden productos de bajo costo a los grupos de menores ingresos. Además, la llegada del dinero móvil ha aportado una nueva dimensión a la industria de seguros de África: contratar un seguro desde un teléfono móvil es un área de crecimiento prometedora, pues ofrece a los africanos, especialmente en regiones remotas, una forma más asequible de acceder a productos de seguros. Sin embargo, para desplegar con éxito estos productos o servicios se requiere la cooperación de empresas de telecomunicaciones, bancos y aseguradoras.
En general, el segmento de seguros no de vida seguirá dominando a corto plazo; sin embargo, a medida que aumenten los ingresos de los africanos y los consumidores adquieran más conocimientos financieros, también surgirán cada vez más oportunidades en el segmento de vida.
Históricamente, la principal razón de la baja inclusión financiera en el continente han sido los bajos niveles de ingresos en general. La segunda barrera más importante para el uso de servicios financieros formales es la distancia que hay que recorrer para acceder a ellos.
Sin embargo, con el aumento de los ingresos y una clase media en rápido crecimiento, cada vez más instituciones financieras han tomado conciencia del enorme potencial de la base de consumidores de África, que supera los mil millones. Estas instituciones también se han visto impulsadas a reconsiderar su forma de hacer negocios y adoptar estrategias innovadoras para ir más allá del ámbito de los «productos bancarios tradicionales» propiamente dichos y adaptar sus productos a las crecientes necesidades de sofisticación financiera de los consumidores africanos.
Si los bancos logran llegar a las grandes poblaciones «insuficientemente bancarizadas/no bancarizadas» y «sin seguro» de todo el continente, esto podría generar un aumento significativo de nuevos depósitos y primas, respectivamente. Además, incluso con márgenes de beneficio más bajos, las ventajas de aprovechar las economías de escala deberían contribuir a los resultados netos. Así pues, aunque no está exento de desafíos, el sector de servicios financieros de África presenta atractivas oportunidades de inversión.
Autor: Bisi Lamikanra, socio y directora de Consultoría de Gestión, KPMG Nigeria y FS Africa
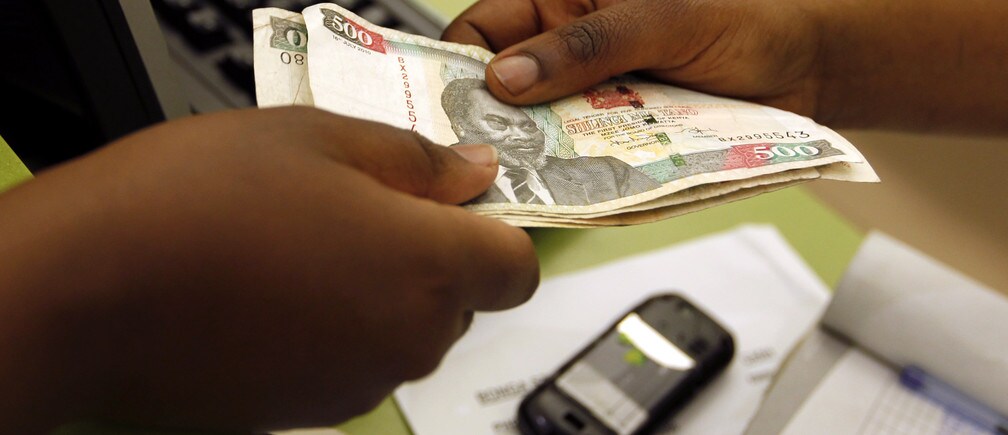
Imagen: Un cliente realiza una transferencia de dinero móvil en el distrito central de negocios de Nairobi, capital de Kenia. REUTERS/Thomas Mukoya




