Este artículo se publica en colaboración con Project Syndicate.
Todo país avanzado cuenta con una ley de quiebra, pero no existe un marco equivalente para los prestatarios soberanos. Ese vacío jurídico importa porque, como vemos ahora en Grecia y Puerto Rico, puede asfixiar a las economías.
En septiembre, las Naciones Unidas dieron un gran paso para llenar ese vacío al aprobar un conjunto de principios para la reestructuración de la deuda soberana. Los nueve preceptos (a saber, el derecho de un soberano a iniciar una reestructuración de deuda, la inmunidad soberana, el trato equitativo de los acreedores, la reestructuración por (super)mayoría, la transparencia, la imparcialidad, la legitimidad, la sostenibilidad y la buena fe en las negociaciones) constituyen los elementos básicos de un marco de derecho internacional eficaz.
El abrumador respaldo a estos principios, con 136 miembros de la ONU votando a favor y solo seis
en contra (encabezados por Estados Unidos), muestra el alcance del consenso mundial sobre la necesidad de resolver las crisis de deuda de manera oportuna. Pero el siguiente paso (un tratado internacional que establezca un régimen global de quiebra al que estén sujetos todos los países) podría resultar más difícil.
Los acontecimientos recientes subrayan los enormes riesgos que plantea la falta de un marco para la reestructuración de la deuda soberana. La crisis de deuda de Puerto Rico no puede resolverse. En particular, los tribunales estadounidenses invalidaron la ley de quiebra nacional, al dictaminar que, dado que la isla es, en la práctica, una colonia de Estados Unidos, su gobierno carecía de autoridad para promulgar su propia legislación.
En el caso de Argentina, otro tribunal estadounidense permitió que una pequeña minoría de los llamados fondos buitre pusiera en peligro un proceso de reestructuración al que el 92,4 % de los acreedores del país había dado su conformidad. De manera similar, en Grecia, la ausencia de un marco jurídico internacional fue una razón importante por la que sus acreedores (la troika formada por la Comisión Europea, el Banco Central Europeo y el Fondo Monetario Internacional) pudieron imponer políticas que causaron un daño enorme.
Pero algunos actores poderosos se detendrían mucho antes de establecer un marco jurídico internacional. La Asociación Internacional del Mercado de Capitales (ICMA), respaldada por el FMI y el Tesoro de Estados Unidos, propone modificar el lenguaje de los contratos de deuda. La piedra angular de tales propuestas es la implementación de mejores cláusulas de acción colectiva (CAC), que harían vinculantes para todos los demás acreedores las propuestas de reestructuración aprobadas por una supermayoría de acreedores.
Pero, aunque las mejores CAC sin duda complicarían la vida de los fondos buitre, no son una solución integral. De hecho, el enfoque en afinar los contratos de deuda deja sin resolver numerosas cuestiones críticas y, en cierto modo, consolida las deficiencias del sistema actual, o incluso empeora las cosas.
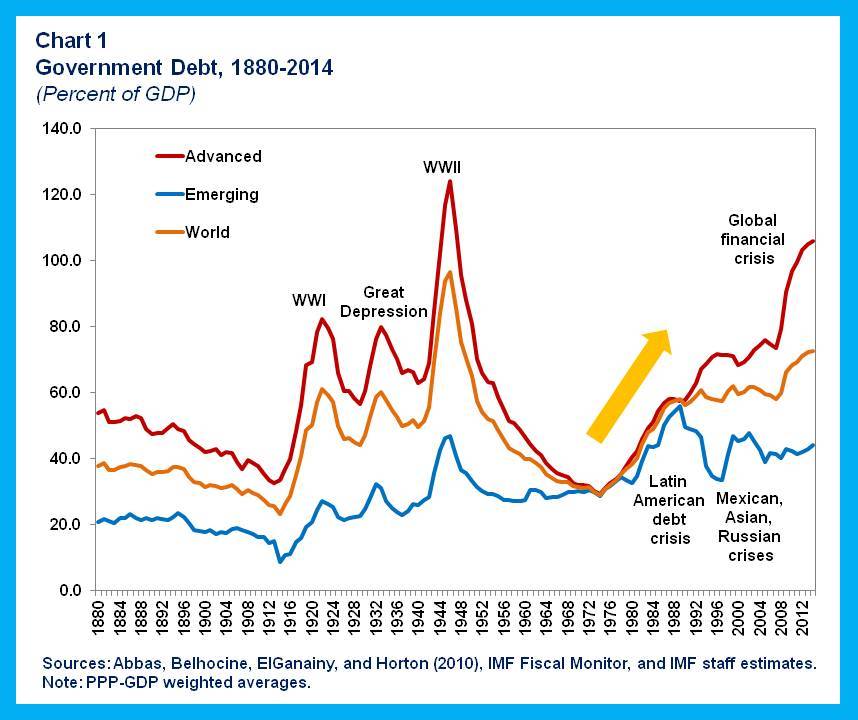
Fuentes: Abbas, Belhocine, ElGanainy y Horton (2010), Monitor Fiscal del FMI y estimaciones del personal técnico del FMI. Nota: promedios ponderados por PPA-PIB.
Por ejemplo, una cuestión grave que sigue sin abordarse en la propuesta de la ICMA es cómo resolver los conflictos que surgen cuando se emiten bonos en distintas jurisdicciones con marcos jurídicos diferentes. El derecho contractual podría funcionar bien cuando solo existe una clase de tenedores de bonos; pero cuando se trata de bonos emitidos en distintas jurisdicciones y monedas, la propuesta de la ICMA no resuelve el difícil problema de la «agregación» (¿cómo se ponderan los votos de distintos reclamantes?).
Además, la propuesta de la ICMA fomenta un comportamiento colusorio entre los principales centros financieros: solo los acreedores cuyos votos contarían para activar las CAC serían aquellos que posean bonos emitidos bajo un conjunto restringido de jurisdicciones. Y no hace nada para abordar la grave inequidad entre los acreedores formales y los implícitos (es decir, los pensionistas y trabajadores a quienes los deudores soberanos también tienen obligaciones), que no tendrían ninguna voz en una propuesta de reestructuración.
Los seis países que votaron en contra de la resolución de la ONU (Estados Unidos, Canadá, Alemania, Israel, Japón y el Reino Unido) cuentan todos con legislación nacional en materia de quiebra, porque reconocen que las CAC no son suficientes. Sin embargo, todos se niegan a aceptar que la razón de ser de un Estado de derecho nacional (incluidas las disposiciones para proteger a los prestatarios débiles de acreedores poderosos y abusivos) se aplique también al ámbito internacional. Quizá sea porque todos son grandes países acreedores, sin deseo de aceptar restricciones a sus poderes.
El respeto a los nueve principios aprobados por la ONU es precisamente lo que ha faltado en las últimas décadas. La reestructuración de la deuda griega de 2012, por ejemplo, no restauró la sostenibilidad, como demostró la desesperada necesidad de una nueva reestructuración solo tres años después. Y casi se ha convertido en la norma vulnerar los principios de inmunidad soberana y trato equitativo de los acreedores, como se evidenció con tanta claridad en la decisión del tribunal de Nueva York sobre la deuda argentina. El mercado de permutas de incumplimiento crediticio (credit default swaps) ha dado lugar a procesos no transparentes de reestructuración de deuda que no generan incentivos para que las partes negocien de buena fe.
Lo irónico es que países como Estados Unidos se oponen a un marco jurídico internacional porque interfiere con su soberanía nacional. Sin embargo, el principio más importante al que la comunidad internacional ha prestado su asentimiento es el respeto a la inmunidad soberana: existen límites más allá de los cuales los mercados (y los gobiernos) no pueden ir.
Los gobiernos en ejercicio podrían sentirse tentados a canjear la inmunidad soberana por mejores condiciones de financiación a corto plazo, a costa de mayores costes que pagarán sus sucesores. Ningún gobierno debería tener derecho a renunciar a la inmunidad soberana, del mismo modo que ninguna persona puede venderse como esclava.
La reestructuración de la deuda no es un juego de suma cero. Los marcos que la rigen determinan no solo cómo se reparte el pastel entre los acreedores formales y entre los reclamantes formales e informales, sino también el tamaño del pastel. Los marcos de quiebra nacionales surgieron porque castigar con prisión a los deudores insolventes era contraproducente: un preso no puede pagar sus deudas. Del mismo modo, golpear a los países deudores cuando están en apuros solo agrava sus problemas: los países en caída económica libre tampoco pueden pagar sus deudas.
Un sistema que realmente resuelva las crisis de deuda soberana debe basarse en principios que maximicen el tamaño del pastel y garanticen que se reparta de forma justa. Ya contamos con el compromiso de la comunidad internacional con esos principios; solo nos falta construir el sistema.
La publicación no implica el respaldo de los puntos de vista del Foro Económico Mundial.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Joseph E. Stiglitz es premio Nobel de Economía y profesor universitario en la Universidad de Columbia. Martin Guzman, investigador posdoctoral del Departamento de Economía y Finanzas de la Escuela de Negocios de la Universidad de Columbia.
Imagen: Un hombre camina frente a edificios en el distrito financiero central. REUTERS/Nicky Loh.




