La banca internacional desde la crisis
Tres hechos resumen los cambios en la banca internacional desde la crisis global.
Los préstamos bancarios transfronterizos —es decir, los préstamos directos a entidades no afiliadas en el extranjero— han disminuido en relación con los préstamos locales concedidos a través de filiales o sucursales de bancos extranjeros; por ejemplo, un préstamo de una filial de un banco extranjero a una empresa o un hogar del mismo país (Figura 1). En 2007, los créditos transfronterizos eran aproximadamente un tercio mayores que los créditos locales. En 2013, ambos eran aproximadamente iguales.
Figura 1. Créditos transfronterizos/créditos locales de filiales extranjeras (porcentaje)

Fuentes: Banco de Pagos Internacionales (BPI), Estadísticas Bancarias Consolidadas, y cálculos del personal del FMI.
Los créditos extranjeros totales (la suma de los créditos transfronterizos y los créditos locales de las filiales de bancos extranjeros) han disminuido, y este descenso se debe principalmente a los bancos de la Eurozona (Figura 2). Los créditos de otros países se han recuperado desde el mínimo de 2008.
Figura 2. Créditos extranjeros por país de origen de los bancos (billones de dólares estadounidenses)

Fuentes: Banco de Pagos Internacionales (BPI), Estadísticas Bancarias Consolidadas, y cálculos del personal del FMI.
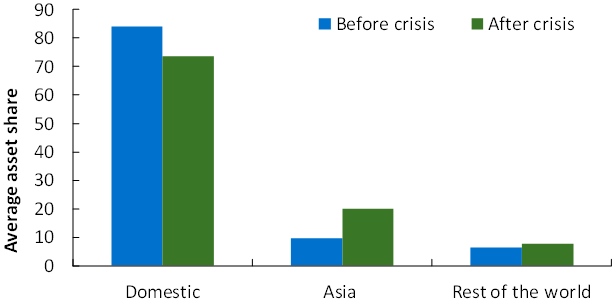
La regionalización bancaria ha aumentado, especialmente en Asia. El desglose geográfico de los activos de unos 25 bancos asiáticos muestra un aumento de la proporción de activos mantenidos en la región (Figura 3). Los bancos asiáticos que declaran datos al BPI también mantienen una proporción creciente del total de créditos bancarios frente a los países emergentes y en desarrollo de Asia y el Pacífico, mientras que la proporción de los bancos de la Eurozona se ha reducido.
Figura 3. Desglose geográfico de los activos de bancos asiáticos (porcentaje)
Fuentes: Datastream/Worldscope y cálculos del personal del FMI.
Efecto de los cambios regulatorios
Los análisis de regresión sugieren que los cambios regulatorios han contribuido en gran medida al descenso de los créditos transfronterizos en relación con el PIB. La variable dependiente es la tasa de crecimiento de distintos tipos de créditos bancarios de un país de origen determinado a un país anfitrión, entre los períodos anterior a la crisis (2005–07) y posterior a la crisis (2011–13). Las variables explicativas incluyen índices de cambios en la regulación de las operaciones internacionales de los bancos, índices de cambios en los requisitos de capital y las facultades de supervisión, un indicador de la solidez del sistema bancario del país de origen antes de la crisis y varias variables macroeconómicas, como el crecimiento del PIB y las tasas de interés reales tanto en los países de origen como en los anfitriones, para captar los cambios en la demanda de crédito. Las variables regulatorias proceden de una encuesta confidencial sobre la regulación de las operaciones internacionales de los bancos, realizada específicamente para el Informe sobre la estabilidad financiera mundial del FMI (FMI 2015), y de la Encuesta sobre Regulación y Supervisión Bancaria realizada por el Banco Mundial. Aproximadamente la mitad del descenso observado puede atribuirse a cambios regulatorios, especialmente en los países de origen.
Esta conclusión se mantiene al incluir otras variables de control y al excluir a los países de la Eurozona de la muestra o tratarlos como un solo país. La estimación con variables instrumentales, en la que los índices de regulación del capital y de facultades de supervisión de 2003 y 2006 se utilizan como instrumentos para los índices de cambios regulatorios en los países de origen, confirma aún más los resultados.
Implicaciones para la estabilidad financiera
Los préstamos transfronterizos son una forma particularmente volátil de flujos de capital: son más sensibles al índice VIX que los créditos locales de las filiales y los flujos de inversión de cartera. En igualdad de condiciones, cabe esperar que el cambio de la banca transfronteriza a una banca más local reduzca la sensibilidad de las entradas totales de capital a las perturbaciones financieras mundiales.
Los países que reciben más préstamos transfronterizos no solo están más expuestos a las perturbaciones mundiales, sino que tampoco parecen beneficiarse de la diversificación cuando sufren perturbaciones internas. El crédito interno disminuye más durante las perturbaciones internas en los países que reciben mayores créditos transfronterizos. Este hallazgo puede relacionarse con otros trabajos que señalan los riesgos para la estabilidad financiera asociados a la financiación mayorista bancaria (Berkmen et al. 2012). Los créditos frente a bancos no afiliados representaban alrededor del 28% de los créditos extranjeros totales en el período anterior a la crisis; cayeron en un tercio entre 2007 y 2013.
En cambio, los préstamos locales de filiales extranjeras pueden desempeñar un papel estabilizador durante las crisis internas. Este hallazgo concuerda con la literatura que indica que los préstamos de las filiales son más estables que los préstamos transfronterizos directos (Peek y Rosengren 2000, De Haas y van Lelyveld 2006). Las filiales extranjeras con matrices mejor capitalizadas y las matrices con fuentes de financiación más estables tienden a reaccionar de forma menos procíclica durante las crisis internas y mundiales.
Recomendaciones de política
Estos resultados respaldan un modelo bancario multinacional en el que los bancos globales operan a través de filiales en distintos países, en lugar de hacerlo de forma transfronteriza (McCauley et al. 2012). Las reformas regulatorias destinadas a reforzar los colchones de capital y liquidez de los bancos globales también pueden contribuir a potenciar el papel estabilizador de las filiales extranjeras en la oferta de crédito durante las crisis.
Sin embargo, ningún modelo bancario parece reducir los efectos negativos de las perturbaciones mundiales. Por tanto, se necesitan una vigilancia estrecha de los préstamos transfronterizos y en moneda extranjera, una mayor cooperación entre los supervisores nacionales y avances en materia de resolución transfronteriza para limitar los riesgos para la estabilidad financiera asociados a esas perturbaciones.
Referencias
Berkmen, P, G Gelos, R Rennhack y J Walsh (2012), «La crisis financiera mundial: explicación de las diferencias entre países en el impacto sobre la producción», Journal of International Money and Finance 31 (1): 42–59.
De Haas, R e I van Lelyveld (2006), «Bancos extranjeros y estabilidad del crédito en Europa central y oriental: un análisis de datos de panel», Journal of Banking & Finance 30 (7): 1927–952.
FMI (2015), «Banca internacional después de la crisis: ¿cada vez más local y segura?» Capítulo 2 del Informe sobre la estabilidad financiera mundial de abril.
McCauley, R, P McGuire y G von Peter (2012), «Después de la crisis financiera mundial: ¿de la banca internacional a la multinacional?», Journal of Economics and Business 64 (1): 7–23.
Peek, J y E S Rosengren (2000), «Implicaciones de la globalización del sector bancario: la experiencia latinoamericana», serie de conferencias del Banco de la Reserva Federal de Boston 44 (junio): 145–85.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Manténgase al día con la Agenda: suscríbase a nuestro boletín semanal.
Autor: Gaston Gelos es jefe de división de la División de Análisis de la Estabilidad Financiera Mundial del FMI.
Imagen: Un hombre camina frente a edificios del distrito central de negocios de Singapur. REUTERS/Nicky Loh




