En los últimos años, Alemania, los Países Bajos y otros países han mantenido, de forma controvertida, superávits fiscales y por cuenta corriente. Estas posturas de política parecen tener sentido desde una perspectiva nacional: el crecimiento económico en estos países ha sido sólido y, por tanto, sus gobiernos siguen la noción keynesiana de que "el auge, y no la recesión, es el momento adecuado para la austeridad en el Tesoro" (Keynes, 1937).
Pero aplicar una política fiscal restrictiva en un contexto de bajas tasas de interés y débil crecimiento mundial podría producir fuertes efectos de contagio contractivos hacia el resto del mundo (Krugman 2013, Setser 2019).
Un modelo de trampa de liquidez global
En un artículo reciente (Fornaro y Romei 2019), proponemos un marco para analizar formalmente este debate. Modelizamos un mundo con múltiples países en el que la presencia de fricciones financieras limita la oferta mundial de activos seguros y deprime los tipos de interés. Si los tipos globales son lo bastante bajos, el mundo acaba atrapado en una trampa de liquidez global. La política monetaria está limitada por el límite inferior cero de los tipos de interés, por lo que se trata de una situación en la que una fracción significativa de la economía mundial opera por debajo del pleno empleo.
Nuestra trampa de liquidez global tiene dos características clave:
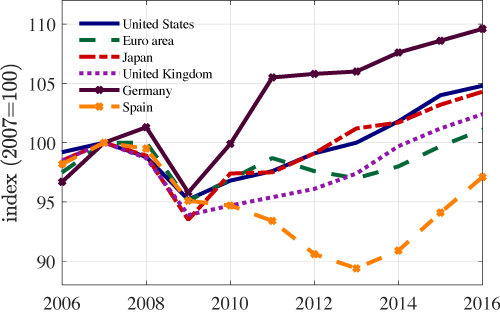
Asimetría: Existen shocks específicos de cada país y, por tanto, durante una trampa de liquidez global, no todos los países tienen que estar limitados por el límite inferior cero ni experimentar una recesión. Así, el modelo recoge situaciones como la recuperación asimétrica que han experimentado los países avanzados tras la crisis mundial de 2008 (Figura 1).
Persistencia: Una trampa de liquidez global es un fenómeno persistente que se espera que dure mucho tiempo. Por ello, durante una trampa de liquidez global, los países que experimentan un auge en el presente anticipan que podrían caer en una trampa de liquidez recesiva en el futuro.1
Figura 1 Tipos de política monetaria y producto interior bruto real per cápita
a) PIB per cápita
b) Tipos de política monetaria
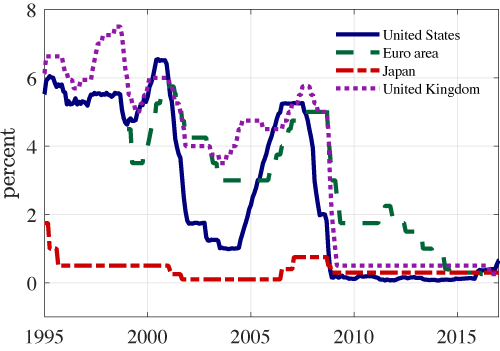
El panel superior destaca las recuperaciones relativamente rápidas tras la recesión de 2009 en Estados Unidos y Japón, y la lenta recuperación en la zona del euro y en el Reino Unido. El panel inferior muestra los tipos de interés excepcionalmente bajos después de 2008. La figura también muestra la heterogeneidad entre los países centrales de la zona del euro, que se recuperaron con rapidez, representados por Alemania, y el estancamiento de los países periféricos de la zona del euro, representados por España.
Políticas prudenciales y la paradoja del ahorro global
Demostramos que, durante una trampa de liquidez global, los gobiernos de orientación doméstica tienen incentivos para aplicar políticas fiscales anticíclicas. En términos simples, la razón es que reducir la deuda pública durante los auges crea margen para expansiones fiscales durante las futuras recesiones.
Una motivación similar lleva a los gobiernos nacionales a intervenir en los mercados financieros para imponer regulaciones macroprudenciales anticíclicas (Farhi y Werning 2016, Korinek y Simsek 2016). La lógica es que mejorar la posición financiera del sector privado durante los auges ayuda a sostener la demanda agregada durante las futuras crisis.
Curiosamente, en un mundo financieramente integrado, este enfoque prudencial de las políticas fiscales y financieras tiene una contrapartida internacional. De hecho, las políticas fiscales y financieras prudenciales conducen a un aumento del ahorro nacional y de los superávits por cuenta corriente de los países en auge.
Pero, ¿qué ocurre si las políticas prudenciales se aplican a escala global? Nuestra idea fundamental es que el mundo podría caer presa de una paradoja del ahorro global, que es esencialmente una versión internacional e inducida por las políticas de la paradoja del ahorro de Keynes (Keynes 1933).
Al estimular el ahorro nacional y los superávits por cuenta corriente, los gobiernos de los países que atraviesan un período de sólido desempeño económico aumentan la oferta mundial de ahorro, lo que deprime la demanda agregada en todo el mundo. Los bancos centrales de los países atrapados en una trampa de liquidez no pueden responder a la caída de la demanda global reduciendo su tipo de interés de política. Por tanto, la aplicación de políticas prudenciales de cuenta corriente por parte de los países en auge agrava la recesión en los países que experimentan una trampa de liquidez. Y así, las políticas prudenciales podrían resultar contraproducentes y, paradójicamente, provocar una caída del producto y del bienestar mundiales.
Cooperación internacional y el Plan de Keynes de 1941
Este resultado invita a la cautela en el uso de políticas prudenciales como herramientas de estabilización. Más concretamente, nuestro marco destaca tres factores que hacen más probable que se produzca una paradoja del ahorro global.
En primer lugar, los efectos de contagio contractivos de las políticas prudenciales son más intensos cuando la capacidad de la economía mundial para suministrar activos es baja, por lo que la paradoja del ahorro global es más probable cuando la oferta mundial de activos es escasa e inelástica.
En segundo lugar, en nuestro modelo, los efectos de contagio contractivos de las políticas prudenciales surgen durante períodos de demanda global débil, es decir, cuando el límite inferior cero restringe la política monetaria. Preocupantemente, la escasa oferta de activos seguros, la demanda débil y los bajos tipos de interés son rasgos destacados del estado actual de la economía mundial (Caballero et al. 2016, Eggertsson et al. 2016).
En tercer lugar, es la falta de cooperación internacional la que da lugar a una paradoja del ahorro global en nuestro modelo. De hecho, un elemento clave de nuestros resultados es que los gobiernos de los países en auge no tienen en cuenta los efectos de contagio negativos que sus políticas podrían imponer al resto del mundo. Nuestro análisis, que se alinea con la lógica del Plan de Keynes de 1941, sugiere por tanto que, cuando la demanda agregada mundial es escasa, se necesita cooperación internacional para garantizar que las intervenciones de política fiscal y financiera de los países en auge no impongan efectos de contagio negativos excesivos al resto del mundo.2 Por ejemplo, en su plan de 1941, Keynes propuso desalentar los superávits por cuenta corriente excesivamente grandes mediante la imposición de impuestos sencillos sobre las salidas de capital. Quizá ha llegado el momento de considerar este tipo de política.




