Cientos de millones de personas en todo el mundo viven en la pobreza extrema. La labor de desarrollo global se centra principalmente en ayudar a esas personas pobres a prosperar. Los responsables de políticas suelen apoyar la inclusión financiera porque crea oportunidades para que las personas pobres generen ingresos invirtiendo en negocios, educación y otras oportunidades.
Pero salir de la pobreza no siempre es un viaje de ida. Una vez que se sale, no hay garantía de que no se vuelva a caer en ella. Un objetivo de desarrollo igualmente vital, pero menos comprendido, es evitar que las personas se empobrezcan en primer lugar.
Junto a los pobres del mundo hay un grupo mucho más numeroso de personas que están a una emergencia de distancia del umbral de la pobreza. Los grupos minoritarios, las mujeres y las personas pobres corren un mayor riesgo ante las emergencias financieras que el resto de la población. Para ellas, la salida de la pobreza tiende a ser más empinada y difícil. No tiene por qué ser así: los responsables de políticas deberían centrarse en la importancia de la resiliencia financiera para el desarrollo sostenible y en las formas en que la tecnología financiera inclusiva puede proporcionar a las familias más dinero del que necesitan cuando lo necesitan.
Una estimación reveló que las facturas médicas empujaron a 100 millones de personas a la pobreza en 2010. Las personas de economías de bajos ingresos son especialmente vulnerables, pero también lo son las de lugares más ricos. En Estados Unidos, millones de personas empobrecieron durante la crisis económica mundial.
La resiliencia financiera se refiere a la capacidad de mantener el gasto y el nivel de vida durante una emergencia económica. Para medirla, la encuesta Global Findex pregunta a las personas si podrían reunir fondos de emergencia equivalentes al 5 % de la renta nacional bruta per cápita, en moneda local, en el próximo mes. La encuesta también pregunta a las personas de dónde obtendrían el dinero.
Fondos de emergencia
La fragilidad financiera es un problema mundial. En Estados Unidos, solo el 47 % de los adultos más pobres afirma que podría reunir fondos de emergencia; es la proporción más baja entre las grandes economías avanzadas del G7. Los adultos estadounidenses más ricos tienen casi el doble de probabilidades de afirmar que pueden encontrar el dinero. Ningún otro país del G7 presenta una brecha de ingresos de esta magnitud.
La proporción de adultos que afirma poder cubrir un gasto de emergencia varía a escala mundial, al igual que la fuente del dinero. En promedio, en las economías de ingresos altos, tres cuartas partes de los adultos afirman que sería posible, frente a la mitad en las economías en desarrollo. En las economías más ricas, la gente recurre sobre todo al ahorro, mientras que en las economías más pobres es más probable que hagan horas extra en el trabajo, obtengan un préstamo de su empleador o pidan dinero prestado a amigos o familiares. Los grupos vulnerables, como las mujeres y las personas pobres, tienen menos probabilidades de acceder a ahorros y oportunidades de empleo cuando las cosas se ponen difíciles.
La fuente de los fondos de emergencia puede ser un factor determinante para que las personas se recuperen de una emergencia económica o acaben en la pobreza. Un estudio realizado en Andhra Pradesh, India, reveló que los hogares recurren con frecuencia a prestamistas informales caros para pagar facturas médicas urgentes. La combinación de costes sanitarios y deudas es devastadora.
«[E]s la interacción entre estos dos factores…la que se asocia de forma más significativa con el descenso a la pobreza de un hogar que antes no era pobre», escribe el autor.
Dinero móvil
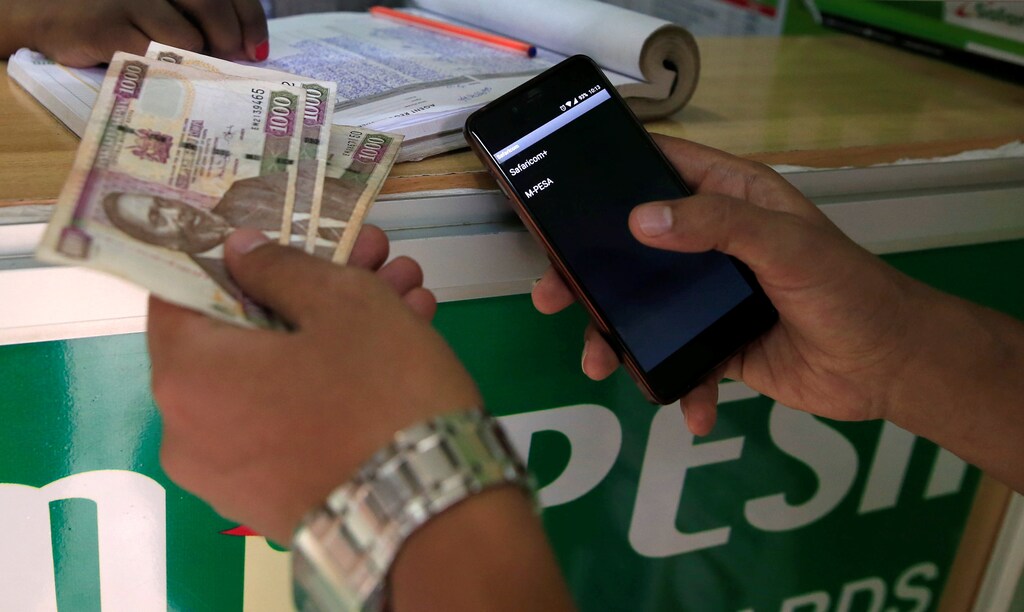
Las personas son más propensas a pedir dinero a amigos y familiares que a solicitar un préstamo. Una buena forma de mejorar la resiliencia financiera es reducir el coste de mover dinero a través de las redes sociales. Una de las innovaciones más prometedoras en este sentido es la tecnología de dinero móvil, que permite enviar y recibir dinero mediante mensajes de texto en teléfonos móviles sencillos. Las cuentas de dinero móvil suelen ofrecerlas empresas de telecomunicaciones o fintech, y no los bancos tradicionales. Son más comunes en el África subsahariana, pero se extienden gradualmente a otras regiones, como muestra Global Findex.
Aquí tiene un ejemplo de la capacidad del dinero móvil para reducir costes. En 2008, la transferencia media de dinero móvil en Kenia llegó a un destinatario a 124 millas del remitente. Un trayecto en autobús de esa distancia costaría unos 5 USD, mientras que la comisión de la transferencia de dinero móvil sería de solo 0,35 USD. Esa es una gran razón por la que las investigaciones han demostrado que los usuarios de dinero móvil son más capaces que los no usuarios de reunir dinero y mantener los niveles de consumo durante una emergencia.
Remesas
Las transferencias de dinero transfronterizas pueden desempeñar un papel similar. Las personas que tienen acceso a remesas internacionales de familiares migrantes son menos propensas a solicitar préstamos bancarios durante una crisis sanitaria. Un estudio reveló que, de media, los hogares mexicanos duplicaban su carga de deuda cuando se enfrentaban a emergencias sanitarias graves; sin embargo, no se observó ese efecto en los hogares que recibían remesas de un familiar en Estados Unidos.
Utilizar la tecnología para reducir costes es una de las claves para mejorar la resiliencia financiera. Los migrantes pagan unos 25 000 millones de dólares anuales en comisiones por remesas, lo que supone oportunidades desperdiciadas para el desarrollo. Los bancos cobran casi un 11 % de media por cada operación de remesa, lo que los convierte en el proveedor de servicios más caro. Los operadores de dinero móvil son los más baratos, con alrededor de un 3 %, que es el objetivo establecido en el Objetivo de Desarrollo Sostenible 10. Permitir que nuevos proveedores de servicios operen a través de empresas de telecomunicaciones y bancos podría ayudar a reducir los costes y a mejorar los beneficios de las remesas.
Las remesas, ya sean nacionales o internacionales, pueden desempeñar un papel importante en la construcción de la resiliencia financiera. Las cuentas de ahorro y las redes de protección social se encuentran entre los demás factores que pueden evitar que las personas caigan en la pobreza. Los responsables de políticas deberían recurrir a todas estas herramientas y prestar más atención a la importancia de la resiliencia financiera para el desarrollo sostenible.
Los datos y microdatos de Global Findex están disponibles gratuitamente en línea aquí.




