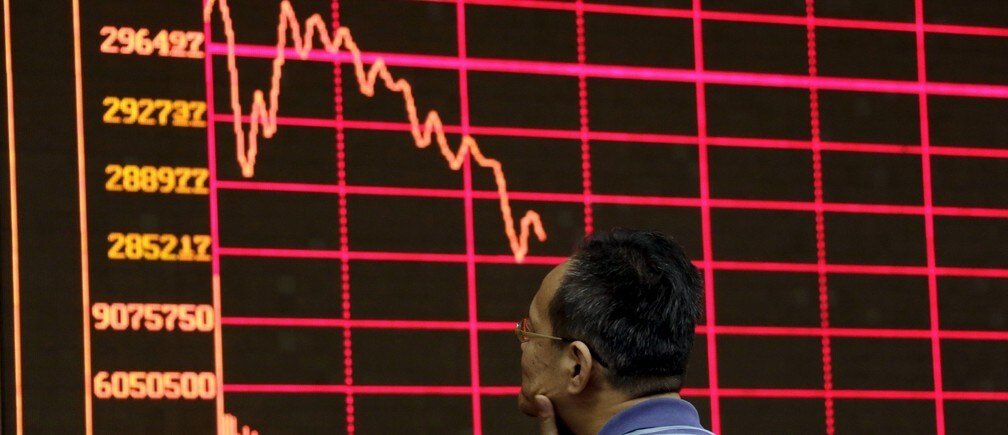
La caída generalizada de las bolsas de esta semana se ha atribuido a los temores por la desaceleración en China, pero parece más bien un efecto del contagio.
En China, el índice Shanghai Composite cayó más de un 8 %, hasta niveles inferiores a aquellos que anteriormente habían provocado la intervención del gobierno. El índice S&P/ASX 200 cerró con una caída del 4,1 % el lunes, y el dólar australiano alcanzó un nuevo mínimo de seis años, en 72,69 centavos de dólar estadounidense. La Bolsa de Tokio se hundió un 4,61 %, hasta su nivel más bajo en seis meses, y los mercados de Taiwán y Hong Kong también registraron descensos significativos.
Se sigue hablando de una guerra de divisas , con la sugerencia de que China está devaluando su moneda frente a otras divisas asiáticas para mantener su competitividad exportadora, algo fundamental para el país. Esto implica algún tipo de acción política deliberada y, en la era moderna de los bancos centrales asiáticos, no creo que sea eso lo que está ocurriendo. Los bancos centrales modernos, de los que hay muchos en Asia, no suelen incurrir en este tipo de comportamiento. Lo que parece observarse, en cambio, son indicios de una reevaluación y de contagio.
El contagio no se transmite a través de las relaciones económicas fundamentales. Por ejemplo, si el precio del petróleo cae, cabría esperar razonablemente que el valor del yen japonés disminuya (por ser importador de petróleo) y que el de la corona noruega aumente (por ser productor). El contagio, en cambio, refleja desviaciones respecto de estas relaciones fundamentales esperadas.
Cuando un mercado «sobrerreacciona» (o infrarreacciona) ante un shock generado en otro lugar, esto puede representar los efectos del contagio.
Pero los comentaristas a veces emplean el término con cierta imprecisión. En ocasiones, con él quieren decir que la caída del valor de una moneda tendrá efectos reales en otra economía. Por ejemplo, una caída del valor del renminbi supone una presión competitiva sobre otras economías de la región, que da lugar a una posible reducción de su crecimiento futuro esperado y, por tanto, a una caída del valor de sus monedas. A esto se le denomina efecto desbordamiento (spillover).
El hecho de que podamos articular un canal para este efecto hace que sea algo que podemos anticipar, e incluso quizá podríamos haber contratado una cobertura frente a este riesgo en los mercados financieros. El contagio propiamente dicho no se espera y, por tanto, no puede tarificarse en los mercados. El contagio puede basarse en el comportamiento de los inversores, a menudo asustados por el miedo.
La actual incertidumbre cambiaria en Asia es un buen ejemplo. Hasta la fecha, no hay pruebas reales de la guerra de divisas que algunos comentaristas temían. En cambio, las expectativas de crecimiento futuro más bajas y, en cierta medida, las preocupaciones de los tenedores de carteras han provocado caídas en el valor de otras monedas asiáticas. Lo que se basa en vínculos fundamentales subyacentes y está bien fundamentado permanecerá, pero cuando los fundamentales sean más sólidos de lo que sugieren los temores actuales del mercado, podríamos esperar correcciones.
Reequilibrio en acción
La reacción de los mercados cambiarios mundiales ante la devaluación del renminbi chino es sobre todo noticiable porque resultó inesperada. De forma algo parecida a la incredulidad que suscitó que Rusia aplazara los pagos de su deuda en 1998 (porque nunca antes una potencia nuclear lo había hecho), no había expectativa alguna de que la moneda china cambiara de un modo tan rompedor. Los mercados tardan un poco en ordenar su reacción. Conforme lo hacen, esto establecerá un nuevo conjunto de expectativas sobre cómo funcionan las transmisiones.
Son los cambios en la red de relaciones entre las distintas monedas y países los que representan el efecto contagio. Los vínculos previamente existentes entre monedas podrían debilitarse a largo plazo, quizá a medida que los mercados reconozcan la mayor independencia de algunas otras economías asiáticas respecto de la fuerza motriz de China. Al mismo tiempo, podrían formarse o fortalecerse otros vínculos, quizá en la evaluación directa de las economías asiáticas individuales por parte de mercados de inversión no asiáticos.
Este panorama cambiante de las transmisiones entre monedas refleja la evolución de las economías subyacentes y de nuestras preferencias al incorporarlas en nuestras decisiones de cartera. La existencia del contagio representa la tensión que surge cuando reconocemos que nuestro mapa existente de los vínculos entre economías queda fundamentalmente cuestionado por nuevos acontecimientos. Forma parte de un proceso de transición mientras los mercados reordenan la información.
Si bien lo anterior suena muy razonable, el problema del contagio es que suele ser abrupto, costoso y recae de forma desproporcionada.
Mi investigación reciente muestra cómo se transmite el contagio a nivel internacional e identifica varios canales distintos. Más importante aún, ilustra los costes asociados al contagio en forma de crisis bancarias posteriores. Demostramos que, si existe contagio con efectos sistémicos (que afectan a los factores comunes de las monedas de la región asiática, por ejemplo) y efectos idiosincrásicos (cuando el origen del shock provoca una reacción desproporcionada en un activo concreto, como quizá el efecto de la devaluación china sobre la rupia indonesia), estos canales probablemente darán lugar a elevados costes fiscales de las crisis bancarias posteriores.
Indonesia ha pagado en el pasado un alto precio por estas crisis: durante 1997-98 probablemente tenía fundamentos más sólidos que los de otras economías asiáticas, pero sufrió una extraordinaria penuria económica durante el periodo de recuperación.
La cuestión es qué hacer con el contagio. Los expertos consideran que se trata de un asunto muy difícil. En cierto modo, no puede hacerse nada: los mercados deben reajustar sus expectativas. Pero si, como consecuencia de ello, se produce una volatilidad significativa o una contracción del crédito, habrá efectos muy reales para la economía al reducirse la confianza de los inversores. Detectar, prevenir y gestionar el contagio es un componente importante de la gestión del riesgo sistémico de cualquier economía.
Este artículo se publica en colaboración con The Conversation. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de Agenda suscríbase a nuestro boletín semanal.
Autor: Mardi Dungey es profesora de Economía y Finanzas, decana asociada de Investigación de la Tasmanian School of Business and Economics, en la University of Tasmania
Imagen: Un inversor mira un tablero electrónico con información bursátil del índice compuesto de la Bolsa de Valores de Shanghái en una casa de bolsa de Pekín, el 26 de agosto de 2015. REUTERS/Jason Lee




