¿Importa el crédito para el ciclo económico? Una extensa bibliografía en macroeconomía sugiere que sí. El conocido mecanismo del acelerador financiero describe cómo los shocks adversos pueden propagarse mediante la caída de los precios de los activos dados en garantía, que deteriora los balances de las empresas e inhibe su endeudamiento y su inversión (Bernanke y Gertler, 1989; Kiyotaki y Moore, 1997). Otra corriente más reciente plantea que las perturbaciones del sector financiero («shocks financieros») pueden provocar un endurecimiento de las restricciones de garantía que se extiende al sector real (por ejemplo, Jermann y Quadrini, 2012).
En nuestro artículo reciente ponemos en duda la importancia del canal estándar de garantías para la dinámica del ciclo económico (Azariadis et al., 2015). Cuando desglosamos la deuda de las empresas en componentes garantizados y no garantizados, observamos que es el componente no garantizado de la deuda empresarial el que presenta una correlación fuerte y positiva con el PIB de EE. UU., mientras que el componente garantizado de la deuda empresarial es acíclico. La figura 1 ilustra este resultado: el coeficiente de correlación contemporánea entre la deuda no garantizada y el PIB durante el período 1981-2012 es de 0,7, mientras que entre la deuda garantizada y el PIB es de -0,05.
Figura 1. Crédito empresarial garantizado y no garantizado a lo largo del ciclo económico (datos de EE. UU., 1981-2012)
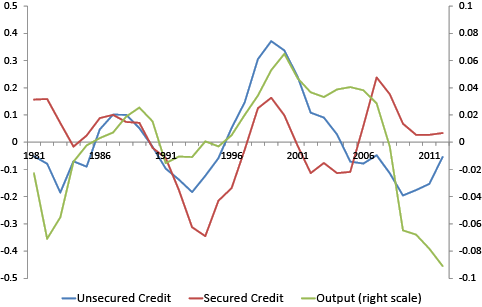
La figura 1 se basa en datos a nivel de empresa de Compustat. Una pregunta natural es cuán sensible es el resultado a la muestra específica de empresas. En efecto, mostramos que el endeudamiento no garantizado es mucho más prominente entre las empresas más grandes: al excluir el 5% de las empresas de mayor tamaño, la proporción de deuda no garantizada en la deuda total cae del 83% al 67%. La tasa de crecimiento de la deuda no garantizada también es mucho mayor en las empresas más grandes. Sin embargo, las propiedades cíclicas siguen siendo similares: la deuda no garantizada es fuertemente procíclica, mientras que la deuda garantizada es acíclica, tanto si se incluyen las empresas más grandes en la muestra como si no. También confirmamos este resultado con datos agregados de las cuentas de flujo de fondos: las hipotecas de las empresas no financieras (como indicador del endeudamiento garantizado) son acíclicas, mientras que los bonos corporativos (como indicador del endeudamiento no garantizado) son procíclicos.
Otra observación importante es que la deuda empresarial no garantizada se adelanta al PIB aproximadamente un año. En cambio, la deuda garantizada suele rezagarse respecto del PIB cuando la correlación contemporánea es débilmente positiva (véase la figura 2). Para obtener alguna indicación sobre la causalidad, realizamos una prueba de causalidad de Granger a fin de averiguar si la deuda garantizada o la no garantizada contiene información que permita predecir la producción. Observamos que la deuda no garantizada ayuda a predecir los movimientos futuros del PIB, mientras que la deuda garantizada no. Este resultado sugiere que, en el período 1981-2012, el llamado «ciclo crediticio» y su estrecha relación con el ciclo económico no están impulsados por movimientos de la deuda garantizada ni por el valor de las garantías.
Figura 2. Correlaciones adelantadas y rezagadas entre la deuda en el año t+j y el PIB en el año t para j=-4,…,0,…,4

Para explicar el papel del crédito no garantizado en el ciclo económico, desarrollamos un modelo macroeconómico canónico en el que las empresas difieren en productividad y se endeudan con deuda garantizada y no garantizada. Los límites autoimpuestos a la deuda no garantizada dependen de las expectativas de prestatarios y prestamistas sobre las condiciones crediticias futuras. Mostramos que esas expectativas pueden estar sujetas a shocks de expectativas autocumplidas: las expectativas sobre las condiciones crediticias futuras generan fluctuaciones del crédito, la producción y la productividad agregada. A partir de una calibración del modelo, realizamos una «carrera» entre esos shocks de expectativas autocumplidas, los shocks a las garantías y los shocks a la tecnología agregada. Los tres shocks juntos describen bien las fluctuaciones de las principales variables macroeconómicas. En una descomposición de la varianza, observamos que los shocks de expectativas autocumplidas explican aproximadamente la mitad de toda la volatilidad de la producción, mientras que los shocks a la tecnología agregada son poco importantes.
Los shocks de expectativas autocumplidas también generan una respuesta más intensa y persistente que los otros dos shocks (véase la figura 3). Por otro lado, si se excluye a priori la influencia endógena de las expectativas autocumplidas sobre las condiciones crediticias, nuestros resultados muestran que se atribuiría incorrectamente demasiada volatilidad de la producción a movimientos exógenos de la tecnología agregada, un resultado habitual en la bibliografía. Concluimos que los shocks crediticios autocumplidos y propagados endógenamente son importantes en los ciclos económicos de EE. UU.
Figura 3. Respuestas al impulso ante tres shocks en el modelo del ciclo económico

Referencias
Azariadis, C., L. Kaas y Y. Wen (2015), «Self-Fulfilling Credit Cycles», documento de trabajo n.º 2015-005A, Banco de la Reserva Federal de San Luis
Bernanke, B. y M. Gertler (1989), «Agency costs, net worth, and business fluctuations», The American Economic Review, 79, 14–31.
Jermann, U. y V. Quadrini (2012), «Macroeconomic Effects of Financial Shocks», The American Economic Review, 102, 238–271.
Kiyotaki, N. y J. Moore (1997), «Credit cycles», Journal of Political Economy, 105, 211–248.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Costas Azariadis es profesor distinguido Edward Mallinckrodt de Artes y Ciencias en la Universidad de Washington en San Luis. Leo Kaas es profesor de Economía en la Universidad de Konstanz. Yi Wen es vicepresidente adjunto del Departamento de Investigación Económica del Banco de la Reserva Federal de San Luis.
Imagen: El edificio de la Junta de la Reserva Federal de Estados Unidos aparece en Washington. REUTERS/Gary Cameron




