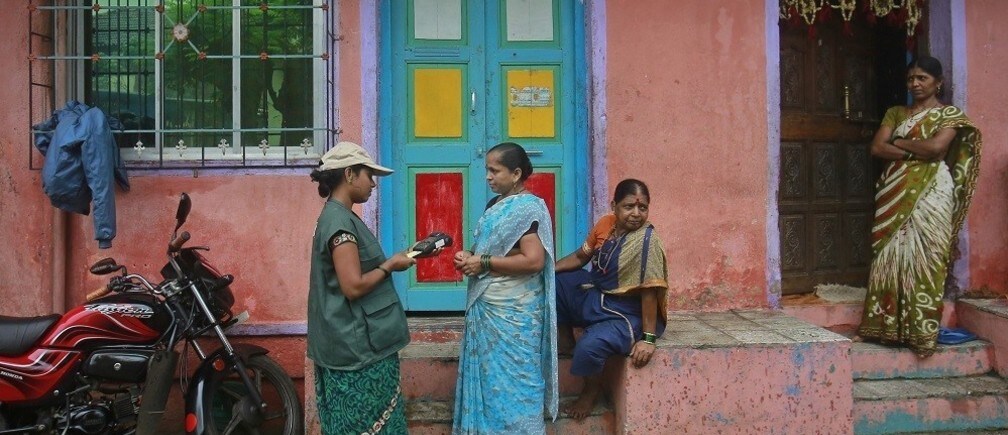
El sector bancario de la India se encuentra en el umbral de un cambio. Con la reciente concesión de licencias a 11 bancos de pagos por parte del Banco de la Reserva de la India (RBI), el sector está preparado para una disrupción muy necesaria que incorporará por primera vez a millones de hogares indios al sistema financiero formal.
El Banco Mundial (2014) calcula que el 47 % de los adultos indios está excluido del sistema financiero formal. Esto obliga a los hogares pobres a gestionar su vida financiera en la economía de efectivo física, que es a la vez precaria y costosa. Imagínese poder ahorrar únicamente en efectivo, joyas o ganado. Imagínese no tener más opción en una emergencia que recurrir a un prestamista local, o depender de mensajeros informales para enviar dinero a su familia. Imagínese tener que acudir a un funcionario local cada vez que quiere acceder a su transferencia de bienestar social o a su pago de pensión. El coste y el estrés de realizar incluso operaciones financieras sencillas resultarían asfixiantes.
El programa de inclusión financiera Jan Dhan Yojana del Primer Ministro está cerrando esta brecha al animar a los bancos a abrir cuentas en comunidades pobres y rurales. Desde agosto de 2014, los bancos han abierto 177 millones de cuentas en el marco de PMJDY, lo que convierte a esta iniciativa en la mayor campaña de apertura de cuentas de la historia. Sin embargo, como ocurrió con las anteriores campañas masivas de apertura de cuentas en la India, los bancos se centran más en abrir cuentas que en construir una red sólida de agentes bancarios de última milla que den servicio a esas cuentas. Una encuesta reciente de MicroSave (2015) a 2.682 agentes bancarios reveló que los agentes de la India eran los menos formados y los menos rentables de los seis países encuestados. Aquí es donde los bancos de pagos cambian las reglas del juego.
Mientras los bancos han tenido dificultades a escala mundial para llegar a los pobres, las cadenas minoristas y los operadores móviles han creado redes de distribución en comunidades pobres y rurales. La normativa del RBI sobre bancos de pagos aprovecha los activos de estos actores en beneficio de los pobres, al crear una categoría de bancos que pueden ofrecer cuentas de depósito y servicios de pago, pero no préstamos. Por supuesto, el RBI debe seguir mitigando los riesgos operativos y de protección al consumidor asociados a los bancos de pagos, pero no es necesaria una regulación bancaria plena cuando no intervienen préstamos. Y una vez que los bancos de pagos hayan establecido conexiones de pago con clientes pobres, se convertirán en un canal a través del cual los bancos emisores de crédito y las compañías de seguros harán llegar crédito, seguros y otros productos financieros esenciales.
Estas conexiones de pago digitales mejorarán vidas. Una vez conectados al sistema financiero digital de la India, los agricultores podrán ahorrar el producto de sus cosechas en cuentas seguras que devengan intereses, lo que hace más probable que les quede suficiente dinero para comprar semillas cuando llegue la temporada de siembra. Los trabajadores migrantes podrán enviar dinero a su esposa e hijos con solo pulsar un botón. Los gobiernos podrán abonar los pagos de bienestar social directamente en las cuentas de los ciudadanos, en lugar de canalizarlos a través de una red de intermediarios. Con el tiempo, estas transacciones dejarán una huella digital que funcionará como historial financiero, lo que puede ayudar a los pobres a acceder a préstamos asequibles.
Para hacer realidad esta visión, los bancos de pagos deben superar dos grandes desafíos. En primer lugar, la experiencia internacional deja claro que los bancos de pagos tendrán que invertir considerablemente para crear y formar redes de agentes en comunidades rurales, y estar preparados para esperar entre tres y cinco años hasta que el negocio genere flujo de caja positivo. Este no es un juego para inversores a corto plazo. En segundo lugar, los servicios de pago por sí solos no bastarán para llevar a los clientes a las cuentas digitales. Dado que el RBI impide acertadamente que los bancos de pagos ofrezcan por sí mismos crédito y seguros, estos deberán negociar alianzas con bancos emisores de crédito y compañías de seguros para ofrecer una cartera de productos más completa.
La India tiene una larga historia de esfuerzos por la inclusión financiera, muchos de los cuales se diluyeron. Pero esta vez es distinta. Esta vez, la voluntad política y un modelo regulatorio elegante se combinarán para generar grandes avances en la inclusión financiera en los próximos años.
Este artículo se publicó originalmente en el Indian Express.
Este artículo se publica en colaboración con The Bill & Melinda Gates Foundation. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Daniel Radcliffe es Senior Program Officer, Financial Services for the Poor (FSP) en The Bill & Melinda Gates Foundation.
Imagen: Karuna Prakash Mukudum (i), coordinadora de Financial Information Network and Operations Ltd (FINO), procesa una tarjeta inteligente mientras recibe dinero de una mujer en la aldea de Wavanje, en el distrito de Raigad, a unos 50 km (31 millas) de Mumbai, el 2 de julio de 2013. REUTERS/Danish Siddiqui




