Este artículo se publica en colaboración con The Conversation.
Es una frase habitual entre los estrategas políticos que no hay que dejar que una buena crisis se desperdicie. Siete años después del inicio de la crisis financiera mundial, podemos valorar si se cumplió esa máxima.
La respuesta en Europa consistió en gran medida en un aumento del endeudamiento público, compensado con paquetes de subidas de impuestos y recortes del gasto. Los enfoques de Francia, Alemania, Irlanda, Italia, España y el Reino Unido han sido en cierta medida similares, pero las diferencias importantes en el equilibrio entre impuestos y recortes, en los ámbitos afectados y en los tipos de hogares perjudicados han permitido extraer algunas conclusiones claras sobre el impacto de la Gran Recesión.
La respuesta en materia de endeudamiento
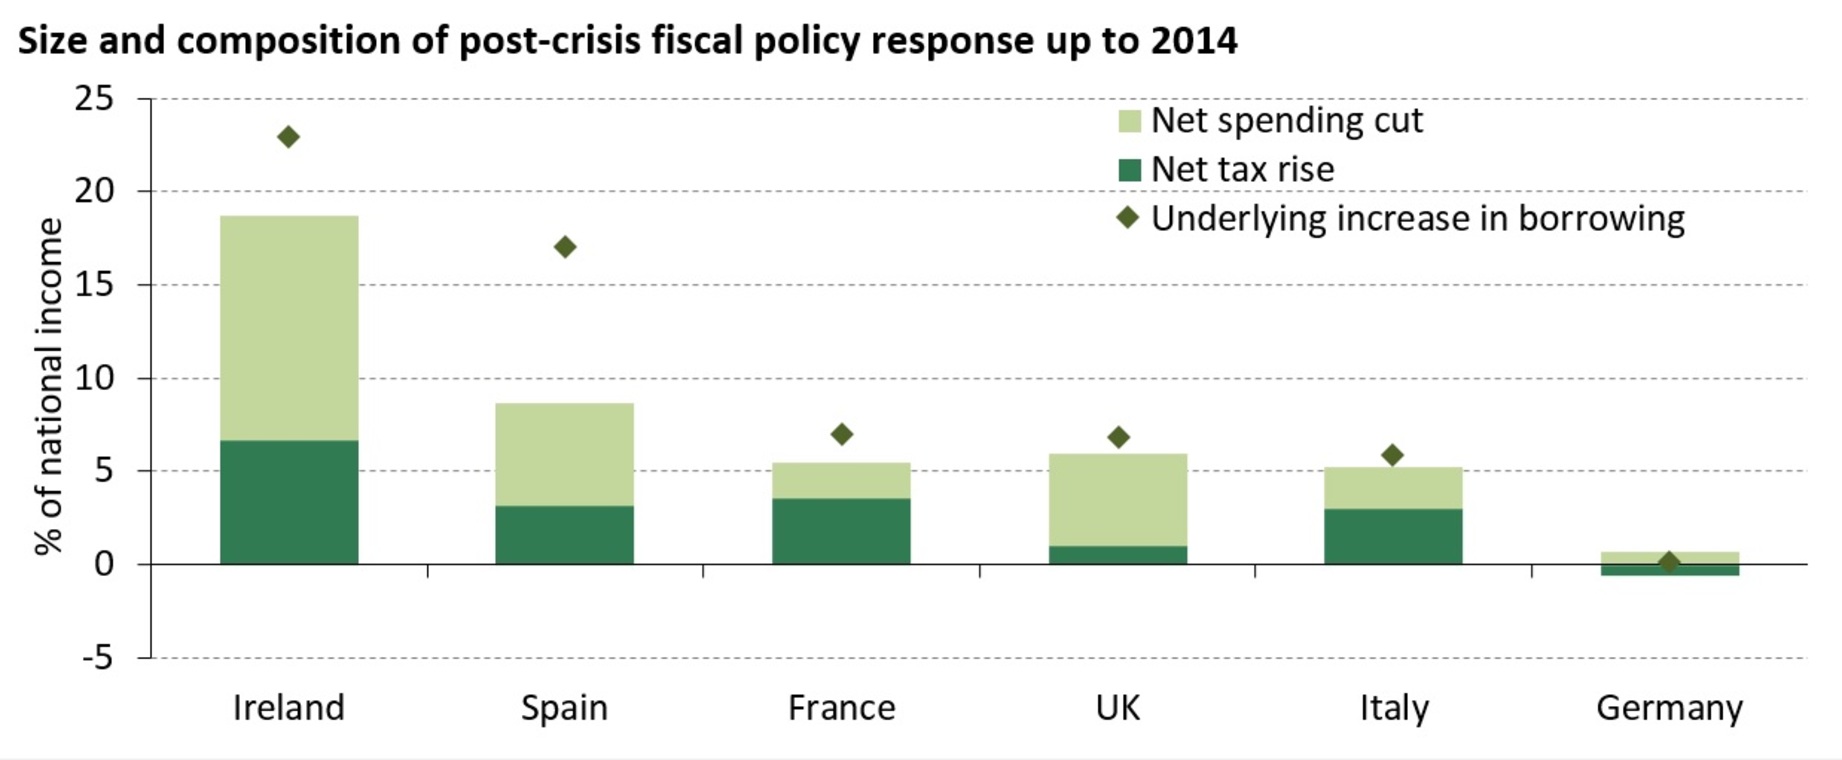
En los años previos a 2007/2008, Irlanda y España parecían tener las posiciones fiscales más sólidas; al menos durante los tres años anteriores habían registrado superávits presupuestarios globales. Sin embargo, con el inicio de la crisis, pronto quedó claro que esa posición se sostenía sobre unos ingresos insostenibles, procedentes en particular del mercado inmobiliario . Como muestra el gráfico siguiente, la crisis financiera provocó un deterioro sustancial en la solidez aparente subyacente de las finanzas públicas de Irlanda y España.
Aunque lo sufrieron algo menos, Francia, Italia y el Reino Unido también vieron debilitarse sus finanzas públicas subyacentes, cada una en algo más de un 5 % del PIB. Dicho de otro modo, de no haber adoptado medida alguna, habrían acabado endeudándose cada año en más de un 5 % del PIB adicional, para siempre.
La única excepción fue Alemania, cuyas finanzas públicas, a largo plazo, no se vieron afectadas por la Gran Recesión. Alemania fue el único de los seis países para el que esta situación pareció una recesión de «libro de texto»: un aumento temporal del endeudamiento seguido de un rápido retorno a la normalidad.
Respuesta fiscal
Se han aplicado soluciones muy distintas para hacer frente a los problemas fiscales. Francia e Italia han recurrido en gran medida al aumento de impuestos, en lugar de recortar el gasto, para reducir el endeudamiento (como muestra el gráfico). A finales de 2014, dos tercios de las medidas aplicadas en Francia tenían como objetivo aumentar los ingresos y un tercio reducir el gasto. Tanto Francia como Italia se encaminan a convertirse en países con más impuestos, más gasto y más endeudamiento que antes de que golpeara la crisis.
En cambio, el Reino Unido ha recurrido principalmente a recortes del gasto público: hasta finales de 2014–15, el 82 % de las medidas fiscales en el Reino Unido fueron recortes del gasto, como muestra la figura. El resultado es que el Reino Unido se encamina hacia un nivel de gasto más bajo, un nivel de tributación similar y un nivel de endeudamiento más bajo que antes de la crisis.
Similitudes en impuestos, diferencias en gasto
Todos los países han aumentado los impuestos en cierta medida, y la naturaleza de los incrementos aplicados revela algunas similitudes interesantes. Francia, Irlanda, Italia, España y el Reino Unido optaron todos por aumentar los tipos del IVA y las cotizaciones a la seguridad social. Francia, España y el Reino Unido también aplicaron subidas del impuesto sobre la renta dirigidas a las personas con mayores ingresos, mientras que Francia y el Reino Unido optaron ambos por reducir los tipos del impuesto de sociedades al tiempo que ampliaban la base de este impuesto.
No obstante, los países han adoptado decisiones bastante distintas en materia de gasto. Francia, Italia y España se abstuvieron de recortar las prestaciones sociales, en claro contraste con Irlanda y el Reino Unido, donde los recortes en las prestaciones para adultos en edad de trabajar desempeñaron un papel importante. Francia y el Reino Unido han optado ambos por otorgar una protección relativa al gasto en sanidad y educación, mientras que Italia y España han optado por recortar estos servicios más profundamente que otros ámbitos.
Los países también han tomado decisiones divergentes sobre qué hogares deben soportar el peso principal de los ajustes. En Italia, los hogares con hijos han perdido menos con las reformas fiscales y de prestaciones que los hogares de pensionistas; lo contrario ocurre en Irlanda y el Reino Unido.
¿Sacar el máximo partido?
Dado que Francia, Irlanda, Italia, España y el Reino Unido han llevado a cabo importantes ajustes fiscales desde el inicio de la Gran Recesión, cabría esperar que los responsables políticos hubieran aprovechado este momento para mejorar la eficiencia del sistema tributario y del gasto público de sus países. O, como mínimo, cabría esperar que no hubieran agravado las ineficiencias existentes. Lamentablemente, en muchos casos, la respuesta fiscal a la crisis ha sido una oportunidad perdida.
En Francia, si bien el nuevo crédito fiscal empresarial (calculado sobre las remuneraciones individuales de los empleados de las empresas) es positivo, pero habría sido preferible reducir simplemente el nivel relativamente alto de las cotizaciones a la seguridad social a cargo del empleador.
En Irlanda, las reformas han generado innecesariamente incertidumbre y distorsiones. Se ha producido una sucesión de cambios en el IVA, mientras que el impuesto sobre las ganancias de capital ha subido, desde octubre de 2008, del 20 % al 22 %, después al 25 %, luego al 30 % y, por último, al 33 %.
El Reino Unido aplica el IVA a una gama relativamente reducida de bienes – exentando productos como determinados alimentos y la ropa infantil. Esto genera distorsiones en la economía: se incentiva a las empresas a producir bienes que no están sujetos al IVA, y se anima a los consumidores a comprar más de estos bienes exentos de IVA de lo que lo harían en otras circunstancias. Por lo tanto, el aumento del tipo general del IVA habrá tenido como coste el incremento de estas distorsiones.
La escala del impuesto sobre la renta del Reino Unido también se ha vuelto considerablemente más compleja; basta citar la introducción de una reducción fiscal transferible para los matrimonios y la retirada gradual de la prestación por hijos a cargo de los progenitores con altos ingresos.
Dado que muchos países siguen registrando déficits superiores al 2 % de la renta nacional y mantienen un stock de deuda pública muy por encima de los niveles previos a la crisis, esta historia no termina aquí. Allí donde sea necesario seguir recortando el gasto y/o subiendo impuestos, estas medidas podrían ser una oportunidad para que los países emprendan reformas que mejoren la eficiencia de los sistemas tributarios y de prestaciones. Sin embargo, la lección de las reformas aplicadas hasta ahora es que quizá no deberíamos ser demasiado optimistas. Puede que tengamos que conformarnos con reformas que no agraven las deficiencias existentes.
La publicación no implica el respaldo de los puntos de vista por parte del Foro Económico Mundial.
Para estar al día de Agenda, suscríbase a nuestro boletín semanal.
Autores: Gemma Tetlow es directora de programa para pensiones, ahorro y finanzas públicas en el Institute for Fiscal Studies, y también investigadora doctoral en UCL. Carl Emmerson es subdirector del Institute for Fiscal Studies y director del programa de su trabajo sobre impuestos directos y prestaciones sociales.
Imagen: banderas de la Unión Europea ondean frente a la sede de la Comisión Europea en Bruselas. REUTERS/Thierry Roge.




