La motivación de la liberalización económica es fomentar la competencia para aumentar la eficiencia asignativa, el crecimiento económico y el bienestar social. Este paradigma descansa en el supuesto de que las empresas maximizan el valor y de que más competidores en un mercado conducen automáticamente a más competencia.
Sin embargo, esta visión no tiene en cuenta el vínculo entre la regulación y el gobierno corporativo, ni su influencia en el comportamiento de las empresas. Cuando se eliminan las restricciones regulatorias, el resultado puede depender de forma decisiva de la interacción entre el gobierno corporativo y el comportamiento de la empresa, sobre todo si dicho comportamiento no está impulsado principalmente por la maximización del valor y si las restricciones regulatorias se habían diseñado para inhibir la asunción de riesgos.
Desregulación geográfica de las cajas: «La experiencia española»
En un estudio reciente (2013), investigamos los efectos de la interacción entre la desregulación y la gobernanza sobre la asunción de riesgos en la industria financiera. Analizamos un experimento natural a gran escala en la desregulación bancaria en España: la eliminación en 1988 de las barreras a la apertura de sucursales en las cajas de ahorro españolas, también conocidas como bancos «caja». Ampliamos y complementamos la evidencia transversal sobre la relación entre la regulación bancaria, la gobernanza y la asunción de riesgos aportada por Laeven y Levine (2009).
Nuestro análisis se basa en un conjunto de datos único que combina información sobre la distribución geográfica de las sucursales bancarias, estados financieros emparejados de prestamistas y prestatarios, características de gobernanza bancaria e incumplimientos de los prestatarios.
Figura 1. Evolución del crédito bancario por tipo de banco y segmento de préstamo
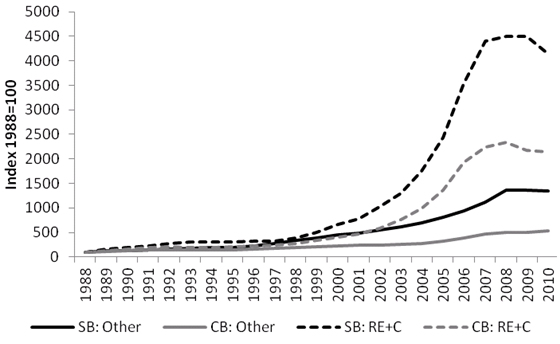
Nota: La Figura 1 muestra la evolución del volumen de préstamos a empresas de construcción e inmobiliarias (RE + C) y a otras empresas (Otras) por parte de las cajas de ahorro desreguladas (SB) y de los bancos comerciales privados (CB). Las cajas aumentaron significativamente sus préstamos desde 1988 en comparación con los bancos comerciales privados. El efecto es aún más fuerte en los préstamos a empresas inmobiliarias y de construcción.
¿Qué tienen de especial los bancos de propiedad estatal?
Los bancos de propiedad estatal representan alrededor del 40 % de la industria bancaria mundial (La Porta, Lopez-de-Silanes y Shleifer 2002). Explorar la propiedad estatal de los bancos es importante porque la naturaleza de un «gran propietario» es fundamentalmente distinta en los bancos de propiedad o control gubernamental que en los bancos privados, por al menos tres razones:
En primer lugar, los gobiernos como propietarios pueden desviarse de forma significativa de la maximización del valor.
Con frecuencia persiguen objetivos de bienestar social, como el desarrollo económico, metas culturales, la corrección de fallos de mercado y la prestación de servicios financieros a grupos desfavorecidos. Estos objetivos alternativos pueden tener efectos negativos, como un bajo rendimiento y una asignación ineficiente del crédito debido a la influencia política, los problemas de agencia, el fraude y la corrupción.
En segundo lugar, no existe un mercado de control corporativo para los bancos de propiedad estatal.
El control es «rígido» en el sentido de que no puede transferirse fácilmente a otra parte, lo que hace que estos bancos sean vulnerables a la influencia gubernamental y a la búsqueda de rentas políticas. Sin embargo, existe un mecanismo especial que puede facilitar la transferencia del control de un banco de propiedad estatal: los políticos pueden cambiar tras unas elecciones.
En tercer lugar, los bancos de propiedad estatal podrían estar sujetos a la influencia de políticos locales, regionales o federales.
Un cambio de control local a regional o federal —que de hecho ocurrió en las cajas españolas en la década de 1990— podría facilitar la construcción de imperios y comportamientos profesionales y de promoción que no maximizan el valor. Además, el control regional o federal puede generar una mayor influencia política debido a la mayor coordinación de los derechos de voto asignados a los políticos.
Resultados principales
Encontramos que la expansión geográfica de las cajas de ahorro españolas se asocia con un aumento significativo de la asunción de riesgos ex ante y del riesgo de impago ex post. Las cajas prestaron a empresas en nuevos mercados que, ex ante, eran más arriesgados que los prestatarios de sus mercados de origen y que los de los bancos comerciales de propiedad privada. Además, documentamos que estas empresas tenían más probabilidades de solicitar la quiebra. Estos resultados se confirman en un análisis que controla los efectos observables de empresa, banco, provincia y tiempo, y que tiene en cuenta distintas formas de heterogeneidad no observada. El aumento de la asunción de riesgos es considerablemente mayor en las cajas en las que los gobiernos regionales tienen participación en el consejo de administración, en las expansiones hacia regiones gobernadas por el mismo partido político que la región de origen del banco, y en los préstamos a empresas del sector inmobiliario y de la construcción. En varias pruebas empíricas adicionales descartamos explicaciones alternativas de nuestros resultados (por ejemplo, motivos alternativos de expansión, efectos de los costes de entrada en el mercado, efectos de la competencia y compensación del riesgo con condiciones de préstamo más estrictas) y confirmamos la solidez de nuestros principales hallazgos.
Los resultados muestran que la liberalización provocó un diferencial en la asunción de riesgos en el sistema bancario español que estaba relacionado con los problemas de gobernanza en el sector de las cajas de ahorro. ¡Las buenas intenciones salieron mal! Casi todas las cajas quebraron y se reorganizaron como bancos comerciales con una estructura de gobernanza radicalmente diferente y un tipo distinto de participación gubernamental, tal como se establece en el Memorando de Entendimiento firmado por España y el FEEF en 2012.
Paralelismos e implicaciones políticas
La historia de las cajas es convincente por su tamaño espectacular y porque el futuro del euro dependerá en parte de cómo España supere la crisis. También es relevante para otros países, la mayoría de los cuales cuentan también con cajas de ahorro y/o con sus parientes, los bancos cooperativos. Muchos países han liberalizado las restricciones regulatorias sobre componentes de sus sistemas bancarios, a menudo con consecuencias negativas. Por ejemplo, Alemania eliminó las garantías estatales para sus Landesbanks y cajas de ahorro a principios de la década de 2000. Existen pruebas de que los Landesbanks de propiedad estatal se aprovecharon de sus menores costes de financiación al aumentar drásticamente el volumen de sus emisiones de bonos durante el período de transición de cuatro años (véase Fischer, Hainz, Rocholl y Steffen 2012). Los fondos se invirtieron de forma desproporcionada en proyectos relativamente arriesgados, como tramos de hipotecas subprime estadounidenses titulizadas. Además, Estados Unidos ha desregulado recientemente de forma sustancial las cooperativas de crédito sin tener en cuenta su estructura de gobernanza especial. Otros ejemplos incluyen: la desregulación espacial y de productos de la industria estadounidense de ahorro y préstamo; el fracaso de las cooperativas de crédito en Japón en las primeras etapas de su crisis bancaria de los años noventa; la desregulación bancaria en Francia a mediados de los años ochenta; y la crisis de retiradas de depósitos en el sector de las cajas de ahorro de Corea del Sur.
Nuestro estudio tiene dos implicaciones políticas claras: en primer lugar, la liberalización económica debe tener en cuenta la estructura de gobernanza de las instituciones (o de la industria) y su impacto en el comportamiento económico, especialmente en la asunción de riesgos. En segundo lugar, una liberalización que impulsa el crecimiento podría derivar en resultados indeseables si la regulación anterior se diseñó para inhibir la asunción de riesgos o para mantener normas mínimas de seguridad.
Este artículo se publicó originalmente en voxeu.org
Autores: Manuel Illueca, profesor asociado de Finanzas y Contabilidad en la Universitat Jaume I. Lars Norden, profesor asociado de Finanzas en la Rotterdam School of Management. Gregory F. Udell, titular de la Cátedra Chase de Banca y Finanzas, Kelley Sxhool of Business, Indiana University. Imagen: Una bandera española frente a la sede del Banco de España en Madrid REUTERS/Paul Hana




