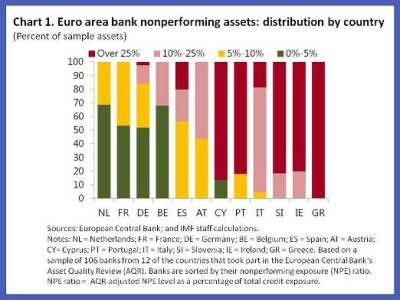
Hace un año, nuestra investigación mostró que Europa tenía un volumen de préstamos dudosos de 800.000 millones de euros. En nuestro último Informe sobre la estabilidad financiera mundial mostramos que el problema ha crecido hasta superar los 900.000 millones de euros. Este volumen de préstamos morosos se concentra en las economías más afectadas: dos tercios se encuentran en solo seis economías de la zona del euro. El Examen de la calidad de los activos del Banco Central Europeo confirmó esta situación y reveló que la mayoría de los bancos de muchas de estas economías tenía elevados niveles de activos morosos (véase el gráfico 1).
En enero, el Banco Central Europeo anunció su programa ampliado de compra de activos para abordar los riesgos de una inflación persistentemente baja. Este ya ha dado señales de éxito cuantificables: los costes de financiación han disminuido, los precios de las acciones han subido y el euro se ha depreciado, lo que contribuye a respaldar las expectativas de inflación.
Pero otras políticas deben complementar esta medida del banco central —orientada a desbloquear los canales de crédito bancario— para maximizar la eficacia de las políticas monetarias.
Los préstamos dudosos obstaculizan la concesión de crédito
Los bancos deben abordar sus préstamos dudosos, que son una carga para sus balances y frenan el crédito. Como muestra el diagrama siguiente, reducen la rentabilidad porque los bancos deben reservar fondos para cubrir las pérdidas, generan menos ingresos por intereses y conllevan costes operativos asociados (como gastos administrativos y honorarios legales).

Los bancos menos rentables retienen menos beneficios y, por tanto, generan menos capital para conceder nuevos préstamos. Estos préstamos (netos de provisiones) también consumen recursos escasos del balance, ya que los bancos deben financiarlos y suelen tener ponderaciones de riesgo elevadas para los coeficientes de capital regulatorio, lo que deja menos margen para otorgar nuevos préstamos. Además, los bancos con altos niveles de estos préstamos podrían estar menos dispuestos a prestar a prestatarios de solvencia dudosa, pues quieren evitar futuros activos improductivos; como resultado, muchos bancos compiten por las mismas empresas de buena calidad.
Al mismo tiempo, estos préstamos son la otra cara del exceso de endeudamiento del sector empresarial, que frena el crecimiento del crédito desde el lado de la demanda, ya que es menos probable que los prestatarios muy endeudados quieran más crédito.
¿Qué se debería hacer? Los reguladores deberían ofrecer incentivos sólidos para que los bancos mantengan provisiones adecuadas y ayuden a reducir la brecha entre las valoraciones bancarias y las del mercado de los préstamos morosos. Deberían garantizar que las provisiones reflejen las pérdidas crediticias esperadas con visión de futuro y que los bancos adopten enfoques prudentes para valorar las garantías, estimar las tasas de recuperación y determinar los plazos de resolución. Los bancos también deberían desarrollar y utilizar capacidades especializadas para gestionar estos préstamos. Los funcionarios de cada país deberían seguir revisando y reformando, cuando sea necesario, los marcos jurídicos relativos a la quiebra.
Una segunda manera de ayudar a desbloquear el crédito bancario es que los reguladores aporten mayor claridad sobre las normas de regulación y supervisión bancaria. Los bancos están tomando decisiones sobre préstamos mientras adaptan sus modelos de negocio a las nuevas realidades regulatorias y económicas. En este entorno, es probable que los bancos no estén dispuestos a conceder más préstamos reduciendo sus colchones de capital o liquidez —por encima de los mínimos regulatorios— si no hay claridad sobre los requisitos regulatorios a medio plazo.
Si los responsables de formular políticas y los banqueros no actúan para respaldar la concesión de crédito bancario, las simulaciones del Informe sobre la estabilidad financiera mundial sugieren que el crecimiento del crédito podría limitarse a un escaso 1-3 por ciento de promedio anual.
Este artículo se publica en colaboración con iMF Direct. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Will Kerry es economista sénior del Departamento de Mercados Monetarios y de Capital del FMI. Jean Portier es experto financiero sénior de la División de Análisis de Mercados Globales del Departamento de Mercados Monetarios y de Capital del FMI.
Imagen: Banderas de la Unión Europea ondean frente a la sede de la Comisión Europea en Bruselas. UNICS REUTERS/Thierry Roge.




