“Es terrible. ¿Por qué nadie lo vio venir?”, preguntó la reina Isabel II en noviembre de 2008 durante una visita a la London School of Economics, preguntándose por qué nadie había previsto la crisis financiera mundial. El desconcierto no fue exclusivo de la monarquía británica; en todo el mundo, muchos se hicieron la misma pregunta.
Diez años después, sigue siendo difícil prever la inestabilidad financiera. No obstante, se avanza en la mejora de la comprensión de los vínculos importantes entre el sector financiero y la economía. Ahora entendemos mejor cómo las vulnerabilidades financieras pueden amplificar las perturbaciones negativas y perjudicar la producción y el empleo.
Dos veces al año, el FMI publica su análisis más reciente de los riesgos para la estabilidad financiera mundial en el Informe sobre la Estabilidad Financiera Mundial, donde sigue impulsando mejoras en un marco para el seguimiento de la estabilidad financiera.
El enfoque actual, descrito en un nuevo documento del FMI, implica una evaluación sistemática de las vulnerabilidades financieras de las entidades y los mercados financieros, así como de los prestatarios empresariales, los hogares y los gobiernos, y una medida resumida del riesgo para la estabilidad financiera en términos del crecimiento previsto del PIB en función de las condiciones financieras. El enfoque en dos partes aumenta la transparencia y ofrece una vía para mejorar la comunicación entre los reguladores financieros y los bancos centrales y, en última instancia, la formulación de políticas.
Ahora entendemos mejor cómo las vulnerabilidades financieras pueden amplificar las perturbaciones negativas y perjudicar la producción y el empleo.
undefined
Cómo funciona
En el marco, los riesgos cíclicos para la estabilidad financiera aumentan a medida que los prestamistas y los prestatarios incrementan la asunción de riesgos en respuesta a condiciones financieras laxas. Una mayor asunción colectiva de riesgos conduce a una acumulación de vulnerabilidades financieras, como un endeudamiento elevado o un desajuste de vencimientos en las entidades financieras. Las vulnerabilidades amplificarán las perturbaciones y conducirán a condiciones financieras más restrictivas y a una reducción del crecimiento económico. Este proceso se refuerza mutuamente, ya que las entidades financieras vulnerables se ven obligadas a reducir su deuda cuando caen los precios de los activos, lo que provoca nuevas caídas de los precios de los activos y del crecimiento económico.
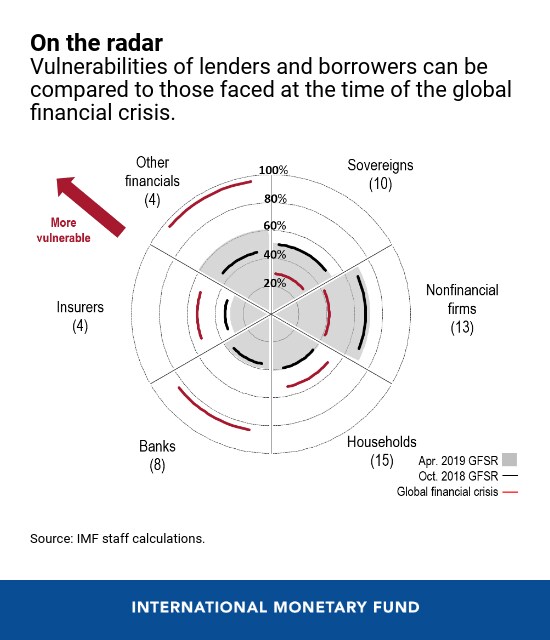
La primera parte del enfoque actual consiste en una matriz de seguimiento de indicadores “de abajo arriba”, definida por tipos de vulnerabilidades en distintos tipos de prestamistas y prestatarios del sistema financiero. Las vulnerabilidades financieras incluyen valoraciones de activos infladas; un mayor apalancamiento y desajustes de financiación de los bancos y de otras entidades financieras; y un mayor endeudamiento de los prestatarios no financieros, incluidos los hogares, las empresas y los gobiernos.
El gráfico siguiente muestra esta matriz en forma gráfica, con instantáneas del grado de vulnerabilidad de los prestamistas y prestatarios en distintos momentos. Ilustra la elevada vulnerabilidad de los bancos y de las entidades financieras no bancarias a escala mundial y el alto endeudamiento de los hogares en muchos países en el momento de la crisis, así como las posiciones considerablemente más sólidas actuales. Con el tiempo, esta matriz podría evolucionar, ya que el marco de seguimiento debe adaptarse para captar las vulnerabilidades que puedan surgir en nuevas formas.
La segunda parte del enfoque es una medida resumida “de arriba abajo” del riesgo para la estabilidad financiera, el “Crecimiento en riesgo” o GaR, medido por los riesgos a la baja para el crecimiento proyectado del PIB en función de las condiciones financieras. La innovación clave del GaR es que toda la distribución del crecimiento previsto del PIB está vinculada a las condiciones financieras, que captan el precio subyacente del riesgo en la economía.
En otras palabras: al prever el crecimiento del PIB, piense en términos de probabilidades. Es importante considerar no solo el crecimiento esperado, sino también los riesgos para dicho crecimiento.
El gráfico siguiente muestra cómo la distribución de probabilidades del crecimiento previsto del PIB mundial cambia en respuesta a las condiciones financieras en tres momentos distintos. Las condiciones financieras mundiales en los dos trimestres anteriores al GFSR de abril de 2019 fueron más restrictivas que en 2018:T3 y, como resultado, los riesgos a la baja para el crecimiento del PIB previsto a un año vista aumentaron algo.
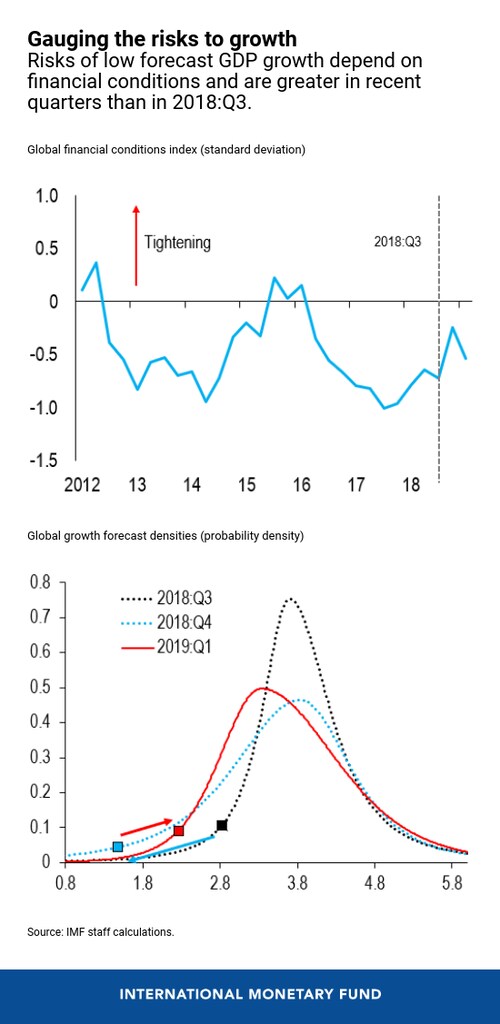
Además, aunque unas condiciones financieras más laxas pueden elevar el crecimiento y reducir la volatilidad a corto plazo, pueden aumentar la volatilidad a medio plazo, porque las vulnerabilidades se acumulan en respuesta a dichas condiciones. Esta es la llamada paradoja de la volatilidad. Se están realizando trabajos para incorporar las vulnerabilidades a la estimación del GaR.
Medición de los riesgos para la estabilidad financiera a efectos de formulación de políticas
Las dos partes de este enfoque son complementarias. El GaR proporciona un indicador resumido de los riesgos para la estabilidad financiera, que puede compararse directamente con los niveles históricos de riesgo para juzgar la gravedad de los posibles riesgos a la baja. El seguimiento más detallado de vulnerabilidades específicas aporta matices y profundidad necesarios a las estimaciones del GaR y señala posibles objetivos para las políticas macroprudenciales.
El marco de seguimiento podría dar lugar a más indicadores, y mejores, de las condiciones financieras y las vulnerabilidades, que podrían utilizarse para estimar el GaR de la economía mundial, de regiones o de países. En otras palabras, podría ser útil tanto para la vigilancia multilateral como para la bilateral del FMI.
El nuevo marco también respalda el seguimiento de la aplicación de las políticas macroprudenciales en los distintos países para mitigar los riesgos para la estabilidad financiera. El FMI ha puesto en marcha una nueva encuesta anual sobre el uso de las políticas macroprudenciales, y las políticas pueden vincularse con las vulnerabilidades financieras de las matrices.
En relación con la pregunta de la reina, este marco de seguimiento nos habría permitido decirle que, si las vulnerabilidades identificadas no se abordaban, era probable una grave crisis financiera, aunque no pudiéramos decirle cuándo podría producirse. De cara al futuro, formaliza las evaluaciones sistemáticas periódicas de los riesgos para la estabilidad financiera y ofrece una medida resumida de dichos riesgos en términos de crecimiento de la producción. Así, permite incorporar los riesgos para la estabilidad financiera a los marcos de toma de decisiones de la política monetaria y de la política regulatoria, en lugar de hacerlo solo de forma intermitente cuando los riesgos financieros ya son muy elevados.




