En septiembre de este año, Egipto se dirigió a sus ciudadanos y empresas para apoyar la ampliación del canal de Suez. El presidente Sisi instó a los egipcios dentro y fuera del país a suscribirse a certificados de inversión destinados a financiar este sueño nacional para Egipto. Los certificados a cinco años tenían el plazo de vencimiento más largo del mercado y se ofrecieron en tres categorías, con pagos trimestrales: 10 EGP (1,39 $), 100 EGP (13,9 $) y 1.000 EGP (139 $). La rentabilidad garantizada de la inversión, del 12 por ciento, superaba en 3,5 puntos porcentuales la que ofrecían los bancos por depósitos con vencimientos de hasta un año.
Aunque los ciudadanos egipcios aplaudieron la emisión y la participación alcanzó el 81 %, (i) los expatriados compraron menos del 1 por ciento de los certificados, según se anunció oficialmente. Sin embargo, se espera que los egipcios que trabajan en el extranjero hayan contribuido también a las suscripciones por valor de 64.000 millones de EGP (casi 9.000 millones de dólares) recaudadas mediante (ii) fondos en cuentas bancarias existentes en Egipto, en particular en moneda extranjera, o mediante (iii) el envío de remesas para que sus familias compraran certificados de inversión. Un total del 17 % de las suscripciones correspondió a depósitos bancarios en moneda extranjera que los depositantes convirtieron a moneda nacional para adquirir certificados. Alrededor del 42 % de las aportaciones procedió de fuera del sistema bancario, mientras que las remesas aumentaron significativamente en los dos últimos trimestres, en comparación con 2013.
Incluso teniendo en cuenta estos tres canales distintos, creemos que la participación estuvo por debajo de su potencial, considerando el tamaño de la diáspora egipcia y sus posibles ahorros. Sobre la base de supuestos conservadores se ha estimado que los alrededor de 3,5 millones de emigrantes egipcios en el extranjero tienen ahorros de unos 6.700 millones de dólares estadounidenses. Es probable que los ahorros reales de la diáspora sean mayores, ya que, entre otras cosas, la estimación no incluye los ahorros acumulados por la diáspora de segunda generación y las posteriores.
¿Por qué fue tan baja la tasa de participación? La demanda de certificados de inversión superó la oferta en un 6,6 % en apenas 8 días hábiles. Esto no dio a los expatriados egipcios tiempo suficiente para comprar certificados. Desde el extranjero, el procedimiento para suscribirse a los certificados a través de los cuatro bancos estatales resultaba engorroso: la presencia de bancos nacionales o el uso de otras instituciones en los países de acogida habría facilitado la comercialización de los bonos. Sin duda, la escasa penetración bancaria en Egipto —solo el 9,7 % de la población adulta — también fue una limitación clave.
Otras experiencias internacionales en el aprovechamiento de los ahorros de la diáspora, incluidas las de países en desarrollo como India, han demostrado que los bonos para la diáspora pueden ser una fuente de financiación importante e innovadora, dirigida a inversores nuevos y anteriormente no captados. Es probable que la diáspora esté más dispuesta a invertir en su país de origen que los inversores extranjeros, también en moneda local, y que esté dispuesta a aceptar un descuento «patriótico» (Ketkar y Ratha, 2011). En comparación con los inversores nacionales, aporta el valor añadido de traer divisas al país.
Egipto podría aprovechar mejor a su diáspora para financiar el desarrollo en el futuro. Proyectos como la emisión de bonos minoristas para la ampliación del canal de Suez resultan atractivos para los inversores de la diáspora: aprovechan el patriotismo y la voluntad de invertir en el futuro de su país, y al mismo tiempo ofrecen una oportunidad de inversión atractiva. Se necesitarán más inversiones en el sector energético y en otros desarrollos relacionados con el canal de Suez. Mediante el rediseño de los canales de distribución, inspirado en experiencias internacionales pero basado en las características del sistema financiero de Egipto y de su diáspora, el país podría aprovechar aún más los recursos de esta para los próximos proyectos nacionales de inversión. Este debería ser un tema prioritario en la Conferencia sobre Asociación para la Inversión y el Desarrollo de Egipto, que se celebrará a principios del próximo año.
Esta publicación apareció originalmente en el blog People Move del Banco Mundial
Autoría: Kirsten Schuettler es oficial superior de programas en el Grupo de Perspectivas de Economía del Desarrollo del Banco Mundial. Ahmed Rostom es especialista en el sector financiero en el Departamento de Desarrollo del Sector Financiero y Privado para Asia Oriental y el Pacífico del Banco Mundial.
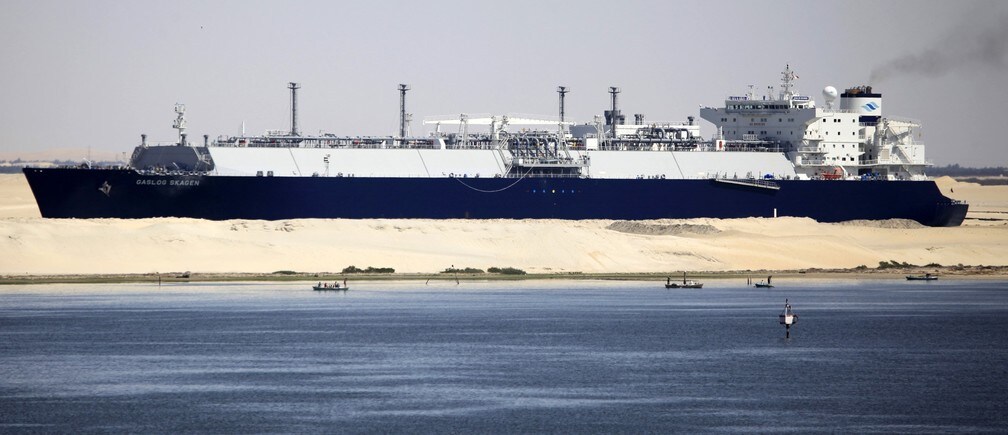
Imagen: Un barco Gaslog Skagen pasa por el canal de Suez, cerca de la ciudad portuaria de Ismailia, al noreste de El Cairo, el 2 de mayo de 2014. REUTERS/Amr Abdallah Dalsh




