El mes pasado, Saluja fue nombrado presidente del grupo asesor sobre mercados de la ASEAN de TheCityUK. TheCityUK es un grupo de presión de la industria de servicios profesionales financieros y afines. También forma parte de la junta directiva de Heart of the City, una organización benéfica con sede en Londres que promueve la responsabilidad corporativa y social entre las empresas más pequeñas de Londres.
En esta entrevista con Knowledge@Wharton, Saluja analiza las estrategias de expansión que han utilizado los bancos extranjeros para desarrollar sus operaciones en China. «Aunque la rapidez con que se ha abierto el sector es asombrosa, todavía existen grandes barreras de entrada», afirma.
A continuación, se ofrece una transcripción editada de la conversación:
Knowledge@Wharton: ¿Cuál es su valoración general del grado de apertura del sector bancario chino a la competencia de los bancos internacionales? ¿Cuáles son las principales oportunidades y dificultades?
Sushil Saluja: El sector bancario chino se está abriendo gradualmente. Entre los hitos figuran la entrada del país en la Organización Mundial del Comercio en 2001 y el establecimiento de zonas de libre comercio (ZLC), que han encaminado a China hacia la desregulación de su sector bancario y de su economía. Actualmente, los bancos extranjeros pueden establecer bancos constituidos localmente en China.
Aunque la rapidez con que se ha abierto el sector es asombrosa, todavía existen grandes barreras de entrada, debido a las normas sobre capital mínimo registrado y a los requisitos administrativos que limitan la expansión de las redes y la rentabilidad de los bancos extranjeros. Twitter Esto reduce la competitividad de los bancos extranjeros frente a los nacionales. Por ejemplo, la Comisión Reguladora de la Banca de China (CBRC) impone requisitos estrictos a los bancos extranjeros para abrir sucursales y constituirse localmente en China, aunque recientemente estos requisitos se han flexibilizado. A esto se suma que los procesos de documentación y aprobación son complejos y prolongados, ya que el sector bancario, incluidos sus subsectores, está regulado por distintas entidades nacionales y oficinas de los gobiernos locales.
No obstante, los bancos extranjeros tienen oportunidades, entre ellas centrarse en tesorería y banca de inversión, banca corporativa, financiación del comercio, gestión de efectivo, y gestión de valores y activos. En estos sectores, pueden aprovechar tanto su experiencia como sus redes internacionales. Sin embargo, los bancos nacionales también están desarrollando su experiencia.
En el segmento minorista, los bancos extranjeros han tenido éxito en la gestión patrimonial de alto nivel, las tarjetas bancarias y la banca por Internet; pero, una vez más, la competencia de los bancos nacionales también se está volviendo cada vez más formidable.
Por tanto, el principal riesgo es no reconocer las presiones competitivas que se acumulan en un entorno bancario que exige un gasto de capital considerable tan solo para empezar. En conjunto, los activos de los bancos extranjeros crecieron a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 20% entre 2007 y 2013, frente a un crecimiento medio del 26% en los bancos chinos por acciones y los bancos comerciales urbanos. Este ritmo más lento implica que la cuota de mercado de los bancos extranjeros no está aumentando. En conjunto, los bancos extranjeros solo poseen el 1.7% de los activos totales del sector, que ascienden a $24.6 billion, según datos de 2013. Esta cifra ha disminuido desde el 1.9% en 2011 y el 2.4% en 2007.
El sector bancario de China es grande y complejo. Creo que lo que hemos visto en los últimos 10 años son distintas oleadas de cambio. Hubo una oleada en la que varios bancos chinos nacionales realizaron ofertas públicas iniciales; muchos de los grandes bancos estatales cotizan ahora en bolsa, aunque siguen teniendo importantes participaciones estatales. Creo que ahora hemos entrado en un período en el que los bancos extranjeros están haciendo un gran esfuerzo por entrar en China.
Algunos bancos extranjeros se han estado retirando de Asia en general; esto no es algo específico de China. Han estado abandonando líneas de negocio no esenciales o líneas esenciales en mercados que consideran no esenciales.
De cara al futuro, prevemos que el cambio continuará, sobre todo si se considera la combinación de la liberalización de los tipos de interés y la liberalización cambiaria. Está claro que el gobierno chino avanza hacia más reformas de mercado, no menos. Si se consideran las implicaciones de la liberalización de los tipos de interés, no cabe duda de que ejercerá más presión sobre algunos bancos nacionales, tanto en cuanto a sus capacidades de gestión de riesgos como a su eficiencia de costos. Muchos bancos chinos se están adaptando y preparando para estos cambios.
También vemos oportunidades para que los bancos extranjeros aporten experiencia en nuevas ofertas de productos que, creo, demandarán los consumidores y las empresas. Parte de la experiencia que los bancos occidentales han desarrollado en ámbitos como la gestión de riesgos también cobrará más importancia para los bancos en China, ya sean nacionales o internacionales. Veremos una mayor demanda de parte de esa experiencia de los bancos extranjeros en China.
Knowledge@Wharton: ¿Qué bancos han tenido buenos resultados y por qué? ¿Cómo se comparan los bancos asiáticos (taiwaneses, japoneses, etc.) con sus homólogos de Europa o Estados Unidos?
Saluja: En términos generales, tanto los bancos regionales como los multinacionales han tenido buenos resultados al atender a grandes empresas e instituciones financieras, en particular al satisfacer las necesidades transfronterizas de las empresas multinacionales y los expatriados. La creciente base de clientes adinerados y de pequeñas y medianas empresas (pymes) también constituye un segmento atractivo para los bancos extranjeros.
La probabilidad de éxito depende menos del país de origen de un banco multinacional y más de su disposición a invertir tiempo y recursos en sus proyectos en China. Los bancos que reconocen que aprovechar las ofertas digitales permite prestar más servicios a menor costo, con una presencia física limitada, son los mejor posicionados para seguir teniendo éxito.
Knowledge@Wharton: ¿Puede dar ejemplos de bancos que hayan seguido esta estrategia?
«La probabilidad de éxito depende menos del país de origen de un banco multinacional y más de su disposición a invertir tiempo y recursos en sus proyectos en China».–Sushil Saluja
Saluja: Claro. Permítame empezar con un poco de contexto: las formas modernas de comunicación basada en Internet se han acelerado mucho en China en los últimos años. Por eso, se ha producido un enorme auge de las redes sociales; hemos visto un crecimiento significativo de las organizaciones basadas en Internet. Tencent y Alibaba son dos organizaciones muy conocidas. Pero, por supuesto, también ha habido muchas otras. En China hemos visto una disposición a utilizar Internet y la tecnología móvil que ha superado las expectativas en cuanto al ritmo del cambio. Esto se debe en parte a la demografía, en parte a la geografía y en parte a algunas de las ofertas empresariales chinas que existen hoy en el país. En términos absolutos, la población de las zonas no urbanas es considerable. Por ello, vemos un mayor uso de tecnologías digitales y móviles para satisfacer esa demanda. Los bancos utilizan tecnologías digitales para ampliar su alcance a las zonas no urbanas de una forma más rápida o rentable que con el enfoque tradicional de sucursales físicas. El otro factor impulsor es satisfacer las necesidades de usuarios tecnológicamente sofisticados y expertos, que exigen poder hacer más desde sus dispositivos móviles que, quizá, algunos de sus homólogos occidentales.
Knowledge@Wharton: En este momento, son principalmente las empresas chinas de Internet, como Alibaba, Tencent y Sina, las que han empezado a ofrecer estos servicios financieros. ¿Cómo responderán los bancos extranjeros y cómo deberían responder?
Saluja: Estamos viendo empresas chinas ofrecer productos basados en Internet, pero también vemos que los bancos ofrecen alternativas más sofisticadas en dispositivos móviles y conectados a Internet. Vemos varias sucursales satélite, a menudo conectadas por teléfono o videollamada. Esto permite a los bancos adoptar un modelo de centros y radios muy eficaz. Los bancos multinacionales en China han tendido a empezar atendiendo a clientes corporativos; sus necesidades de ofertas por Internet y digitales son distintas de las de los clientes minoristas. Varios bancos han adquirido participaciones en bancos minoristas, y ya se pueden observar algunas influencias en ambas partes. Por tanto, las estrategias son muy similares a las que he descrito: examinar las ofertas principales y determinar cuáles se pueden digitalizar y ofrecer a través de otro canal, un canal de distribución digital.
Knowledge@Wharton: ¿Qué bancos han fracasado y por qué?
Saluja: Operar en China, como en otros mercados emergentes, requiere músculo financiero a largo plazo. Las restricciones de capital y liquidez que afrontan los bancos extranjeros en China son un gran obstáculo para mantener sus operaciones. Por ejemplo, a finales de 2013, China propuso elevar a más del triple el capital mínimo registrado para los bancos extranjeros de nueva constitución, de Rmb300 million ($48 million) a Rmb1 billion. Tras la crisis financiera mundial, algunos bancos extranjeros empezaron a desinvertir para liberar capital. Además, las nuevas normas internacionales de Basilea III encarecen mantener participaciones importantes en otras entidades de crédito. Conviene no sacar conclusiones precipitadas. Esto no significa que los bancos que han reducido sus inversiones en China hayan fracasado, sino que, dada la competencia y los mayores requisitos de capital y las restricciones de liquidez, algunos han optado por centrarse en otras oportunidades.
Knowledge@Wharton: Al hablar de qué bancos internacionales no han tenido un éxito particular y de las razones, ¿podría dar ejemplos de bancos que hayan fracasado y de las lecciones que pueden extraerse de esos fracasos?
Saluja: Me resulta difícil comentar casos concretos, pero permítame hablar de algunas tendencias generales. Creo que el entorno empresarial y la forma general de hacer negocios en China son muy diferentes de los de algunos mercados occidentales. Por ejemplo, la toma de decisiones funciona de manera muy distinta. El tiempo que requiere varía.
En Occidente, los bancos son relativamente sofisticados a la hora de segmentar a sus clientes y comprender las necesidades de los distintos segmentos, ya sea según la etapa de la vida, la demografía o la situación económica. En China, el mercado está menos maduro en cuanto al análisis de segmentación de clientes. Probablemente, los bancos están menos acostumbrados a utilizar segmentos de clientes como lo hacen algunos bancos occidentales. Por eso, adaptarse a las distintas necesidades de los clientes lleva más tiempo.
En el segmento corporativo, China tiene un entorno regulatorio y legal distinto del de algunas partes de Occidente. En cuanto al régimen de tipos de interés, está claro que el entorno es muy diferente.
Entonces, ¿cuáles son las claves del éxito para los bancos? Entre ellas figuran adoptar una perspectiva a largo plazo tanto respecto del capital como de la liquidez. A las organizaciones que adoptan una perspectiva muy cortoplacista les resulta más difícil mantener el rumbo, porque son más susceptibles al impacto de los cambios cuando empiezan a operar en China. La segunda clave consiste realmente en comprender las necesidades de los consumidores en China frente a otros mercados y poder adaptar las ofertas.
Knowledge@Wharton: Históricamente, ¿qué tipos de inversiones han realizado los bancos extranjeros en China? ¿En qué medida se han cumplido sus expectativas?
Saluja: Antes de que se les permitiera constituirse localmente, muchos bancos extranjeros invirtieron en bancos chinos nacionales. China ha fijado un límite máximo a la participación extranjera en los bancos nacionales: el 25% para la propiedad extranjera total y el 20% para un solo inversor extranjero. Las expectativas de rentabilidad de estas inversiones han sido realistas. Los bancos reconocían que este era un primer paso para lograr constituirse localmente a largo plazo y que también era una oportunidad para conocer el mercado sobre el terreno.
A medida que los bancos extranjeros puedan abrir más sucursales propias y realizar más actividades, en particular en las ZLC, cabe esperar que aumenten las inversiones de los bancos comprometidos a seguir activos en el panorama bancario chino.
Knowledge@Wharton: ¿Qué estrategia de expansión han seguido los bancos extranjeros —en especial los asiáticos— en China? ¿Se han centrado en algunas regiones o se han expandido por todo el país? ¿Cuáles son las ventajas y desventajas de cada enfoque?
«En China hemos visto una disposición a utilizar Internet y la tecnología móvil que ha superado las expectativas en cuanto al ritmo del cambio».–Sushil Saluja
Saluja: Los bancos extranjeros se han centrado principalmente en abrir sucursales en la costa este de China, especialmente en las ciudades de primer nivel de Beijing, Shanghai, Guangzhou y Shenzhen, donde tienen su sede grandes empresas y viven chinos adinerados. Se han desplazado hacia el oeste, siguiendo la expansión corporativa, a ciudades como Chongqing y Chengdu, en la provincia de Sichuan.
La ventaja de este enfoque es que permite una expansión gradual centrada en seguir el propio plan de crecimiento económico de China. Una desventaja es que grandes extensiones del país siguen teniendo una cobertura bancaria insuficiente, ya que la expansión de los bancos extranjeros sigue en gran medida los planes de expansión de los bancos chinos nacionales. No estoy seguro de que vaya a ser una estrategia eficaz de cara al futuro.
Creo que estamos viendo un aumento de las inversiones de bancos extranjeros en bancos nacionales. Esta tendencia lleva tiempo y creo que continuará. En China hay bancos urbanos con participaciones de bancos occidentales extranjeros. Además de adquirir participaciones extranjeras, también están aplicando estrategias de expansión regional y geográfica dentro de China. Se están dirigiendo a dos ciudades o a los espacios urbanos. Están ocurriendo varias cosas a la vez. Los bancos también están considerando las ZLC.
Knowledge@Wharton: ¿Cuáles serían algunas de las ventajas de establecerse en una ZLC?
Saluja: Algunos detalles aún se están definiendo. Por ejemplo, los bancos podrían recibir ciertas exenciones fiscales. Podrían aplicarse regímenes distintos en cuanto al nivel de participación y a la regulación de la propiedad extranjera. Además, las ZLC suelen funcionar como zonas de concentración: en ellas se observa un crecimiento notable de distintas industrias y empresas. Por tanto, establecerse allí como banco puede ayudarle a atender también a los clientes de esos sectores. Así pues, las ZLC generan efectos de aglomeración.
Knowledge@Wharton: ¿Cómo se compara la rentabilidad de los bancos extranjeros con la de los bancos chinos? ¿Hay sectores de actividad restringidos para los bancos extranjeros, en especial los asiáticos?
Saluja: La rentabilidad de los bancos extranjeros en China ha empezado a repuntar en los últimos dos años, tras caer después de la crisis financiera. Sin embargo, su rentabilidad sobre los activos (RoA), de alrededor del 0.6% en 2013, es inferior a la de los bancos chinos, que obtienen una RoA de entre el 1.2% y el 1.3%.
Tras la crisis financiera de 2007-2009, los reguladores chinos han sido cautelosos a la hora de abrir el mercado a productos financieros complejos; los productos de titulización y los derivados extrabursátiles (OTC) se supervisan estrechamente. La normativa también limita el papel de los bancos extranjeros en el mercado de derivados, así como su acceso al mercado de suscripción de bonos.
Knowledge@Wharton: Usted dice que la RoA de los bancos chinos es superior a la de los bancos extranjeros. ¿A qué se debe?
Saluja: No cabe duda de que los bancos chinos se han beneficiado del importante crecimiento del PIB, que ha impulsado el crecimiento de los activos de todas las clases. El crecimiento de algunas empresas chinas y del comercio ha permitido desarrollar una actividad bancaria rentable. Los bancos occidentales se han estado reestructurando y transformando. No sorprende que los bancos de China también estén estudiando cómo transformarse y alcanzar suficiencia a escala mundial para satisfacer las necesidades de sus clientes. Por tanto, ha habido una diferencia en la rentabilidad. Creo que se debe a las diferencias entre los entornos macroeconómicos. Pero también creo que se observa que ambos avanzan en una dirección que quizá los acerque más al mismo punto que en el pasado.
Knowledge@Wharton: ¿Qué obstáculos regulatorios afrontan los bancos extranjeros en China? ¿Qué estrategias han adoptado para superarlos?
Saluja: Los requisitos de capital, liquidez y administración son obstáculos regulatorios con los que lidian los bancos extranjeros. La CBRC exige que los bancos extranjeros operen una oficina de representación en China durante al menos dos años antes de permitirles abrir una sucursal en China continental. Los bancos extranjeros solo pueden solicitar una nueva sucursal cada vez. No obstante, la situación está mejorando gracias a la iniciativa del gobierno central de reducir la carga administrativa para las empresas del sector privado.
La mayoría de los bancos han adoptado una perspectiva a largo plazo. Han intentado centrarse en servicios como la financiación del comercio y la gestión de efectivo, en los que también pueden aportar experiencia desde el extranjero. También han solicitado licencias en las ZLC, donde la normativa es más flexible.
Knowledge@Wharton: ¿Qué impacto podrían tener las reformas bancarias en China para los bancos extranjeros, en particular los asiáticos?
Saluja: China ha anunciado planes generales para varias reformas bancarias, que incluyen la flexibilización de los controles de los tipos de interés y la aceleración del proceso de convertibilidad del renminbi. Esto implica que, en última instancia, los bancos estatales tendrán que competir por los depósitos y conceder préstamos sobre la base de rendimientos ajustados al riesgo, lo cual ejercerá presión a la baja sobre la rentabilidad y, al mismo tiempo, abrirá oportunidades para nuevas líneas de productos, por ejemplo, en el ámbito de los mercados de capitales.
«Los requisitos de capital, liquidez y administración son obstáculos regulatorios con los que lidian los bancos extranjeros».–Sushil Saluja
Otras reformas incluyen la fijación de precios de mercado y la transformación de las empresas estatales (SOE). Por ejemplo, para 2020, las SOE deberán pagar al gobierno un dividendo del 30% (los dividendos actuales oscilan entre el 5% y el 15%). Muchos esperan que estos cambios den lugar a la privatización de algunas SOE a medio y largo plazo.
China también ha pedido que se establezcan más ZLC, similares a la anunciada para Shanghai, para atraer más actividad económica a ciudades clave. Estas ZLC albergarán las normas bancarias y cambiarias más flexibles del país, lo que permitirá a los bancos internacionales aprovechar sus capacidades de prestación de servicios desde el extranjero.
Los actores extranjeros están bien posicionados para aportar experiencia en productos de los mercados de capitales en China, en ámbitos como las divisas (FX), la cobertura y los derivados, además de técnicas avanzadas de gestión de riesgos. Cualquier proceso futuro de privatización también podría favorecer a las multinacionales con experiencia en fusiones y adquisiciones (M&A), lo que brindaría oportunidades a las instituciones de servicios financieros que actualmente no operan en China. Quienes han trabajado en Rusia y Vietnam y tienen experiencia en privatizaciones de SOE en sectores críticos podrían contar con una ventaja cuando llegue el momento en China.
Las instituciones financieras nacionales chinas seguirán expandiéndose en el extranjero, siguiendo a sus clientes corporativos y el aumento de los flujos comerciales. Como resultado, prevemos más competencia por las fusiones y adquisiciones de otras instituciones financieras en Asia-Pacífico, especialmente en Hong Kong y la región de la ASEAN.
Knowledge@Wharton: ¿Cómo afectará a los bancos extranjeros y asiáticos en China la internacionalización del RMB? ¿Cómo deberían cubrir sus riesgos?
Saluja: Según SWIFT (Society for Worldwide Interbank Financial Telecommunication), más de 900 instituciones financieras en más de 70 países ya realizan operaciones utilizando el renminbi. Varios bancos aspiran a captar este negocio. La mayor oportunidad reside en la liquidación y los pagos en renminbi.
Hong Kong, Singapur, Londres y Nueva York están tomando medidas para garantizar que se conviertan en centros integrales de liquidación en renminbi y, en última instancia, de operaciones cambiarias. Hong Kong se ha convertido en el principal centro extraterritorial de compensación del RMB gracias al desarrollo del sistema de liquidación bruta en tiempo real en renminbi. A finales de 2013, un total de 216 bancos participaban en la plataforma de compensación del RMB de Hong Kong, entre ellos 191 sucursales y filiales de bancos extranjeros y entidades de bancos chinos en el extranjero.
La cobertura del riesgo del RMB implicará las mismas consideraciones que la cobertura de cualquier otra moneda utilizada en transacciones globales.
Knowledge@Wharton: ¿Cómo ve el futuro de los bancos asiáticos en China durante los próximos cinco años? ¿Qué oportunidades deberían aprovechar? ¿Cuáles son los principales riesgos que deberían tener en cuenta?
Saluja: Se prevé que China siga creciendo y, por lo tanto, también deberían aumentar las oportunidades para los bancos que operan en el país. Estas oportunidades son más notables en el comercio, los servicios digitales y la gestión patrimonial.
Se estima que el comercio vinculado con Asia alcanzará el 60% del comercio mundial para 2020. Gran parte del comercio de Asia será con China, que superará a Estados Unidos como la mayor nación comercial del mundo. Los bancos asiáticos, más que los europeos o los estadounidenses, pueden beneficiarse de este patrón de comercio intrarregional, dada su relación con las empresas de la región.
Actualmente, los segmentos de más rápido crecimiento en China son la banca móvil y por Internet, ámbitos en los que muchos bancos asiáticos tienen sólidas capacidades. Standard Chartered, por ejemplo, ha superado las limitaciones de las restricciones a las redes de sucursales al lanzar «Breeze Banking» en China, una plataforma digital de servicio completo que le ha permitido ampliar su base de clientes.
Muchos bancos regionales con sólidas divisiones de banca privada también se han centrado en personas chinas con patrimonios ultraelevados y adineradas, ofreciéndoles servicios especializados en inversiones extraterritoriales, asesoría para oficinas familiares, servicios filantrópicos, etc. Se prevé que este siga siendo un ámbito de crecimiento para los bancos.
Los actores extranjeros también están bien posicionados para aportar experiencia en productos de los mercados de capitales en China, en ámbitos como el riesgo, las divisas (FX) y los productos de cobertura y derivados, así como en fusiones y adquisiciones (M&A).
Los riesgos para los bancos que operan en China son típicos de muchos mercados en crecimiento que están pasando de modelos controlados por el Estado a modelos orientados al mercado. En concreto, China debe gestionar las preocupaciones sobre los flujos de capital, la banca en la sombra y el control de la inflación. Un ejemplo es la preocupación que ha surgido por la opacidad de los productos de gestión patrimonial que ofrecen los bancos a través de sociedades fiduciarias (es decir, la banca en la sombra). La CBRC está evaluando la necesidad de separar las actividades de crédito, gestión patrimonial, corretaje e inversión en valores mediante la aplicación de barreras de protección entre cada una.
En última instancia, el riesgo residirá en seguir siendo competitivos. Los bancos que aprovechan las capacidades digitales no solo aumentan la probabilidad de ampliar su cuota de mercado, sino que también están mejor posicionados para gestionar los costos, lo que les dará una ventaja competitiva.
Republicado con permiso de Knowledge@Wharton (http://knowledge.wharton.upenn.edu), la revista en línea de investigación y análisis empresarial de Wharton School de la Universidad de Pensilvania. La publicación no implica que el World Economic Forum respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Sushil Saluja es director gerente sénior (servicios financieros) para Europa, África, Oriente Medio y América Latina de Accenture, empresa de consultoría de gestión, servicios tecnológicos y externalización.
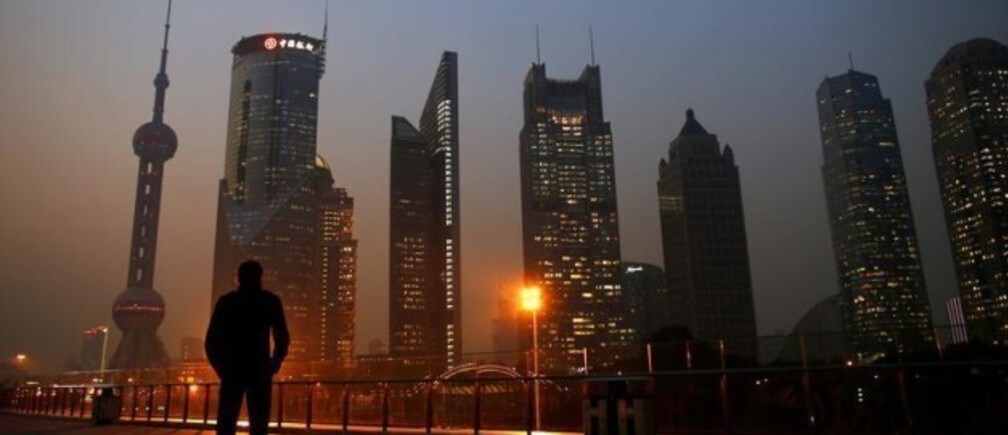
Imagen: Una vista del distrito financiero de Pudong. REUTERS.




