Es fundamental lograr una comprensión más profunda del impacto que los servicios financieros tienen en la vida de las personas. Sin embargo, las métricas que demuestran mejoras en la salud financiera aún se encuentran en su fase inicial, escriben Matthew Blake y Drew Propson, del Foro Económico Mundial.
En todo el mundo, se estima que 2.000 millones de personas carecen de acceso adecuado a los servicios financieros. Los pobres, las mujeres y las personas que viven en zonas rurales son los más afectados. Las personas excluidas financieramente tienen pocas o ninguna herramientas para enviar pagos, ahorrar, asegurarse y pedir préstamos. Esto dificulta prepararse para los acontecimientos más básicos de la vida, y mucho más para los imprevistos.
Pero gracias a las nuevas tecnologías, al advenimiento sin precedentes de los macrodatos transaccionales y de comportamiento y a una mayor colaboración entre las partes interesadas, hoy existe una oportunidad realista de llegar a las personas excluidas financieramente.
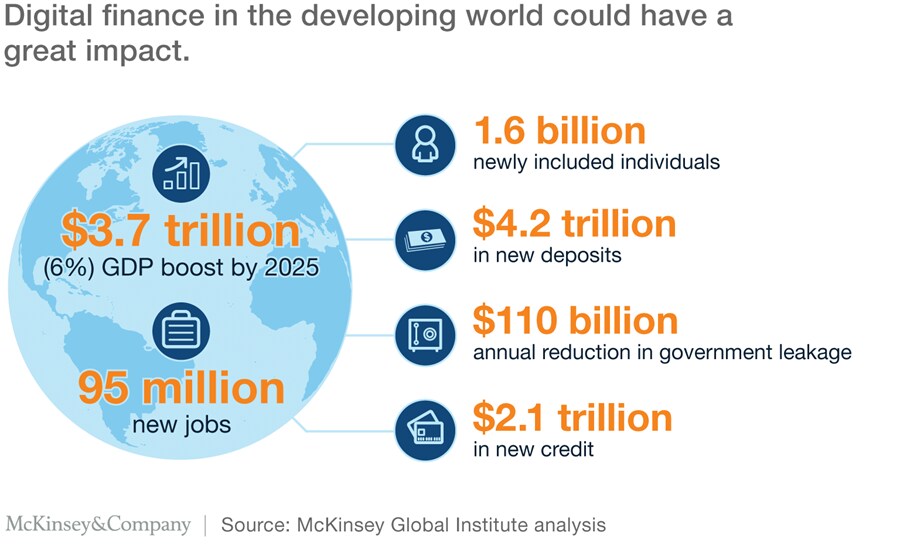
Un elemento clave para alcanzar este ambicioso objetivo será un sistema mejorado para medir el progreso de la inclusión financiera y los beneficios que acompañan a este progreso. Desarrollar una comprensión más matizada del cliente es necesario para una adopción y un uso más amplios de las finanzas digitales en las economías emergentes, lo que podría liberar un estimado de $3700bn en producto interno bruto para 2025.
En gran parte debido a que los datos han sido históricamente más fáciles de encontrar, las métricas de inclusión financiera han tendido a centrarse en la información del lado de la oferta. Algunos ejemplos son el número de cuentas bancarias como porcentaje de la población total, la penetración de tarjetas de débito y cajeros automáticos en una zona específica, la cantidad de préstamos concedidos por ubicación, etc. Aunque valiosas, estas métricas solo cuentan parte de la historia.
Sobrecarga de información
Si bien la falta de datos supuso un desafío en el pasado, un mundo inundado de teléfonos móviles y zettabytes anuncia un futuro totalmente distinto. En todo el mundo hay más de 5.000 millones de suscripciones de telefonía móvil, 2.000 millones de teléfonos inteligentes están en circulación, y se estima que otros 1.600 millones se conectarán a internet en los mercados emergentes para 2020, según los operadores de redes móviles.
Para utilizar los datos móviles y alcanzar los objetivos de inclusión financiera, se requiere una mayor cooperación entre el sector privado, los reguladores y los organismos de normalización para apoyar una mayor recopilación de datos.
Además, para ofrecer verdaderamente una propuesta de valor centrada en el cliente, los sectores público y privado deben desarrollar y adoptar métricas de la demanda que se centren en las actitudes, los comportamientos, las aspiraciones y los desafíos de los clientes de manera uniforme, granular y objetiva. Esto ayudaría a orientar a los responsables de las políticas y a los reguladores sobre dónde experimentar, mediante entornos de pruebas (sandboxes), e invertir, así como a detectar situaciones que requieran una supervisión reforzada. Las empresas obtendrían beneficios en forma de un mejor diseño y entrega de productos, una mayor confianza por parte del usuario final y una perspectiva más clara sobre la fiabilidad de los productos y servicios.
En conjunto, estos pasos permiten políticas basadas en datos mediante la alineación de las estrategias nacionales con las métricas de inclusión financiera. Las acciones concretas como estas, junto con una educación financiera más completa y la formación en competencias digitales, son avances importantes hacia el fomento de la inclusión financiera y, por ende, del crecimiento y el desarrollo económicos sostenibles.
Empoderamiento económico
Ayudar a las personas a equilibrar sus ingresos y gastos, gestionar una carga de deuda sostenible y prepararse para la vejez son el eje de una sociedad financieramente sana. Las métricas mejoradas que ayudan a los sectores público y privado a centrarse en prioridades como estas contribuirán en gran medida a aliviar las tensiones que afectan a las personas desatendidas.
Un reciente documento técnico del Foro Económico Mundial, ‘Avanzar en las métricas de inclusión financiera: del acceso al empoderamiento económico’, elaborado en colaboración con un conjunto diverso de partes interesadas, entre ellas Tata Consulting, BBVA y el Banco Mundial, propone un conjunto de nuevas métricas que se basan en las formas existentes de medir el acceso y la adopción financieros. También destaca varios marcos conceptuales para evaluar la salud financiera.
Con las herramientas adecuadas y una actitud colaborativa, los sectores público y privado y las organizaciones internacionales pueden aprovechar una gran cantidad de datos y dar un nuevo impulso a los esfuerzos mundiales por la inclusión financiera.
Matthew Blake dirige la Iniciativa del Sistema Financiero y Monetario del Foro Económico Mundial. Drew Propson dirige la Iniciativa para la Promoción de la Inclusión Financiera Global del FEM.




