La crisis financiera más reciente desencadenó la recesión más prolongada y grave en Estados Unidos desde la Segunda Guerra Mundial. La posibilidad de un colapso financiero total se convirtió de repente en una preocupación real, y tanto los comentaristas como los responsables de formular políticas temían que la economía pudiera encaminarse hacia una segunda Gran Depresión (Krugman 2009). Sin duda, la Gran Depresión puede considerarse un acontecimiento excepcional en la historia económica de Estados Unidos. Comenzó con un devastador desplome del mercado y representa un ejemplo extremo de cómo una crisis financiera y una recesión pueden afectarse negativamente entre sí.
Por tanto, no sorprende que la literatura sobre valoración de activos haya prestado atención a la Gran Depresión. Cogley y Sargent (2007) sostienen que el temor a un retorno a la Gran Depresión podría explicar la prima de las acciones elevada, aunque decreciente, observada en los datos. En una línea de investigación relacionada, pero distinta, Barro (2006), siguiendo a Rietz (1988), muestra que las catástrofes excepcionales pueden ser importantes para explicar el enigma de la prima de las acciones. En Bianchi (2015), muestro que durante los primeros meses de la Gran Recesión los mercados financieros seguían una trayectoria compatible con la Gran Depresión, y que esto permite valorar correctamente la sección transversal de los rendimientos de los activos. Surgen cuatro hechos estilizados.
1. Las características inusuales de la Gran Depresión pueden captarse mediante un régimen de Gran Depresión. La probabilidad de este régimen se mantuvo cerca de cero durante muchas décadas, pero se disparó durante un breve período de la Gran Recesión.
Estimo una autorregresión vectorial con cambio de régimen de Markov (MS-VAR) para el período comprendido entre diciembre de 1928 y junio de 2009. En una MS-VAR, se permite que las relaciones entre las variables de interés y la magnitud de las perturbaciones varíen con el tiempo en función del régimen vigente.1 Se incluyen en las estimaciones cuatro variables financieras clave: el rendimiento excedente del mercado respecto de una tasa libre de riesgo; el diferencial de rendimientos por plazo; la relación precio-beneficio; y el diferencial de valor. El diferencial de rendimientos por plazo resume la pendiente de la estructura temporal de las tasas de interés. El diferencial de valor mide la diferencia entre las relaciones logarítmicas valor contable-valor de mercado de las acciones de pequeña capitalización y valor, y las de las acciones de pequeña capitalización y crecimiento. Captura el comportamiento de la sección transversal de los rendimientos de los activos, dado que aumenta cuando las acciones de pequeña capitalización y crecimiento tienen un rendimiento relativamente mejor.
De las estimaciones surge un régimen de Gran Depresión. Como se muestra en la Figura 1, la probabilidad de este régimen fue muy cercana a uno durante la Gran Depresión. Durante el resto de la muestra, su probabilidad se mantuvo generalmente cerca de cero, pero se disparó durante un breve período de la Gran Recesión y superó el umbral del 50 % en febrero de 2009, por primera vez desde noviembre de 1948. Sin embargo, en marzo de 2009 su probabilidad volvió rápidamente a cero.
Figura 1. El régimen de Gran Depresión
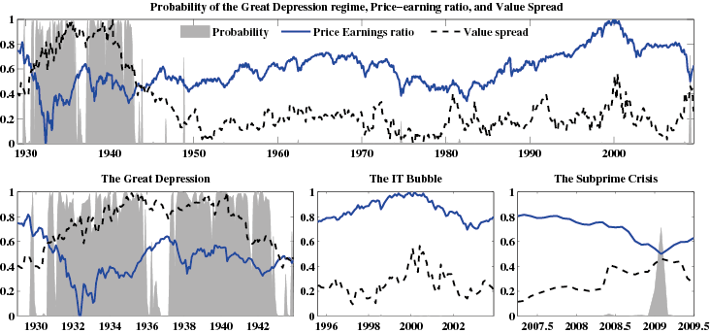
Notas: El primer panel muestra la probabilidad estimada del régimen de Gran Depresión junto con la evolución de la relación precio-beneficio y el diferencial de valor (ambas variables se reescalan para ajustarse a la escala de 0 a 1). Los tres paneles inferiores se centran en tres acontecimientos clave: la Gran Depresión; el fin de la burbuja de las tecnologías de la información; y la Gran Recesión.
2. El régimen de Gran Depresión se caracteriza por un desplome del mercado bursátil acompañado de un gran aumento del diferencial de valor, lo que indica que durante las crisis financieras las acciones de crecimiento tienen un rendimiento mejor que las acciones de valor.
La Figura 2 muestra una simulación en la que solo se considera la trayectoria más probable de los regímenes (línea azul continua) y la compara con los datos reales (línea roja discontinua). Al entrar en el régimen de Gran Depresión, el mercado bursátil cae bruscamente, mientras aumentan simultáneamente el diferencial de valor y el diferencial de rendimientos por plazo. Tras una caída drástica, el mercado bursátil se recupera parcialmente, mientras que el diferencial de valor y el diferencial de rendimientos por plazo siguen aumentando. Cuando la economía sale del régimen de Gran Depresión, el modelo predice una rápida reversión del diferencial de valor y del diferencial de rendimientos por plazo. El mercado bursátil se mueve en la dirección opuesta: registra un aumento sostenido y converge hacia un valor medio más alto.
Figura 2. La Gran Depresión

Notas: La figura muestra una simulación en la que los regímenes siguen su trayectoria más probable según las probabilidades estimadas. Los valores iniciales coinciden con los datos reales. Las series simuladas se muestran con una línea azul continua, mientras que la línea roja discontinua corresponde a los datos. Las dos líneas horizontales indican los estados estacionarios condicionales específicos de cada régimen. Estos son los valores hacia los que convergerían las variables si un régimen se mantuviera vigente durante mucho tiempo.
3. Durante las primeras etapas de la Gran Recesión, los mercados financieros seguían una trayectoria compatible con la Gran Depresión, lo que explica por qué la probabilidad del régimen de Gran Depresión se disparó en febrero de 2009.
La Figura 3 presenta dos simulaciones. En la primera simulación (línea azul continua), se supone una secuencia contrafactual de regímenes: a partir de febrero de 2009, el régimen de Gran Depresión se mantiene hasta el final de la muestra. En la segunda simulación (línea negra discontinua), se supone la secuencia de regímenes más probable, es decir, que la economía no entra en el régimen de Gran Depresión. La línea roja punteada corresponde a los datos.
Figura 3. La Gran Recesión

Notas: La figura muestra dos simulaciones que consideran dos trayectorias distintas de los regímenes a partir de marzo de 2009. En la primera simulación (línea azul continua), se supone una secuencia contrafactual de regímenes: el régimen de Gran Depresión se mantiene hasta el final de la muestra. En la segunda simulación (línea negra discontinua), se supone que está vigente la secuencia real de regímenes: la economía no entra en el régimen de Gran Depresión. La línea roja punteada corresponde a los datos.
Las simulaciones pueden relacionarse con los principales acontecimientos que caracterizaron el comienzo de la Gran Recesión. En marzo de 2008, la Reserva Federal tuvo que intervenir para evitar la quiebra de Bear Stearns. A partir de ese momento, la crisis se aceleró: Lehman brothers se declaró en quiebra, el desempleo aumentó drásticamente y la Reserva Federal redujo la tasa de los fondos federales a cero. El 10 de febrero, el secretario del Tesoro, Geithner, presentó el plan para ampliar el rescate bancario del Gobierno. Los mercados financieros recibieron el plan con cierto escepticismo y cayeron un 5 % (Solomon 2009). Unos días después, el recién elegido presidente Obama firmó un paquete de estímulo que algunos comentaristas juzgaron insuficiente.
Durante todo este período, el diferencial de valor siguió una trayectoria ascendente, mientras que la relación precio-beneficio continuó cayendo. El mercado bursátil alcanzó un mínimo de 12 años en febrero de 2009, cuando ya eran reales los temores de que Estados Unidos pudiera encaminarse hacia una segunda Gran Depresión. Fue entonces cuando la probabilidad del régimen de Gran Depresión superó el 50 %. La primera simulación destaca que, si a partir de febrero de 2009 la economía hubiera entrado efectivamente en el régimen de Gran Depresión, la relación precio-beneficio y el diferencial de valor habrían seguido evolucionando exactamente del mismo modo, mientras que los rendimientos excedentes se habrían mantenido negativos. En otras palabras, hasta febrero de 2009 los mercados financieros seguían una trayectoria compatible con el régimen de Gran Depresión.
En marzo de 2009, estas dinámicas se revirtieron. Aumentaron los rendimientos excedentes del mercado bursátil, se recuperó la relación precio-beneficio y disminuyó el diferencial de valor. La segunda simulación muestra que alejarse del régimen de Gran Depresión implica estos cambios. En marzo de 2009 se publicaron datos económicos más alentadores y se dieron a conocer detalles del plan de rescate. Podría decirse que esto tuvo un efecto positivo en los mercados financieros y que se evitó una segunda Gran Depresión, al menos desde la perspectiva de los mercados financieros.
4. El bajo rendimiento ajustado por riesgo de las acciones de crecimiento en épocas normales se compensa con su comportamiento durante las crisis financieras.
A menudo se observa que las acciones de crecimiento tienen rendimientos demasiado bajos una vez que se controla por sus betas de mercado. Para explicar este enigma, amplío el CAPM intertemporal de Beta mala, beta buena (ICAPM), propuesto por Campbell y Vuolteenaho (2004), para tener en cuenta la posibilidad de cambios de régimen. El modelo se prueba con las 25 carteras de Fama-French, clasificadas según el tamaño y las relaciones entre valor contable y valor de mercado, mediante ventanas móviles de 35 años. La Figura 4 muestra la evolución del R² de las regresiones transversales.2 Durante los primeros años de la muestra, el ICAPM tiene un buen desempeño, pero su poder explicativo disminuye a medida que la ventana de datos se aleja de la Gran Depresión. Sin embargo, cuando la ventana se acerca a la crisis financiera más reciente, el poder explicativo aumenta considerablemente y el R² alcanza el 60 %, un valor que no se veía desde finales de 1978. Puede demostrarse que estos cambios en el R² reflejan que, durante las décadas de 1980 y 1990, los rendimientos de las acciones de crecimiento eran demasiado bajos en vista de sus betas según el ICAPM. Esta anomalía se corrigió en gran medida durante la Gran Recesión, lo que sugiere que los bajos rendimientos de las acciones de crecimiento en épocas normales se compensan con su desempeño durante las crisis financieras.
Figura 4. Poder explicativo del ICAPM en ventanas móviles

Notas: La figura muestra el R² de las regresiones transversales utilizadas para probar el CAPM intertemporal en ventanas móviles de 35 años. El eje horizontal indica la fecha de finalización de la ventana móvil. Por ejemplo, 1965 corresponde a la muestra de febrero de 1930 a enero de 1965. Las variables dependientes son los rendimientos promedio de las 25 carteras de Fama-French.
Conclusiones
El comportamiento opuesto del diferencial de valor y del mercado bursátil vincula la Gran Depresión con las primeras etapas de la Gran Recesión. Este patrón no se observó durante otro descenso importante del mercado, el estallido de la burbuja de las tecnologías de la información. Esto implica que los descensos del mercado asociados con crisis financieras son fundamentalmente distintos y que observar el comportamiento de la sección transversal de los rendimientos de los activos durante estos episodios puede ayudar a entender hacia dónde se dirigen los mercados.
Referencias
Barro, R J (2006) “Catástrofes excepcionales y mercados de activos en el siglo XX”, Quarterly Journal of Economics, 121, 823-866.
Bianchi, F (2015) “Acontecimientos excepcionales, crisis financieras y sección transversal de los rendimientos de los activos”, documento de debate del CEPR 10520, documento de trabajo del NBER 21056.
Cogley, T y T J Sargent (2007) “El precio de mercado del riesgo y la prima de las acciones: ¿un legado de la Gran Depresión?”, Journal of Monetary Economics, 55(3), 454-476.
Hamilton, J D (1989) “Un nuevo enfoque para el análisis económico de las series temporales no estacionarias y el ciclo económico”, Econometrica, 57, 357-384.
Krugman, P R (2009) “Combatir la depresión”, The New York Times OP-ED, 4 de enero de 2009.
Solomon, D (2009) “El mercado rechaza el plan de rescate bancario”, The Wall Street Journal, 11 de febrero.
Rietz, T A (1988) “La prima de riesgo de las acciones: una solución”, Journal of Monetary Economics, 22, 117-131.
Sims, C A y T Zha (2006) “¿Hubo cambios de régimen en la política monetaria de Estados Unidos?”, The American Economic Review, 91(1), 54-81.
Notas al pie
1 Formalmente, tenemos: donde es un vector de variables, un vector con las constantes específicas del régimen, es una matriz que controla los parámetros autorregresivos, es una matriz que controla la magnitud de las perturbaciones y un vector de innovaciones gaussianas. Obsérvese que se permite que los parámetros evolucionen con el tiempo según los valores asumidos por y . Estas dos variables ocultas evolucionan según dos cadenas de Markov distintas, controladas por las matrices de transición y . El objetivo del econometrista es doble. En primer lugar, queremos conocer los parámetros del modelo condicionados a una combinación de regímenes. En segundo lugar, queremos saber qué régimen estaba vigente en cada momento. En Bianchi (2015), Sims y Zha (2006) y Hamilton (1989) pueden consultarse detalles sobre cómo lograrlo.
2 El R² se calcula como 1-RSS/RSM, donde RSS es la suma de cuadrados de los residuos y RSM es la suma de cuadrados de los residuos cuando se utiliza únicamente la constante como regresor.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Francesco Bianchi es profesor asistente de Economía en Duke University y Cornell University; investigador asociado del CEPR.
Imagen: Las curvas del 17 y 18 de septiembre aparecen en la pizarra de la Bolsa de Valores de Australia (ASX), en Sídney, en 2008. REUTERS/Daniel Munoz




