Este artículo fue publicado originalmente por Bruegel, el centro de análisis con sede en Bruselas. Puede leer el artículo en su sitio web aquí.
Tras dispararse en la década de 1970, las tasas de inflación en los países avanzados han descendido de forma significativa desde comienzos de la década de 1980, se estabilizaron en torno al 2 % en los años previos a la crisis financiera mundial y hoy se sitúan en niveles muy bajos (véase la Figura 1). Este movimiento coincidió con la aceleración de la globalización, lo que desencadenó un debate sobre si la globalización podría ser uno de los principales impulsores del proceso de desinflación y si, como consecuencia, la capacidad de los bancos centrales para controlar la inflación podría verse debilitada.
Figura 1: Distribución por percentiles de la inflación general en todo el mundo
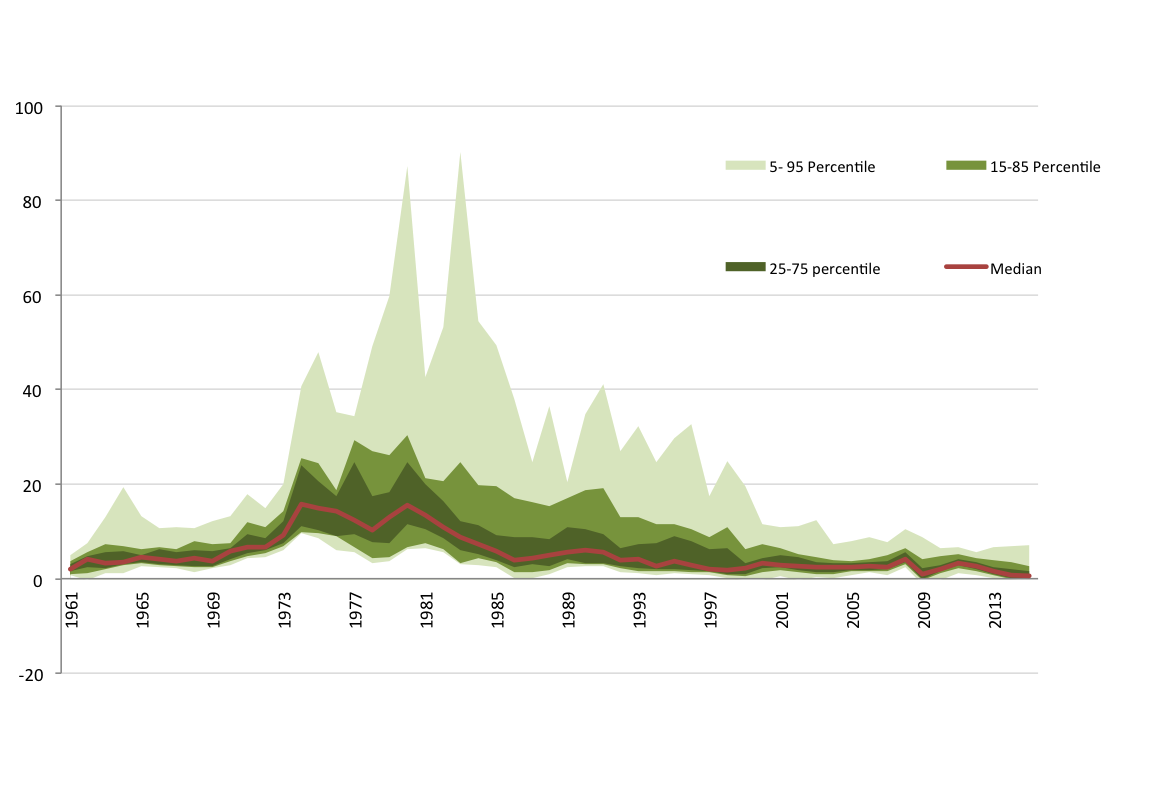
Notas: distribución de la inflación interanual en un panel no equilibrado de 50 países.
Fuente: Perspectivas Económicas de la OCDE y cálculos de Bruegel.
En un trabajo publicado recientemente, examinamos los posibles efectos de la integración global sobre la dinámica de la inflación y debatimos si esto podría afectar a la capacidad de los bancos centrales para cumplir sus mandatos.
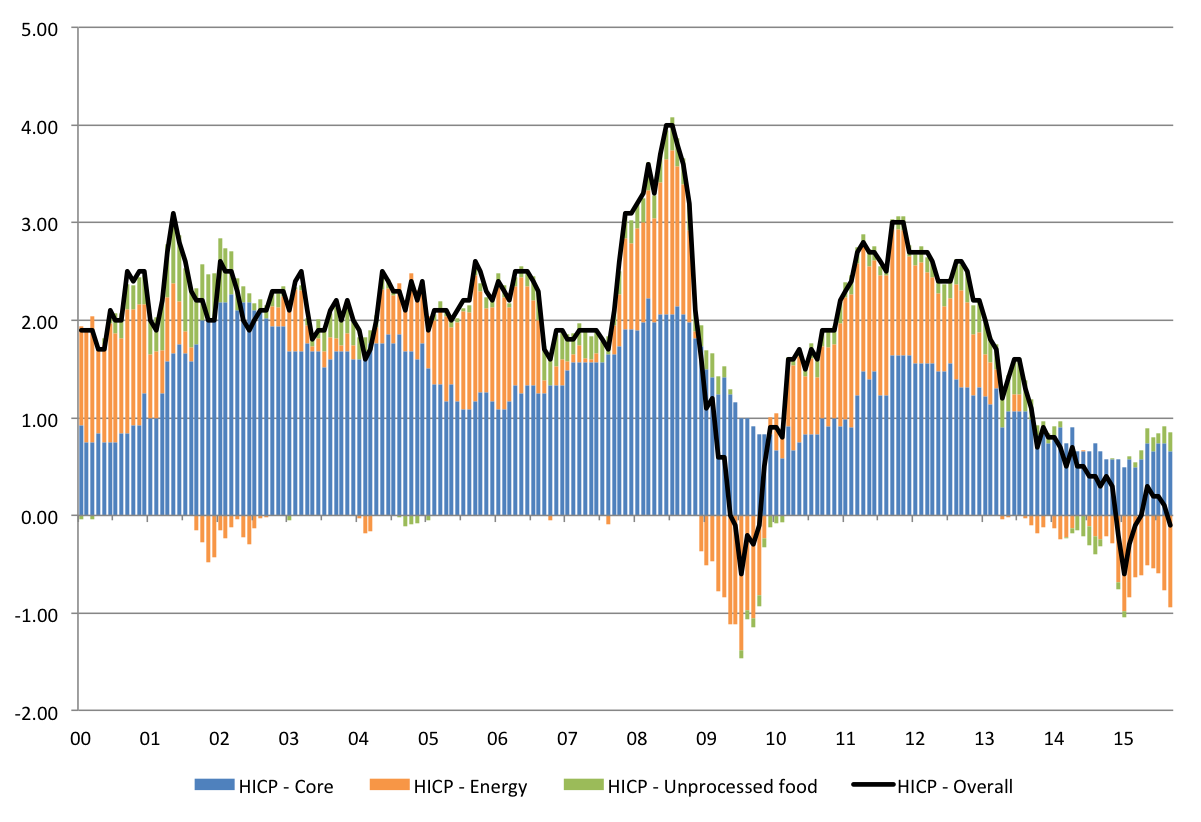
El reciente avance de la globalización se ha manifestado principalmente en tres formas que podrían afectar a la dinámica de la inflación y a la política monetaria: la integración comercial, la integración del mercado laboral y la integración financiera. La apertura comercial ha dado lugar a una mayor sensibilidad de los niveles de precios internos ante los shocks de precios externos. Las fluctuaciones de los precios globales pueden, en efecto, tener efectos temporales importantes sobre los precios internos: como se observa en la Figura 2, los precios de la energía son uno de los principales determinantes de las fluctuaciones a corto plazo de la inflación general de la zona del euro. Más importante aún, el comercio con países de bajo coste se ha incrementado de forma masiva en las dos últimas décadas, lo que lógicamente ha provocado una reducción del precio de los bienes importados. La competencia global entre empresas también podría haber reducido el poder de fijación de precios de las empresas nacionales, mientras que la incorporación de miles de millones de trabajadores al mercado laboral mundial probablemente ha reducido el poder de negociación de los trabajadores nacionales. En conjunto, la bibliografía empírica –Pain, Koske y Sollie (2006)– muestra que la contribución de la globalización al movimiento desinflacionista mundial desde la década de 1990 ha sido positiva, aunque por el momento bastante limitada.
Figura 2: Inflación general, subyacente, energética y de alimentos en la zona del euro (%)
Fuente: Eurostat.
Desde nuestra perspectiva, una cuestión más importante es si estas tendencias de integración afectan a los mecanismos de transmisión de la política monetaria y reducen la capacidad de los bancos centrales para cumplir su mandato. Los canales de transmisión de la política monetaria podrían verse afectados en distintos niveles. En primer lugar, los bancos centrales podrían perder su capacidad para controlar la inflación si esta pasa a depender de la holgura global en lugar de la holgura interna. En segundo lugar, los bancos centrales podrían perder el control de los tipos a corto plazo si estos pasan a depender de la liquidez global en lugar de la liquidez proporcionada por el banco central nacional. Y en tercer lugar, los bancos centrales podrían perder su influencia sobre la inflación interna y la actividad económica si los tipos de interés a largo plazo dependen únicamente del equilibrio entre ahorro e inversión a nivel global, y no a nivel nacional.
Es cierto que la relación negativa entre la holgura interna y la inflación interna ha cambiado y que la pendiente de la denominada curva de Phillips se ha aplanado desde mediados de la década de 1980. En otras palabras, la tasa de desempleo que desencadena los aumentos salariales y de la inflación es hoy más baja que en el pasado. Sin embargo, los estudios empíricos –Ihrig et al. (2007) y Ball (2006)– no han logrado demostrar que la globalización haya sido uno de los principales factores detrás de esta tendencia. Una explicación más plausible parece residir en los cambios de política monetaria que se produjeron desde mediados de la década de 1980, con la adopción de regímenes creíbles de metas de inflación en muchos países avanzados. Estas políticas, combinadas con el abandono de la indexación de los salarios, han hecho que los shocks de precios externos sean mucho menos persistentes que en la década de 1970, gracias a la ausencia de efectos de segunda ronda. De hecho, la figura 2 sugiere un bajo traslado de los recientes shocks de precios externos (por ejemplo, los del petróleo) de la tasa de inflación general a la medida subyacente.
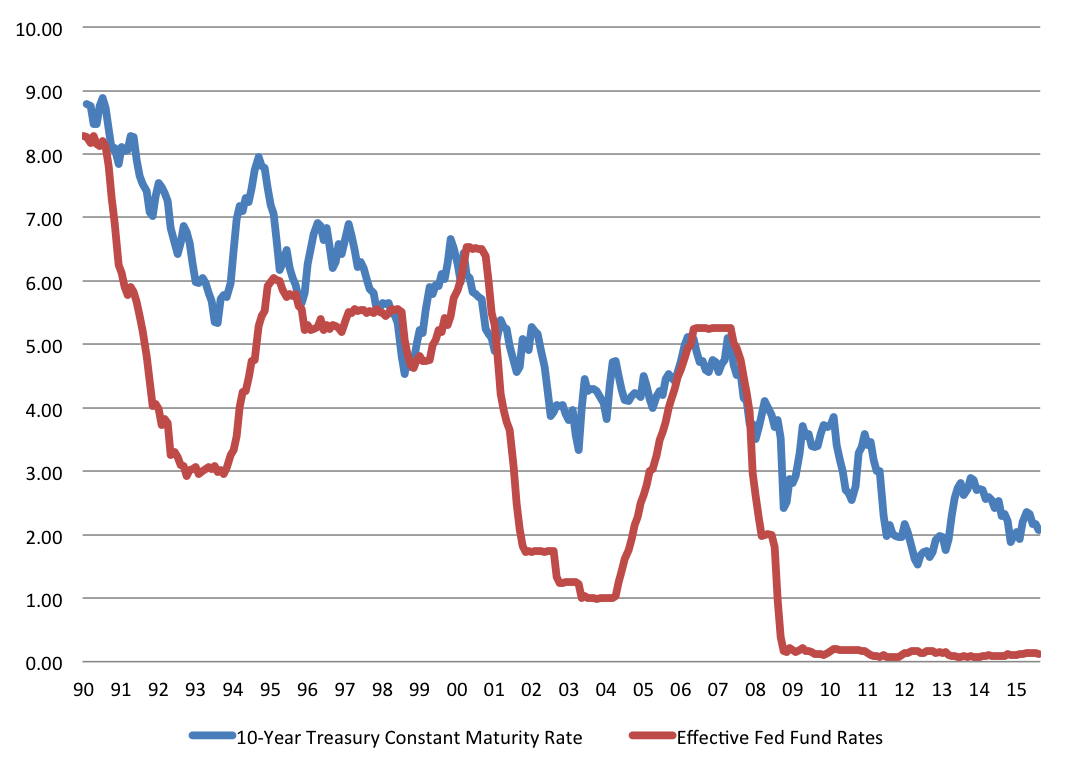
En cuanto al control de los bancos centrales sobre la curva de rendimientos nacional, está claro que, mientras conserven algún tipo de monopolio nacional sobre la emisión de base monetaria, podrán controlar el tramo corto de dicha curva. En cambio, en el caso de los tipos a largo plazo, la cuestión está menos clara. El episodio del «conundrum» de 2004-06 en Estados Unidos (véase la Figura 3) sugiere que los tipos a largo plazo pueden volverse menos sensibles a los tipos a corto plazo y que los factores externos pueden afectarlos de manera significativa. Desde el inicio de la crisis, los bancos centrales también han demostrado estar dispuestos a utilizar instrumentos monetarios menos convencionales para influir en toda la curva de rendimientos, en particular cuando están limitados en el tramo corto de la curva por el límite inferior cero.
Figura 3: Tipos de interés a corto y largo plazo en Estados Unidos
Fuente: FRED (Saint Louis Fed)
En cualquier caso, aunque la integración financiera podría reducir el papel del canal de los tipos de interés a largo plazo, en los países que aceptan tipos de cambio flexibles la globalización debería, al mismo tiempo, aumentar el papel del tipo de cambio como mecanismo de transmisión. En efecto, la desaparición de los controles de capital y la reducción del sesgo doméstico de las carteras en muchos países avanzados significan que los mercados financieros están mucho más integrados que hace unas décadas y que la demanda de activos nacionales y extranjeros es más sensible a las diferencias de tipos de interés, lo que refuerza la influencia de la política monetaria sobre el tipo de cambio.
Dados los efectos potencialmente mayores de los shocks de precios externos sobre las economías más abiertas y la posible alteración de los canales de transmisión de la política monetaria en mercados financieros más integrados, la globalización obliga a los bancos centrales a tener en cuenta la evolución exterior en sus decisiones de política monetaria. En particular, los bancos centrales necesitan orientarse hacia un objetivo de política a medio plazo, en lugar de tratar de gestionar tasas de inflación anuales determinadas por shocks globales. En conjunto, consideramos que, mientras adopten tipos de cambio flexibles, los bancos centrales conservan su capacidad para estabilizar la inflación en el nivel objetivo a medio plazo, aunque la globalización no facilite su tarea, que ya es bastante difícil debido al límite inferior cero.
La publicación no implica el respaldo de las opiniones del Foro Económico Mundial.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Grégory Claeys es investigador asociado de Bruegel. Guntram Wolff es director de Bruegel.
Imagen: Se ve un letrero de Bank Street y edificios de oficinas de gran altura en el distrito financiero. REUTERS/Luke MacGregor.




