Para bien o para mal, la crisis financiera de 2008 ha vuelto a situar al sector financiero en el centro del debate público. Varios comentaristas han sugerido que la liberalización financiera contribuyó tanto a la crisis financiera como al aumento de la desigualdad de ingresos (p. ej., Krugman 2009 y Moss 2009). En un plano más general, y como ocurre con otras áreas de política asociadas al consenso de Washington, la liberalización financiera ha sido controvertida entre académicos y responsables políticos, ya que no está claro a quién benefician realmente las mayores asignaciones de crédito.
La evidencia transnacional ha relacionado el desarrollo financiero tanto con niveles más bajos como con reducciones más rápidas de la desigualdad de ingresos y de las tasas de pobreza (Beck et al. 2007; Clarke et al. 2006). Como suele ocurrir con los trabajos transnacionales, los problemas de endogeneidad son múltiples, agravados por los problemas de medición inherentes a las medidas de desigualdad y pobreza basadas en encuestas. Además, las comparaciones entre países tienen limitaciones para identificar el canal a través del cual la profundización financiera contribuye a reducir las tasas de pobreza.
En trabajos recientes, utilizamos datos anuales de encuestas a hogares de 15 estados indios durante el periodo 1983-2005 para evaluar el efecto del desarrollo del sector financiero sobre los cambios en la pobreza rural y urbana (Ayyagari et al. 2013). En concreto, aprovechamos la variación entre estados y a lo largo del tiempo tanto en la profundidad financiera como en la inclusión financiera para explorar:
La relación entre el desarrollo financiero y los niveles de pobreza.
La importancia relativa de la profundidad financiera y de la inclusión financiera en esta relación.
Los canales y mecanismos a través de los cuales el desarrollo financiero alivia la pobreza.
La India es un terreno de prueba casi ideal para plantear estas preguntas, dada no solo su gran variación subnacional en el desarrollo socioeconómico e institucional, sino también los importantes cambios de política que ha experimentado durante el periodo muestral (Besley et al. 2007). Al centrarnos en un país concreto, utilizar datos de una fuente de datos coherente y aprovechar la variación transversal entre estados predeterminada en las condiciones socioeconómicas, mitigamos los problemas asociados a los estudios transnacionales, incluidos el error de medición, el sesgo por variables omitidas y el sesgo de endogeneidad.
Nuestros datos y metodología
Para evaluar la relación entre el desarrollo del sector financiero y los niveles de pobreza, y para desentrañar los mecanismos y canales a través de los cuales funciona esta relación, utilizamos encuestas a hogares de la Oficina Nacional de Encuestas por Muestreo y aprovechamos la variación dentro de cada estado y a lo largo del tiempo en 15 estados indios durante el periodo 1983-2005. Medimos la pobreza mediante el recuento de personas (proporción de la población que vive por debajo de la línea de pobreza nacional) y la brecha de pobreza (distancia media que separa a la población de la línea de pobreza, como proporción de dicha línea). Medimos la profundidad financiera mediante el crédito bancario comercial en relación con el producto interior bruto estatal, y la amplitud financiera mediante la penetración de sucursales bancarias per cápita.
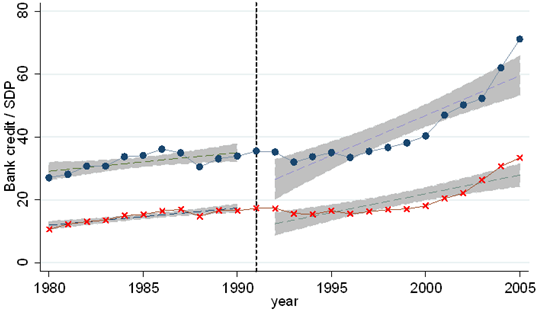
Utilizamos una especificación de regresión de diferencias en diferencias, que controla por efectos fijos de estado y de año, así como por factores a nivel estatal que varían en el tiempo, como la proporción de población alfabetizada, el producto interior bruto estatal per cápita y el gasto público estatal en relación con el producto interior bruto estatal. Para mitigar los sesgos de causalidad inversa y de variables omitidas, empleamos enfoques de variables instrumentales. En concreto, como instrumento de la profundidad financiera, utilizamos la variación entre estados de la circulación per cápita de periódicos en inglés en 1991, multiplicada por una tendencia temporal, para captar el impacto diferencial de los medios de comunicación a lo largo del tiempo tras la liberalización de 1991. Dada la prensa relativamente libre e independiente de la India (Besley y Burgess 2002), un público mejor informado está en mejores condiciones de comparar los distintos servicios financieros, lo que se traduce en mayor transparencia y en un mayor grado de competencia que conduce a un mayor desarrollo del sector financiero. La Figura 1 muestra el desarrollo diferencial del crédito en relación con el producto interior bruto estatal en los estados con una penetración de periódicos en inglés por encima y por debajo de la mediana.
Figura 1. Crédito bancario y circulación de periódicos en inglés
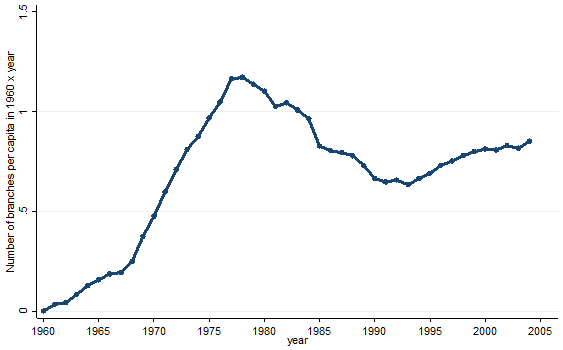
Además, siguiendo a Burgess y Pande (2005), aprovechamos el carácter impulsado por la política de la expansión de las sucursales bancarias rurales en los estados indios como instrumento de la penetración de sucursales y, por tanto, de la amplitud financiera. Según la política de licencias 1:4 del Banco Central de la India, vigente entre 1977 y 1990, los bancos comerciales de la India debían abrir cuatro sucursales en localidades rurales sin servicios bancarios por cada sucursal abierta en una localidad que ya contaba con ellos. Así, entre 1977 y 1990, la expansión de sucursales bancarias rurales fue mayor en los estados financieramente menos desarrollados, mientras que después de 1990 ocurrió lo contrario (los estados financieramente desarrollados ofrecían ubicaciones más rentables y, por ello, atraían más sucursales al margen del programa). La Figura 2 documenta estas inversiones de tendencia.
Figura 2. Penetración de sucursales bancarias en función del desarrollo financiero inicial
Nuestros principales hallazgos
Al relacionar la variación anual de la pobreza a nivel estatal con la variación del desarrollo financiero, encontramos que:
La profundidad financiera, medida por el crédito en relación con el producto interior bruto estatal, tiene un impacto negativo y significativo sobre la pobreza rural en la India durante el periodo 1983-2005. Este resultado es robusto al uso de distintas medidas de pobreza rural, al control de las características estatales que varían en el tiempo y al condicionamiento por efectos fijos de estado y de año. Por otra parte, no encontramos efecto de la profundidad financiera sobre las tasas de pobreza urbana.
El efecto de la profundidad financiera sobre la reducción de la pobreza rural también es económicamente significativo. Una desviación típica dentro de cada estado y dentro de cada año en el crédito en relación con el producto interior bruto estatal explica el 18 % de la variación centrada en el recuento de personas y el 30 % de la variación centrada en la brecha de pobreza durante nuestro periodo muestral.
También encontramos que, durante el periodo 1983-2005, la profundidad financiera tiene un impacto más significativo en la reducción de la pobreza que la extensión financiera. Nuestra medida de amplitud financiera, las sucursales rurales per cápita, tiene un efecto negativo pero no significativo sobre la pobreza rural en este periodo, aunque tiene un efecto fuerte y negativo en el periodo más largo de 1965 a 2005, que incluye el periodo completo de la política de banca social.
Los canales
Los datos de los hogares también nos permiten profundizar en los canales a través de los cuales la profundización financiera afectó a las tasas de pobreza en la India rural.
Encontramos evidencia del canal del emprendimiento, ya que el impacto de la profundización financiera en la reducción de la pobreza recae principalmente en los trabajadores por cuenta propia de las zonas rurales. Por otra parte, no encontramos evidencia de que la profundización financiera haya contribuido a la acumulación de capital humano.
También identificamos la migración de las zonas rurales a las urbanas como un canal importante a través del cual la profundidad financiera reduce la pobreza rural. En particular, encontramos que el desarrollo del sector financiero está asociado con la migración interestatal de trabajadores hacia los estados financieramente más desarrollados. La migración inducida por la profundización financiera está motivada por la búsqueda de empleo, lo que sugiere que los segmentos más pobres de la población rural migraron a las zonas urbanas.
Los sectores primario rural y terciario urbano se beneficiaron en mayor medida de esta migración, en consonancia con la evidencia que muestra que la experiencia de crecimiento de la India ha estado liderada por el sector servicios y no por la manufactura intensiva en mano de obra (Bosworth et al. 2007).
Este último hallazgo también es coherente con el resultado de que es específicamente el aumento del crédito bancario al sector terciario el que explica la profundización financiera posterior a 1991 y su efecto de reducción de la pobreza.
Conclusiones
Nuestros hallazgos sugieren que la profundización financiera puede tener importantes efectos estructurales, incluidos los derivados de la reasignación estructural y de la migración, con consecuencias para la reducción de la pobreza. Nuestros hallazgos tienen importantes repercusiones en las políticas. Los efectos de la profundización financiera en favor de los pobres no provienen necesariamente solo de sistemas financieros más inclusivos, sino que también pueden derivarse de sistemas financieros más eficientes y profundos. De manera crucial, los más pobres entre los pobres no solo se benefician de la profundización financiera al acceder directamente a los servicios financieros, sino también a través de los efectos estructurales indirectos de la profundización financiera. Esto es coherente con la evidencia de Tailandia (Gine y Townsend 2004) y de Estados Unidos (Beck et al. 2010), que documentan importantes efectos sobre el mercado laboral y la migración derivados de la liberalización y la profundización financieras.
Este artículo apareció originalmente en voxeu.org
Autores: Meghana Ayyagari, profesora asociada de la School of Business y de la Elliott School of International Affairs de la Universidad George Washington. Thorsten Beck, catedrático de Economía y presidente del European Banking Center de la Universidad de Tilburg. Mohammad Hoseini, doctorando y investigador júnior del European Banking Center de la Universidad de Tilburg.
Imagen: un cliente entrega un fajo de billetes de rupia a un cajero en Bombay. REUTERS/Vivek Prakash




