Tres expertos del FMI sostienen que los criptoactivos podrían repercutir profundamente en el sistema monetario y financiero internacional.
Los expertos del FMI señalan la urgente necesidad de colaboración y cooperación transfronterizas para afrontar los desafíos tecnológicos, jurídicos, regulatorios y de supervisión.
Es importante que el Consejo de Estabilidad Financiera, en su función de coordinación, contribuya a desarrollar un marco global que incluya normas para regular los criptoactivos.
El mandato del FMI es salvaguardar la estabilidad del sistema monetario y financiero internacional, y los criptoactivos están transformando profundamente el sistema.
Los criptoactivos y los productos y servicios asociados han crecido rápidamente en los últimos años. Además, aumentan sus interconexiones con el sistema financiero regulado. A los responsables de formular políticas les cuesta vigilar los riesgos de este sector en evolución, en el que muchas actividades no están reguladas. De hecho, creemos que estos riesgos para la estabilidad financiera podrían pronto volverse sistémicos en algunos países.
Las medidas regulatorias no coordinadas pueden facilitar flujos de capital potencialmente desestabilizadores.
Tobias Adrian, Dong He y Aditya Narain
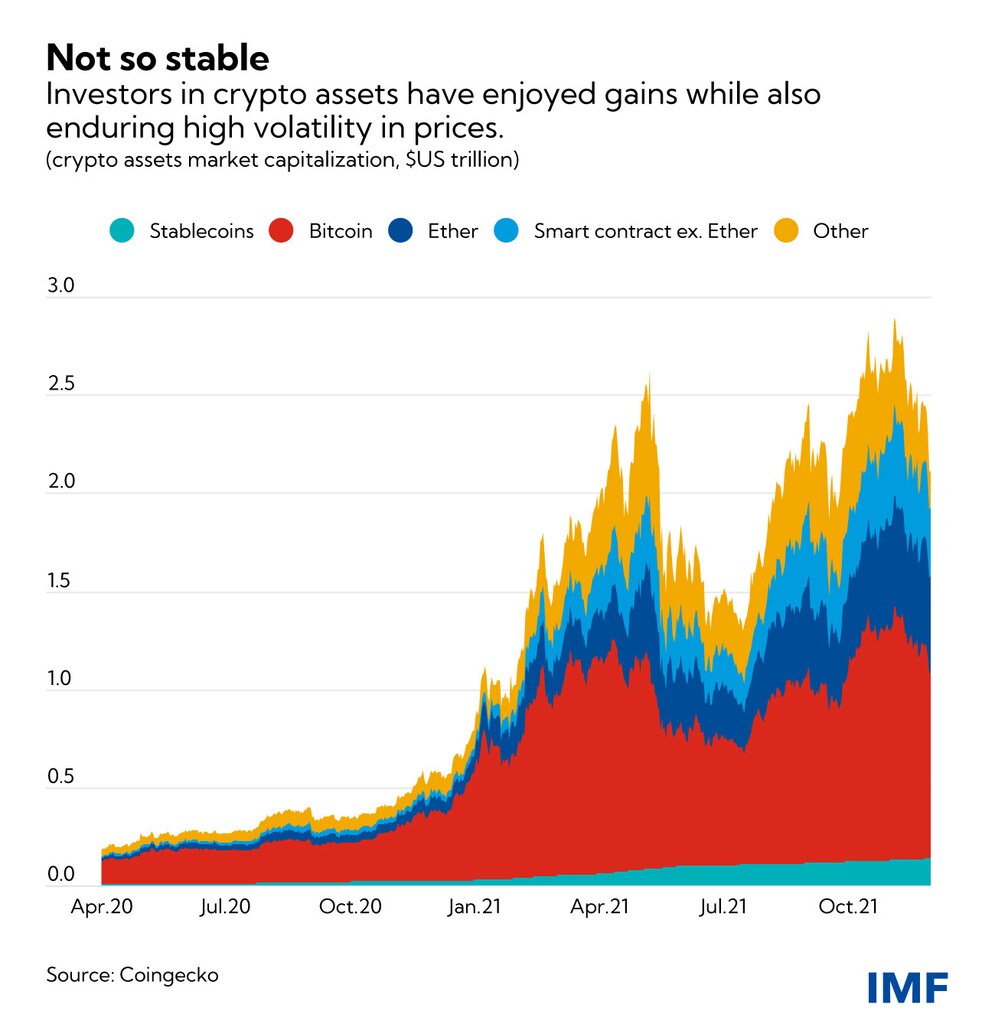
Aunque una capitalización de mercado cercana a los 2,5 billones de dólares indica un valor económico significativo de las innovaciones tecnológicas subyacentes, como la cadena de bloques, también podría reflejar un exceso especulativo en un contexto de valoraciones exageradas. De hecho, las primeras reacciones a la variante ómicron incluyeron una importante liquidación de criptoactivos.
Riesgos de los criptoactivos para el sistema financiero
Determinar la valoración no es el único desafío del ecosistema cripto: la identificación, el seguimiento y la gestión de los riesgos plantean dificultades a los reguladores y las empresas. Entre ellos figuran, por ejemplo, los riesgos operativos y para la integridad financiera que entrañan las plataformas de intercambio y los monederos de criptoactivos, la protección de los inversores, y las reservas insuficientes y la divulgación inexacta de información de algunas monedas estables. Además, en los mercados emergentes y las economías en desarrollo, la llegada de las criptomonedas puede acelerar lo que hemos denominado «criptoización»: cuando estos activos sustituyen a la moneda nacional y eluden las restricciones cambiarias y las medidas de gestión de la cuenta de capital.
Estos riesgos ponen de relieve por qué necesitamos ahora normas internacionales integrales que aborden mejor los riesgos que los criptoactivos, su ecosistema asociado y sus transacciones conexas plantean al sistema financiero, y que a la vez propicien un entorno favorable para productos y aplicaciones útiles de criptoactivos.
El Consejo de Estabilidad Financiera, en su función de coordinación, debería desarrollar un marco global que incluya normas para regular los criptoactivos. El objetivo debería ser ofrecer un enfoque integral y coordinado para gestionar los riesgos para la estabilidad financiera y la conducta del mercado, que pueda aplicarse de manera coherente en distintas jurisdicciones y, al mismo tiempo, reducir al mínimo la posibilidad de arbitraje regulatorio, es decir, trasladar actividades a jurisdicciones con requisitos menos estrictos.
El alcance intersectorial y transfronterizo de las criptomonedas limita la eficacia de los enfoques nacionales. Los países están adoptando estrategias muy distintas, y las leyes y regulaciones vigentes quizá no permitan enfoques nacionales que abarquen integralmente todos los elementos de estos activos. Además, muchos proveedores de servicios cripto operan a través de las fronteras, lo que dificulta la supervisión y el cumplimiento. Las medidas regulatorias no coordinadas pueden facilitar flujos de capital potencialmente desestabilizadores.
Los organismos encargados de establecer normas para distintos productos y mercados han brindado orientaciones de distinto alcance. Por ejemplo, el Grupo de Acción Financiera Internacional ha publicado directrices para adoptar un enfoque basado en el riesgo a fin de mitigar los riesgos para la integridad financiera que plantean los activos virtuales y sus proveedores de servicios. Las medidas de otros organismos normativos van desde principios generales para algunos tipos de criptoactivos hasta reglas para mitigar los riesgos de exposición de las entidades reguladas y establecer redes de intercambio de información. Aunque útiles, estos esfuerzos no están suficientemente coordinados en torno a un marco global para gestionar los riesgos para la integridad financiera y del mercado, la estabilidad financiera y la protección de consumidores e inversores.
Cómo lograr que la regulación funcione a escala global
El marco regulatorio global debería ofrecer condiciones equitativas para todo el espectro de actividades y riesgos. Creemos que, por ejemplo, debería incluir los tres elementos siguientes:
Los proveedores de servicios de criptoactivos que desempeñen funciones esenciales deberían contar con una licencia o autorización. Entre esas funciones figuran, entre otras, el almacenamiento, la transferencia, la liquidación y la custodia de reservas y activos, de forma similar a las normas vigentes para los proveedores de servicios financieros. Los criterios para conceder licencias y autorizaciones deberían formularse con claridad, las autoridades responsables deberían designarse claramente y los mecanismos de coordinación entre ellas deberían definirse bien.
Los requisitos deberían adaptarse a los principales casos de uso de los criptoactivos y las monedas estables. Por ejemplo, los servicios y productos para inversiones deberían estar sujetos a requisitos similares a los aplicables a los agentes e intermediarios de valores, bajo la supervisión del regulador de valores. Los servicios y productos para pagos deberían estar sujetos a requisitos similares a los aplicables a los depósitos bancarios, bajo la supervisión del banco central o de la autoridad encargada de supervisar los pagos. Con independencia de la autoridad inicial que apruebe los servicios y productos cripto, todos los organismos de supervisión —desde los bancos centrales hasta los reguladores de valores y bancarios— deben coordinarse para abordar los diversos riesgos derivados de usos diferentes y cambiantes.
Las autoridades deberían establecer requisitos claros para las instituciones financieras reguladas en cuanto a su exposición a las criptomonedas y su participación en este ámbito. Por ejemplo, los reguladores bancarios, de valores, de seguros y de pensiones pertinentes deberían especificar los requisitos de capital y liquidez, así como los límites de exposición a distintos tipos de estos activos, y exigir evaluaciones de idoneidad y de riesgos para los inversores. Si las entidades reguladas prestan servicios de custodia, deberían aclararse los requisitos para abordar los riesgos derivados de esas funciones.
Algunos mercados emergentes y economías en desarrollo afrontan riesgos más inmediatos y agudos de sustitución monetaria mediante criptoactivos, la llamada criptoización. Las medidas de gestión de los flujos de capital deberán ajustarse ante la criptoización. Esto se debe a que aplicar las herramientas regulatorias establecidas para gestionar los flujos de capital puede resultar más difícil cuando el valor se transmite mediante nuevos instrumentos, nuevos canales y nuevos proveedores de servicios que no son entidades reguladas.
Urge la colaboración y cooperación transfronterizas para afrontar los desafíos tecnológicos, jurídicos, regulatorios y de supervisión. Establecer un enfoque regulatorio integral, coherente y coordinado para las criptomonedas es una tarea abrumadora. Pero, si empezamos ahora, podemos alcanzar el objetivo de política pública de mantener la estabilidad financiera y, al mismo tiempo, beneficiarnos de las ventajas que aportan las innovaciones tecnológicas subyacentes.
Los criptoactivos están transformando potencialmente y de manera profunda el sistema monetario y financiero internacional. El FMI ha desarrollado una estrategia para seguir cumpliendo su mandato en la era digital. El Fondo colaborará estrechamente con el Consejo de Estabilidad Financiera y otros miembros de la comunidad regulatoria internacional para desarrollar un enfoque regulatorio eficaz para los criptoactivos.