La vasta campaña anticorrupción del presidente chino Xi Jinping ha avanzado varios objetivos clave: ha contribuido en gran medida a restaurar la confianza en el compromiso del Partido Comunista con un sistema basado en el mérito; ha contrarrestado un patrón de décadas de dominio del sector público; ha reducido la capacidad de los intereses creados para bloquear las reformas; y ha reforzado la popularidad de Xi entre los actores del sector privado, aunque mucho menos entre la burocracia. En resumen, el esfuerzo de Xi por erradicar la corrupción ha empoderado tanto al Partido como a los reformistas. La pregunta es hasta dónde llevarán sus ambiciones reformistas.
Xi aún no ha terminado, desde luego: el mes pasado, en el Cuarto Pleno del Partido Comunista, presentó un conjunto de reformas jurídicas orientadas a crear condiciones más equitativas para los sectores público y privado. Si se aplican correctamente, las reformas crearán un sistema más eficiente para la celebración y el cumplimiento de contratos, facilitarán la entrada de nuevos participantes al mercado y reforzarán la aplicación de las leyes de competencia de China.
Un mayor respeto por el Estado de derecho también conducirá a la creación de una infraestructura jurídica y financiera que reduzca el fraude en el sector privado, incluso en la información financiera. Esto, junto con un mayor acceso al capital, ayudará a acelerar el desarrollo del sector servicios, necesario para crear empleo urbano.
Una mejor gestión de los considerables activos públicos de China —que incluyen entre 3,5 y 4 billones de dólares en reservas de divisas, extensas propiedades de tierras y la participación mayoritaria en las empresas estatales que dominan la economía— complementaría estos esfuerzos. De hecho, podría ayudar a impulsar la competencia, fomentar la innovación, fortalecer el sistema financiero y ampliar el acceso al capital.
La pregunta es cómo podría lograrlo China. Tal como está, la economía china sigue, en cierta medida, el antiguo modelo leninista de las «alturas dominantes», en el que el Partido concentra todo el poder político y controla las principales empresas y sectores, mientras el pujante sector privado impulsa el crecimiento y el empleo. En este contexto, el tipo de «profesionalismo meritocrático» que China persigue es importante, pero no sustituye a la competencia genuina en el sector público ni en el privado, al menos no si la innovación y el cambio estructural son los objetivos.
Por supuesto, Xi podría simplemente declarar que la versión china del capitalismo de Estado ha funcionado bien en el pasado y seguirá haciéndolo. Pero la experiencia con las dinámicas microeconómicas de las economías avanzadas (hacia las que se dirige China) hace que esta postura sea débil y, por tanto, improbable que Xi la adopte.
La alternativa sería emprender un programa sostenido de privatización para reducir el activo del enorme balance del Estado. Pero el balance de China le ha servido bien, al permitir las tasas de inversión extraordinariamente altas que han impulsado un crecimiento rápido. Mientras tanto, muchas economías avanzadas han sufrido considerablemente por la composición de sus balances, con activos limitados y mal medidos, y pasivos —tanto de deuda como de otro tipo— desproporcionados.
De hecho, dada la creciente desigualdad en la distribución del ingreso entre el capital y el trabajo (así como a lo largo de la escala de ingresos entre los trabajadores), una mayor reserva de activos públicos tiene claras ventajas, pues iguala indirectamente la distribución del capital y la riqueza. Los activos públicos no solo pueden amortiguar las perturbaciones y contrarrestar tendencias adversas, sino también ayudar a financiar la ampliación de los seguros sociales.
El problema en China no es el volumen de los activos estatales, sino su concentración en unas pocas empresas e industrias, una situación que plantea riesgos para el desempeño económico. Por ello, la solución lógica no es desprenderse de las tenencias de activos del Estado, sino diversificarlas con el tiempo.
Este enfoque tendría varias ventajas. Ante todo, conciliaría un gran balance estatal con un papel cada vez mayor de los mercados, impulsando el empleo, estimulando la innovación y promoviendo la transformación estructural de la economía. Para ello, la inversión pública en infraestructura, capital humano y la base de conocimientos y tecnología de la economía seguiría siendo crucial.
Además, la diversificación de las tenencias de activos de China profundizaría considerablemente sus mercados financieros. Durante los próximos años, a medida que la proporción negociada o negociable de la capitalización bursátil del sector estatal aumentara desde su baja base actual, del 10-15%, más inversores institucionales, como fondos de pensiones y compañías de seguros, participarían en la negociación de acciones chinas, actualmente dominada por inversores minoristas. Esto ampliaría las opciones de ahorro de una población cada vez más próspera y reforzaría el apoyo a la inversión y el desarrollo a largo plazo.
Los mercados de deuda también se beneficiarían de una iniciativa así. Difuminar la línea entre los sectores privado y estatal reduciría con el tiempo el acceso privilegiado de este último al financiamiento bancario, así como su uso excesivo de este, lo que propiciaría la expansión de los mercados de bonos corporativos.
Si entidades públicas como el sistema de seguridad social y los fondos soberanos tuvieran carteras de activos más diversificadas, se reducirían sustancialmente los incentivos para intervenir en los mercados en favor de empresas establecidas en las que el Estado poseyera una participación importante. Esto, junto con una aplicación más rigurosa de la legislación sobre competencia, contribuiría en gran medida a nivelar las condiciones en los mercados.
La definición clara de las responsabilidades fiduciarias y de la gobernanza ayudaría a garantizar que los activos en manos públicas se gestionaran para maximizar los rendimientos a largo plazo ajustados al riesgo, con el Estado y la ciudadanía como beneficiarios, y el mercado como árbitro de la eficiencia y la innovación. Las empresas estatales mejor gestionadas podrían convertirse —o seguir siendo— actores prominentes y exitosos, adaptándose a una competencia de mercado más amplia y combinando innovación con economías de escala.
De hecho, la gestión de activos del sector público podría «externalizarse», con gestores de activos privados que compitieran por el encargo. Esto aceleraría el desarrollo del sector de gestión de activos, con amplios beneficios para ahorradores e inversores.
China no tiene que renunciar a la red de seguridad que ofrecen las grandes tenencias de activos para permitir que los mercados desempeñen un papel microeconómico decisivo. Puede abandonar el modelo de las alturas dominantes y desarrollar su propia versión del «capitalismo de Estado» para aprovechar lo mejor de ambos mundos. Solo hace falta un compromiso gubernamental firme y sostenido con el interés público y, por supuesto, una estrategia de reforma ejecutada con habilidad.
Publicado en colaboración con Project Syndicate
Autor: Michael Spence es profesor de Economía en la Escuela de Negocios Stern de NYU, Distinguished Visiting Fellow en el Council on Foreign Relations y Senior Fellow en la Hoover Institution de la Universidad de Stanford.
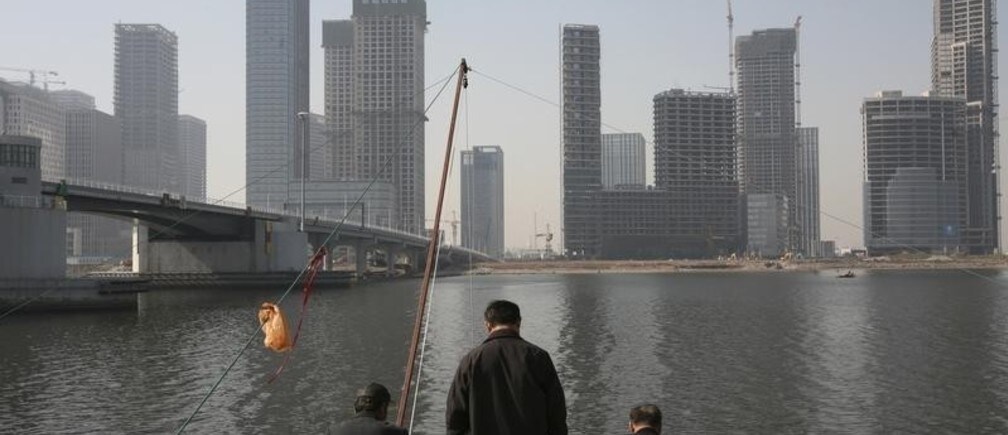
Imagen: Residentes pescan con redes en las orillas del río Hai, en la Nueva Área de Binhai de Tianjin, donde el gobierno está construyendo su centro financiero Yujiapu, el 23 de octubre de 2012. REUTERS/Michael Martina




