Los inversores institucionales y un grupo limitado de particulares llevan mucho tiempo disfrutando de los beneficios de rentabilidad y diversificación de los mercados privados.
Los inversores minoristas deberían poder compartir esos beneficios para ayudar a construir su patrimonio y garantizar su seguridad financiera a largo plazo, pero esto no es tan sencillo como debería ser.
A través de la iniciativa del Foro Económico Mundial Futuro de los Mercados de Capital, en colaboración con Accenture y presidida por Lazard, reunimos a un grupo de expertos del sector para preguntar cómo podríamos ampliar el acceso a los inversores minoristas de forma responsable.
Los inversores institucionales y un grupo limitado de particulares llevan mucho tiempo disfrutando de los beneficios de rentabilidad y diversificación de los mercados privados. Los inversores minoristas, o inversores individuales, deberían poder compartir esos beneficios para ayudar a construir su patrimonio y garantizar su seguridad financiera a largo plazo. Sin embargo, aunque un acceso más amplio a los mercados privados podría ofrecer oportunidades, también conlleva riesgos. Las inversiones en mercados privados son inherentemente complejas, son menos transparentes que sus equivalentes en mercados públicos y suelen ser ilíquidas, con largos periodos de bloqueo.
A través de la iniciativa del Foro Económico Mundial Futuro de los Mercados de Capital, en colaboración con Accenture y presidida por Lazard, reunimos a un grupo de expertos del sector para preguntar cómo podríamos ampliar el acceso a los inversores minoristas de forma responsable. El documento técnico con nuestras conclusiones se ha publicado aquí. A continuación, se ofrece un resumen de nuestras conclusiones.
¿Cómo garantiza el Foro Económico Mundial la sostenibilidad de los mercados globales?
La exposición a los mercados privados importa
Los mercados públicos han sido fundamentales para el desarrollo de la economía mundial, pero se está produciendo un cambio significativo. Cada vez más empresas optan por los mercados privados. Eligen seguir siendo de propiedad privada durante periodos prolongados, recurren a la financiación privada y posponen o incluso evitan salir a bolsa. Como resultado, el tamaño de los mercados privados —la parte del sistema financiero mundial en la que se puede invertir en cosas como empresas privadas, bienes inmuebles y otros activos que no se negocian en las bolsas de valores públicas— se ha disparado y actualmente representa 9,6 billones de dólares en activos.
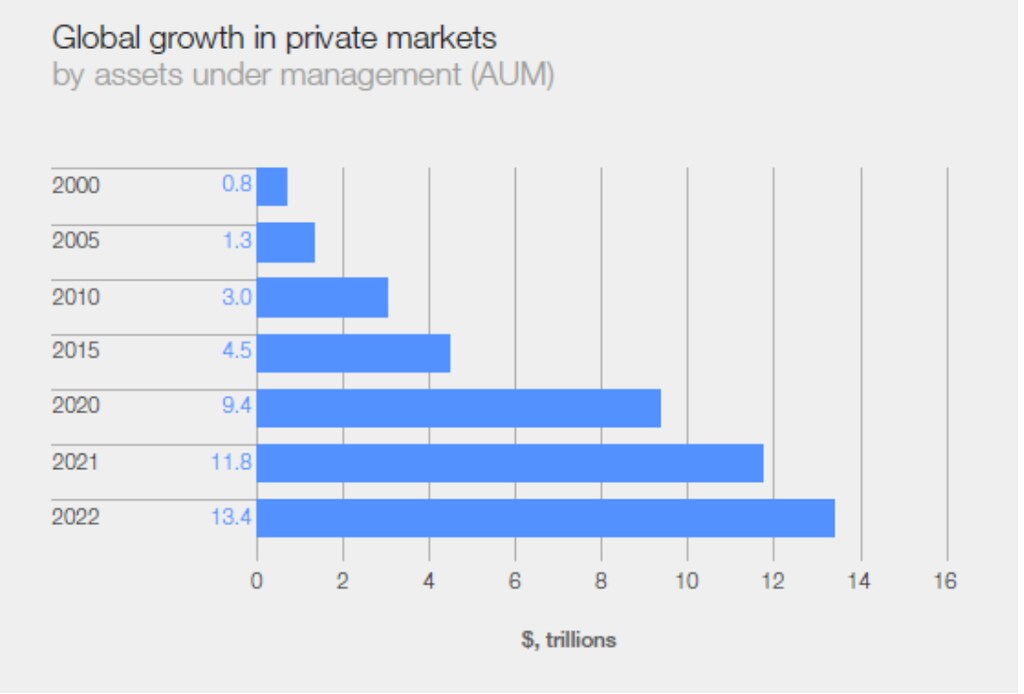
Este cambio está teniendo un impacto significativo en la economía mundial y en los rendimientos financieros. Los mercados privados representan oportunidades de creación de riqueza, a través de rendimientos mejorados, generación de ingresos adicionales y diversificación del riesgo en comparación con una cartera compuesta únicamente por mercados públicos. Estos beneficios están sujetos a comisiones, costes y periodos de bloqueo de liquidez.
La exposición actual a los mercados privados (a través de capital privado, crédito privado, bienes inmuebles e infraestructuras) como parte de una cartera presenta un aspecto muy distinto para los inversores minoristas que para sus homólogos más adinerados. Esto se debe, en parte, a su limitada capacidad para acceder a los mercados privados directamente o incluso de forma indirecta. Para los inversores particulares, esto puede ser relevante en términos del potencial general de generación de patrimonio de sus inversiones y de su capacidad para resistir periodos de turbulencias en el mercado.
Aunque existen posibles beneficios de un acceso más amplio, los inversores minoristas siguen expuestos a riesgos
Aunque un acceso más amplio a los mercados privados podría ofrecer diversificación y el potencial de mejores rendimientos e ingresos, la falta de transparencia asociada a las inversiones privadas puede hacerlas inadecuadas para los inversores minoristas.
Invertir en un activo privado suele significar que el inversor no puede liquidarlo rápidamente. Además, estas inversiones suelen ser costosas, con comisiones elevadas y mínimos de inversión fuera del alcance del inversor particular medio.
Los inversores minoristas también constituyen un grupo heterogéneo y no pueden asumir estos riesgos de la misma manera. Existen diferencias significativas en la cantidad de dinero que tienen disponible para invertir, en su formación financiera, en su apetito por el binomio riesgo-rentabilidad y en su disposición a asumir los riesgos de liquidez (es decir, periodos de bloqueo más largos). Esto significa que un acceso más amplio puede no ser adecuado para muchos inversores minoristas. Por ejemplo, en el tramo inferior de activos invertibles (mercado masivo), las consideraciones sobre protección del inversor y riesgo de liquidez son significativas. En cambio, los inversores de patrimonio medio-alto y alto tienen la oportunidad y el interés de participar gracias a su formación financiera, tolerancia al riesgo y uso de asesores financieros.
Estos inversores carecen de acceso a productos adecuados y se beneficiarían de asesores financieros con mejor información en lo relativo a los mercados privados. El documento técnico que hemos publicado analiza posibles soluciones de productos para distintos tipos de inversores minoristas, desde soluciones gestionadas (más adecuadas para patrimonios netos más bajos) hasta inversiones a medida y directas (más adecuadas para patrimonios netos más altos).
También existen algunas posibles consecuencias más amplias para el mercado que deberían tenerse en cuenta. Por ejemplo, mayor competencia y presión sobre las valoraciones, riesgo de selección adversa, fragmentación del mercado y desafíos regulatorios. En muchos casos, estos riesgos existen también en el contexto de los mercados públicos; sin embargo, cómo podrían trasladarse a los mercados privados puede ser difícil de predecir.
¿Cómo sería un acceso más amplio a los mercados privados para los inversores minoristas?
Nuestro trabajo ha esbozado una visión de cómo podría ser. Esta incluye la reestructuración de la educación para que sea adecuada a su finalidad y responda a las nuevas necesidades de las personas y, lo que es más importante, de los asesores financieros. Incluye mejorar los medios de los puntos de acceso para los inversores (ya sea a través de planes de empleo y de jubilación, plataformas o aplicaciones de corretaje en línea, asesores financieros o inversión directa). También aboga por productos innovadores adaptados a las necesidades de los inversores minoristas. Y, fundamentalmente, también describe formas de mejorar la gestión de la liquidez y el desarrollo de un mercado secundario.
Estas se han agrupado en consideraciones sobre la demanda, la oferta y el mercado que deben abordarse para ampliar de forma responsable el acceso de los inversores minoristas.
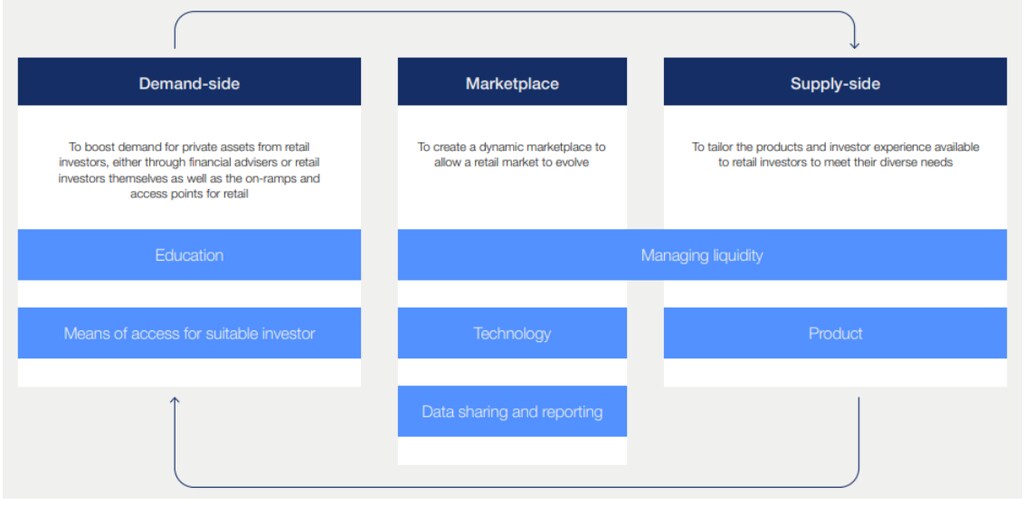
Fundamentalmente, todos estos factores interactúan entre sí, y solo se logrará un progreso real si se abordan en paralelo mediante coaliciones y alianzas público-privadas. Ninguno puede resolverse de forma aislada ni por un único actor.
¿Qué debe ocurrir a continuación?
El informe del Foro Económico Mundial, Ampliar el acceso a los mercados privados, recoge algunos llamamientos a la acción para avanzar en la ampliación del acceso. Entre ellos se incluyen:
Para todas las partes interesadas:
• Repensar las actividades de educación y sensibilización dirigidas a los principales actores, incluidos, y lo más importante, los asesores financieros y los propios inversores
Para los agentes del sector, incluidas las empresas de gestión de patrimonios, los corredores de bolsa, las fintech, los proveedores de infraestructuras, los gestores de fondos y el capital privado:
• Adaptar los productos a la liquidez, el horizonte de inversión y las necesidades de rentabilidad de los inversores minoristas.
• Constituir consorcios sectoriales para acelerar la estandarización.
• Simplificar el recorrido del inversor.
• Invertir en innovaciones tecnológicas y explorarlas.
Para los responsables políticos y los reguladores:
• Abordar los límites a los puntos de entrada para los inversores minoristas y ampliar los principales puntos de acceso.
• Crear instrumentos normativos orientados a aumentar la participación minorista, teniendo presentes las consideraciones de protección del inversor.
• Evaluar la flexibilización de las restricciones a la exposición a mercados privados mediante soluciones gestionadas (p. ej., fondos de pensiones).
Para la colaboración público-privada
• Estandarizar el lenguaje, los formularios, la presentación de informes y los procesos.
• Favorecer el intercambio responsable de datos.
Puede consultar el documento técnico del informe, elaborado en colaboración con Accenture, Lazard, Apollo, AXA, Motive Partners, BMO Financial Group, Carta y Moonfare aquí.
Otras organizaciones que han contribuido son Broadridge, BNY Mellon, Deutsche Bank, Edward Jones, Grayscale Investments, J.P. Morgan, Julius Baer, New York Stock Exchange, Partners Group y Robinhood.




