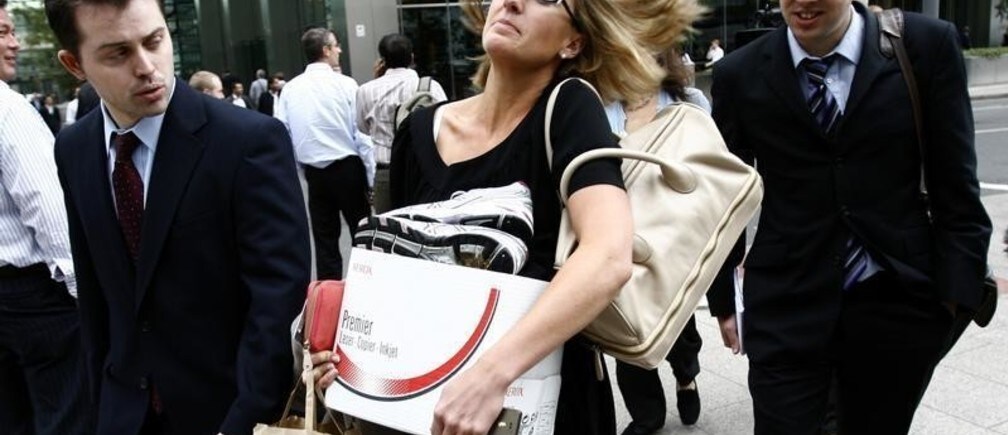
Cinco años después del colapso de Lehman Brothers, Foro:Blog publicará una serie de opiniones personales de figuras clave sobre el suceso y sus implicaciones. Las opiniones expresadas son las de los autores, no necesariamente las del Foro Económico Mundial.
La crisis financiera causó un enorme sufrimiento a personas corrientes e inocentes. No fue un acto de Dios ni una tormenta perfecta, sino una tragedia totalmente evitable, impulsada por la codicia.
La crisis latente estalló el 15 de septiembre de 2008 a la 1:15 a. m., cuando los abogados del banco de inversión Lehman Brothers solicitaron ante el tribunal estadounidense la protección del Capítulo 11 del código de quiebras. Con pasivos superiores a 600 000 millones de dólares, fue la mayor quiebra de la historia de Estados Unidos.
La quiebra de Lehman desencadenó una espiral letal. A medida que la liquidez y la confianza se evaporaban del sistema y que los vínculos entre las instituciones financieras se hacían evidentes, se reveló que todo el sistema financiero era vulnerable y se tambaleaba. Un viento de pánico sopló con fuerza y frialdad. Los políticos no tuvieron otra opción que inyectar dinero público en los bancos y otras empresas financieras para evitar un colapso total del sistema financiero internacional.
La tormenta pasó. Con asombro e incredulidad, el mundo observó la magnitud de la devastación y el precio que los gobiernos tuvieron que pagar para contener la crisis. Después, las economías reales de casi todos los países desarrollados entraron en una caída recesiva. Algunos gobiernos aplicaron programas de austeridad mal concebidos para pagar parte de las deudas, lo que profundizó aún más sus problemas económicos. La indignación popular fue y sigue siendo palpable e inflamable.
Regulación posterior a la crisis
Los comités, las comisiones y los libros que han analizado la crisis coinciden en gran medida en sus causas: la masiva desregulación del sistema financiero; el tamaño y la forma de la remuneración de los ejecutivos; el uso de «productos» financieros esotéricos y poco comprendidos; el enfoque acrítico de las agencias de calificación respecto a esos productos; los deficientes métodos de evaluación del riesgo; y los principios contables que resultaron letales en una situación de crisis.
De el G20, la Unión Europea, Basilea y Washington surgieron de forma abundante propuestas de nuevas leyes, marcos regulatorios y medidas preventivas. En julio de 2010, el Congreso estadounidense aprobó la Ley Dodd-Frank, una legislación de 800 páginas destinada a otorgar poderes adicionales a los reguladores.
Tras soportar un calvario de descrédito por parte de legisladores, analistas y ciudadanos, la industria financiera comenzó a reaccionar. Se dio una interpretación diferente a las causas de la crisis, una que hacía hincapié en el comportamiento temerario de personas con pocos recursos que querían vivir por encima de sus posibilidades financieras.
Wall Street comprendió rápidamente que no había cambiado mucho la forma en que funcionaba el proceso político estadounidense. La aplicación de la Ley Dodd-Frank se ha ralentizado debido a maniobras políticas y a impugnaciones judiciales. Partes clave de la ley siguen en un limbo, y el entusiasmo reformista en el Congreso se va apagando gradualmente.
Cinco años después de Lehman y más de tres años después de la promulgación de la Ley Dodd-Frank:
Los productos derivados solo están regulados en parte;
Salvo por una votación consultiva de los accionistas sobre la remuneración de los ejecutivos («say on pay») y la publicación final de la proporción entre la remuneración del director ejecutivo y la remuneración mediana de los empleados, los niveles y prácticas de remuneración de los ejecutivos siguen prácticamente sin cambios;
La «regla Volcker», que prohíbe a los bancos operar en los mercados por cuenta propia y restringe sus actividades relacionadas con fondos de capital privado y fondos de cobertura, sigue sin aplicarse;
Las agencias de calificación han conservado la mayoría de sus prerrogativas;
Se han identificado las instituciones financieras de importancia sistémica y eventualmente estarán sujetas a normas de adecuación de capital y otras medidas para limitar el riesgo que representan para el sistema financiero en su conjunto;
Las limitaciones del gobierno corporativo en grandes organizaciones complejas —la asimetría de información, experiencia y conocimiento entre el consejo de administración y la dirección— siguen sin abordarse.
Lenta, titubeante y diluida, pero una reforma del sistema financiero está tomando forma y, con el tiempo, reducirá el riesgo de una crisis con la misma dinámica que la anterior; podría equivaler a construir la Línea Maginot después de la Primera Guerra Mundial. Sin embargo, el carácter del sistema financiero internacional sigue fundamentalmente inalterado; las motivaciones que impulsan el sistema siguen siendo las mismas que antes de la crisis. Eso podría ser un presagio de crisis futuras.
¿Qué debería hacerse?
El espacio aquí no permite un análisis exhaustivo de las medidas que podrían atacar la raíz de las causas, pero he aquí un esbozo de propuestas:
Cabe señalar, y no es casualidad, que todas las empresas implicadas en la crisis financiera eran sociedades ampliamente accionadas y cotizadas en bolsa; una combinación particular de sistemas de remuneración que recompensan el riesgo, una complejidad creciente y una gobernanza débil del consejo ha llegado a caracterizar esta forma de propiedad; pero durante los últimos veinte años, todos los bancos de inversión se organizaban como sociedades colectivas. ¿Habrían asumido los socios los riesgos que Bear Stearns, Lehman, Morgan Stanley y Goldman Sachs terminaron asumiendo como empresas cotizadas? No debería permitirse que las empresas cotizadas asuman más complejidad de la que un consejo competente pueda gobernar de manera eficaz.
Las sociedades deben desempeñar un papel más amplio que el de ofrecer beneficios por acción trimestrales cada vez mayores; sin embargo, todo el marco de accionistas impacientes y transitorios, las firmas asesoras de voto por poderes y los fondos de cobertura activistas hacen muy difícil perseguir cualquier objetivo distinto de la satisfacción de los mercados financieros; sería productivo adoptar medidas para incentivar la tenencia de acciones a largo plazo (una estructura de voto diferente, un dividendo mejorado tras un período de años, etc.), así como formas alternativas de propiedad, como las acciones de doble clase, las empresas cooperativas o la propiedad privada. De este modo, las empresas podrían quedar algo aisladas de las presiones a corto plazo y volver a planificar y gestionar con visión a largo plazo, lo que implica tener debidamente en cuenta a todos los grupos de interés que dan legitimidad a una empresa.
El marco jurídico de las sociedades debería dejar claro que el consejo debe actuar y decidir en el interés a largo plazo de la sociedad, lo que debe incluir la consideración de todos los grupos de interés de la empresa.
Por último, revisemos todo el sistema de fijación de la remuneración de los ejecutivos; es un sistema roto que necesita ser reajustado.
Lea más blogs sobre Finanzas.
Autor: Yvan Allaire, Ph.D., FRSC, es presidente ejecutivo del Consejo de Administración de IGOPP.
Imagen: Una trabajadora lleva una caja mientras se aleja de la oficina del banco de inversión estadounidense Lehman Brothers en el distrito de Canary Wharf, en Londres, el 15 de septiembre de 2008. REUTERS/Andrew Winning




