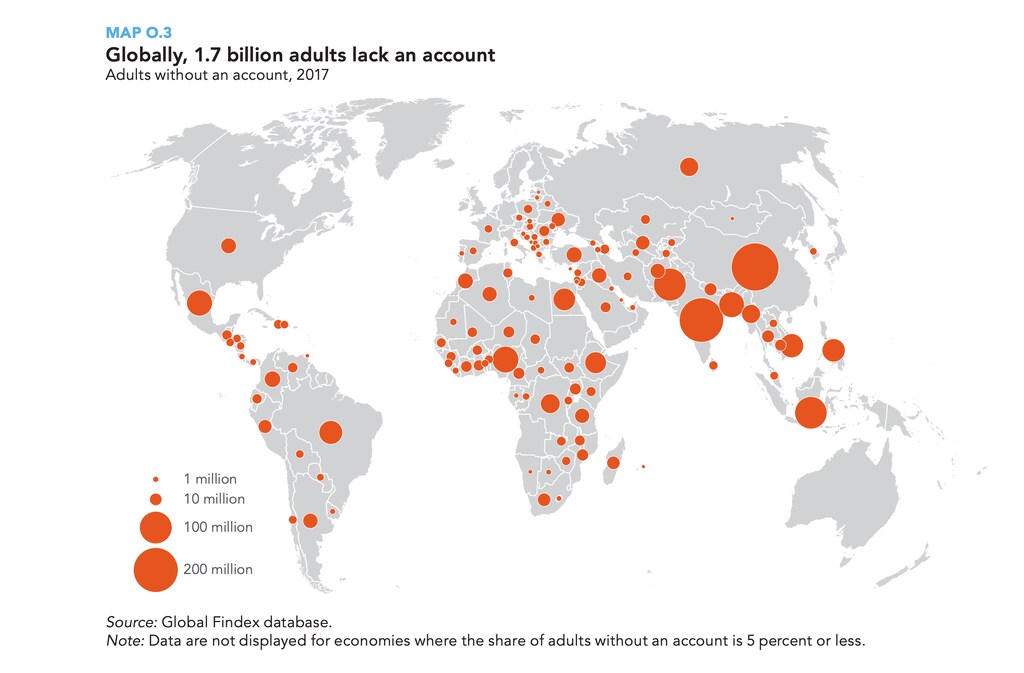
En todo el mundo, alrededor de 1.700 millones de personas siguen sin acceso a servicios bancarios: no tienen ahorros adecuados ni acceso al crédito, según la base de datos Global Findex de 2017. En el Sudeste Asiático, solo el 27% de los adultos tiene cuentas bancarias formales y solo el 33% de las empresas tiene acceso a financiación adecuada. Aunque la región ha crecido exponencialmente durante las últimas décadas, la inclusión financiera sigue siendo escasa.
La economía filipina, en particular, ha estado creciendo de forma constante un 5,3% al año, impulsada por condiciones económicas favorables y sólidos fundamentos macroeconómicos. Sin embargo, este prometedor crecimiento solo puede lograrse de manera sostenible e inclusiva si se eliminan los obstáculos que afrontan actualmente las pequeñas y medianas empresas (pymes), la savia de la economía del país.
Aunque las pymes representan el 99,6% de todas las empresas de Filipinas y emplean al 65% de la fuerza laboral, solo aportan el 35% del producto interno bruto (PIB) del país. Está claro que este sector tiene mucho margen de desarrollo, lo que podría abrir oportunidades para generar más empleo, aumentar los ingresos, impulsar la innovación y crear valor.
Falta de acceso al crédito empresarial
Entre los numerosos desafíos que afrontan las pymes, el más destacado es la falta de acceso al crédito. En el Sudeste Asiático, el 33% de las pymes no tiene acceso a préstamos ni a líneas de crédito. El problema es más grave en Filipinas, donde un asombroso 50% de las pymes no tiene acceso a préstamos formales.
Este problema impide que las pymes desarrollen toda la actividad empresarial que podrían. Por ejemplo, las brechas de flujo de caja que afrontan los proveedores de grandes empresas y organismos gubernamentales son enormes obstáculos que limitan su potencial de crecimiento. A menudo, los pequeños empresarios tienen que rechazar oportunidades de negocio porque carecen del capital necesario para aprovecharlas. Esto se debe principalmente a que los grandes compradores tienen ventaja en las negociaciones y alargan todo lo posible los plazos de pago a sus proveedores más pequeños, lo que deja a los pequeños empresarios esperando el pago durante meses y, a veces, incluso años.
A medida que se acumulan los gastos empresariales y no llegan los pagos de los grandes compradores, surge una necesidad urgente de capital. Para resolver este problema, los pequeños empresarios suelen recurrir a sus propios fondos o pedir prestado a familiares y amigos. Peor aún, acuden a prestamistas informales y abusivos, que cobran intereses de entre el 10% y el 50% del importe del préstamo por transacción.
Como la mayoría de los bancos exige grandes depósitos bancarios y propiedades inmobiliarias como garantía antes de conceder crédito, no sorprende que las pymes carezcan de alternativas adecuadas. A esto se suman los lentos procesos de evaluación crediticia, causados por la falta de información crediticia disponible y de orientación de los bancos y el gobierno sobre los documentos de cumplimiento normativo.
Innovación en la evaluación de préstamos a pymes
La falta de antecedentes crediticios crea un círculo vicioso para las pymes. Las instituciones formales rechazan automáticamente las solicitudes de préstamo a las que les falta información, lo que lleva a las pymes a volver a recurrir a fuentes informales de financiación.
Para resolver este problema, hay que responder a la siguiente pregunta: ¿cómo se puede simplificar la evaluación de préstamos a pymes, dada la falta de datos sobre las pequeñas empresas que nunca han realizado transacciones con instituciones formales?
El gobierno filipino lleva tiempo buscando activamente soluciones para mejorar la capacidad de evaluación crediticia del país. En 2008 se creó la Corporación de Información Crediticia (CIC) con el mandato de recopilar y distribuir información pertinente para elaborar informes crediticios completos de los prestatarios. Los informes crediticios de la CIC generarán puntuaciones de crédito que ayudarán tanto a prestamistas como a prestatarios, lo que aumentará la tasa de transacciones exitosas, reducirá los costos de transacción y mejorará la transparencia entre ambas partes.
Al combinar datos tradicionales y no tradicionales para evaluar la solvencia, la innovación fintech ha permitido crear una puntuación crediticia alternativa y fiable para personas que antes no tenían acceso a servicios bancarios. Las startups fintech respaldadas por el gobierno filipino, como First Circle, afrontan el reto de prestar servicios a empresas sin antecedentes crediticios, utilizando fuentes de información disponibles como las redes sociales y los datos de redes y teléfonos celulares, además de crear sus propias bases de datos sobre cadenas de suministro, para determinar la viabilidad de un préstamo. Esto permite a estas startups crear sus propias puntuaciones de riesgo para las transacciones que les presentan las pequeñas empresas y demostrar su solvencia pese a la falta de datos crediticios tradicionales.
Al mismo tiempo, destacadas empresas fintech como Lenddo y Ayannah están a la vanguardia del uso de macrodatos para crear un sistema integral de evaluación crediticia para consumidores individuales. Al combinar datos tradicionales y no tradicionales para evaluar la solvencia, las empresas fintech pueden incluso crear puntuaciones crediticias fiables para personas que antes no tenían acceso a servicios bancarios.
Las empresas fintech del Sudeste Asiático han avanzado mucho en la mejora del acceso a los servicios financieros para millones de personas y empresas, al transformar los enfoques tradicionales de evaluación crediticia. La tecnología innovadora empieza a abrir camino al uso creativo de datos alternativos, y por fin se está abordando el reto de acelerar el crecimiento de la población de la región que carece de servicios bancarios o tiene un acceso limitado a ellos.
Redactado junto con Patricia Canaveral y Anton Carlos.




