Los bancos centrales y otros reguladores financieros deben innovar constantemente para seguir el ritmo de las entidades que supervisan y proteger a los consumidores.
La tecnología de supervisión, o «suptech», puede ayudar a los reguladores a fomentar un sistema financiero mundial más resiliente, transparente y sujeto a rendición de cuentas.
Al colaborar con empresas tecnológicas de vanguardia, los reguladores financieros pueden adquirir conocimientos valiosos y acceder a estas nuevas herramientas digitales.
A medida que el sistema financiero mundial se vuelve cada vez más complejo y digital, los reguladores financieros afrontan una presión creciente para innovar y transformar digitalmente sus prácticas, a fin de seguir el ritmo de las entidades que supervisan y de los desafíos que enfrentan sus economías. Los bancos centrales y otras autoridades financieras desempeñan un papel crucial en la protección de la integridad de los mercados y de los consumidores.
En particular, a medida que el sector financiero adopta la inteligencia artificial (IA), el aprendizaje automático (ML) y otras tecnologías en desarrollo, surgen nuevos riesgos para los consumidores y las instituciones. Esto hace más exigente la labor de los bancos centrales y otras autoridades financieras. Por ejemplo, las herramientas de IA pueden agilizar las decisiones en ámbitos como la concesión de préstamos, pero también pueden amplificar inadvertidamente los sesgos existentes o producir resultados incoherentes cuando cambian las condiciones del mercado.
Esto significa que los supervisores financieros deben modernizar sus propias prácticas para garantizar una supervisión eficaz y con visión de futuro. La tecnología de supervisión, o «suptech», evoluciona rápidamente como una forma de seguir el ritmo de la innovación financiera, reforzar la protección de los consumidores y fomentar un sector financiero resiliente, transparente y sujeto a rendición de cuentas.
¿Dónde se utiliza hoy la suptech?
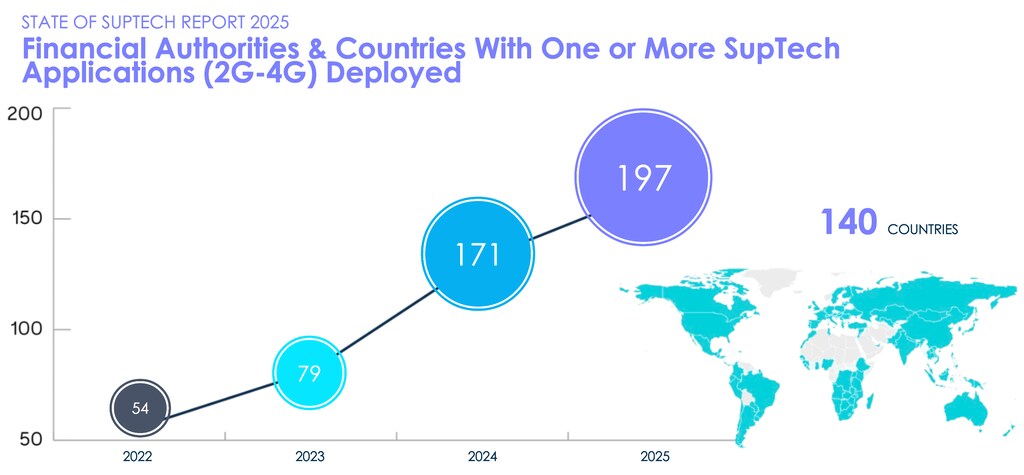
La adopción de la suptech se ha acelerado en todo el mundo, ya que los reguladores buscan formas de reducir los retrasos en la supervisión, detectar antes los riesgos sistémicos y pasar de las respuestas reactivas a una supervisión proactiva. El Informe sobre el estado de la SupTech 2025 señala que 197 autoridades financieras de 140 países han implementado al menos una solución de suptech, un aumento significativo frente a las 54 autoridades financieras que declararon utilizar suptech en 2022.
Estas herramientas abarcan desde análisis predictivos para identificar riesgos climáticos hasta el análisis de reclamaciones de consumidores mediante IA y paneles interactivos que utilizan datos geoespaciales para cartografiar la inclusión financiera.
Es importante destacar que los mercados emergentes y las economías en desarrollo (EMDE) están ampliando el uso de la suptech. Esto contribuye a reducir la brecha de adopción con las economías avanzadas, que tradicionalmente han liderado este ámbito. Las autoridades de las EMDE están dando prioridad específica al acceso fundamental al mercado y a las operaciones, y encabezan la implementación de la suptech en áreas como la concesión de licencias y la inclusión financiera.
Para aumentar la adopción de la suptech e impulsar el progreso colectivo, la iniciativa de Adscripciones Público-Privadas para la Innovación en SupTech (PPSSI), codirigida por el Foro Económico Mundial y el SupTech Lab de la Universidad de Cambridge, reúne a expertos del sector privado con supervisores financieros para llevar a cabo proyectos de suptech.
Estas adscripciones remotas y de corta duración permiten a expertos del sector aplicar sus conocimientos en un contexto del sector público. Los siguientes proyectos de PPSSI ya demuestran cómo las adscripciones específicas, que brindan apoyo a autoridades con recursos limitados, pueden abordar los desafíos de la supervisión financiera mundial.
Uso de IA para tramitar reclamaciones de consumidores y protegerlos
Los bancos centrales reciben cada año miles de reclamaciones del público relacionadas con prácticas injustas, la calidad del servicio, la presentación engañosa de productos e infracciones normativas. Se trata de una fuente esencial, pero infrautilizada, de información para la supervisión, a menudo porque las reclamaciones se reciben en formatos no estructurados, como cartas manuscritas e imágenes escaneadas, o en varios idiomas. El procesamiento manual de estas reclamaciones requiere mucho tiempo y es propenso a generar incoherencias.
Sin embargo, un banco central de Oriente Medio está explorando el uso de la IA para automatizar la extracción y estructuración de los datos de las reclamaciones. Como parte de la iniciativa PPSSI, un equipo especializado de Abhi, una empresa de infraestructura fintech con sede en Pakistán, ha colaborado con el banco central para diseñar un sistema de IA capaz de leer, interpretar y estructurar las reclamaciones de los consumidores.

Una vez operativo, el sistema permitirá presentar reclamaciones en árabe o inglés y aceptará imágenes escaneadas, archivos PDF y documentos manuscritos. La prueba de concepto desarrollada por Abhi extrae texto, identifica temas clave y convierte cada reclamación en un registro estructurado en cuestión de segundos. También genera resúmenes bilingües concisos para ayudar a los supervisores a comprender rápidamente los problemas expuestos en la reclamación.
Se espera que este sistema mejore significativamente la eficiencia operativa y la precisión. Todos sus componentes son de código abierto y están diseñados para una implementación segura en las instalaciones. Esto responde a los requisitos tecnológicos del banco central y, al mismo tiempo, fortalece las capacidades de sus equipos de supervisión y TI.
«Cuando democratizamos el acceso a la IA avanzada, empoderamos a los desarrolladores para crear soluciones localizadas y de gran impacto que transforman datos sin procesar en información práctica [y que] mejoran continuamente gracias a la retroalimentación con intervención humana», afirma Ejaz Anwer, vicepresidente sénior de Tecnología de Abhi.
El banco central está explorando ahora la implementación operativa y cómo ampliar el sistema para vincular las reclamaciones con medidas de resolución predefinidas, teniendo en cuenta la urgencia y la relevancia normativa. Esto le permitiría pasar de una gestión reactiva de las reclamaciones a una resolución inteligente, en consonancia con objetivos más amplios de transformación digital.
Reevaluar los flujos de trabajo para mejorar la eficiencia
En el marco de otra adscripción de PPSSI, Regnology, una empresa de tecnología para la presentación de informes regulatorios, trabaja con la Comisión de Regulación Financiera de Mongolia (FRC Mongolia) para mejorar la eficiencia mediante herramientas de suptech.
Comenzaron evaluando los flujos y procesos de supervisión de FRC Mongolia para determinar dónde puede ayudar la suptech a supervisar con mayor eficacia a las instituciones financieras y proteger a los consumidores. El proyecto identificó varios desafíos importantes para FRC Mongolia, entre ellos, una gran cantidad de pasos manuales en los procesos de supervisión, controles limitados de la calidad de los datos y el uso de flujos de trabajo basados en Excel para tareas fundamentales. Procesos como la evaluación de riesgos y la gestión de reclamaciones tampoco están digitalizados, lo que provoca ineficiencias y aumenta la posibilidad de errores.
Para responder a estos desafíos, Regnology desarrolló una hoja de ruta de suptech que ofrece un enfoque estructurado para integrar nuevas tecnologías en los flujos de trabajo de supervisión, dando prioridad a la presentación automatizada de datos. Esta hoja de ruta es crucial, ya que las autoridades financieras sin una estrategia formal de suptech suelen declarar mayores obstáculos de implementación. FRC Mongolia se prepara ahora para utilizar estas conclusiones y desplegar un caso de uso prioritario de suptech antes de poner en marcha su solución de suptech.
«Como país en desarrollo, nos enfrentamos continuamente a limitaciones de recursos, ya sean humanos, financieros o tecnológicos», afirma Batchimeg Batbold, director de la Unidad Sandbox de la Comisión de Regulación Financiera de Mongolia. «Contar con una hoja de ruta clara nos permite establecer prioridades de forma eficaz, identificar dónde podemos lograr el mayor impacto en la supervisión y modernizar nuestros procesos en función de nuestra capacidad y necesidades reales».
El futuro de la suptech
Las herramientas de suptech permiten a los supervisores financieros proteger mejor a los consumidores y garantizar la estabilidad del sistema financiero en un mundo cada vez más digital.
Al seguir invirtiendo en innovación de suptech y fomentar la colaboración entre las partes interesadas públicas y privadas, las autoridades financieras pueden seguir el ritmo del cambio tecnológico y, al mismo tiempo, promover tanto la protección de los consumidores como la estabilidad a largo plazo de sus economías.
Estos esfuerzos son fundamentales para impulsar la evolución de la suptech y avanzar en la supervisión financiera en todo el mundo.




