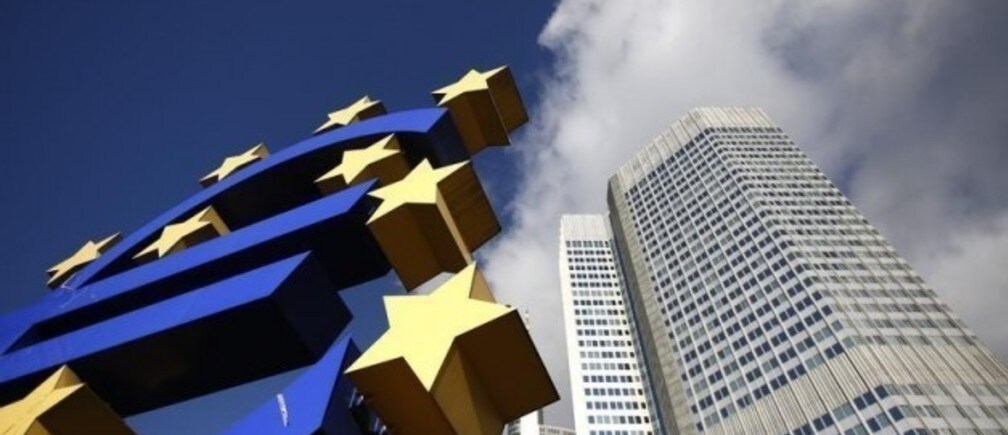
El domingo 26 de octubre fue el día decisivo para los bancos europeos: al mediodía, en Fráncfort, el Banco Central Europeo (BCE) anunció los resultados de su «evaluación exhaustiva» de los 130 bancos más grandes de la zona del euro, que incluyó una revisión de la calidad de los activos (AQR) y pruebas de resistencia. Simultáneamente, en Londres, la Autoridad Bancaria Europea (EBA) anunció los resultados de estas pruebas de resistencia para una muestra más amplia de bancos, incluidos los bancos más grandes con sede en la UE, pero fuera de la zona del euro.
Se pretendía que esto fuera un punto de inflexión catártico que permitiera al BCE asumir su nuevo papel como autoridad encargada de conceder licencias a todos los bancos de la zona del euro y como supervisor directo de los más grandes. La transferencia de autoridad de los supervisores nacionales tendrá lugar el próximo martes 4 de noviembre. La evaluación exhaustiva busca poner fin a años de supervisión insatisfactoria por parte de los organismos nacionales de control y permitir que el BCE empiece con un alto nivel de confianza.
A primera vista, parece que se han cumplido estos objetivos, aunque solo será posible hacer una evaluación definitiva dentro de varios meses. El BCE identificó 25 bancos que estaban infracapitalizados a finales de 2013; de ellos, 12 han captado suficiente capital este año para cumplir técnicamente los requisitos de capital, pero los otros 13 deben presentar planes de recapitalización al BCE en un plazo de dos semanas. Cuatro están en Italia: Monte dei Paschi di Siena (MPS), que quizá tenga que perder su independencia, Carige, en Génova, Banca Popolare di Milano y Banca Popolare di Vicenza. Esto arroja una sombra sobre la reputación del Banco de Italia como supervisor, sobre todo porque varios otros bancos italianos también parecen frágiles. Más al oeste, en Lisboa, Banco Comercial Portugues (BCP) figura entre las otras entidades a las que se ha pedido que fortalezcan su balance, o de lo contrario. En total, la evaluación identificó un número ligeramente mayor de «bancos problemáticos» de lo esperado, pero no reveló problemas tan enormes como para desencadenar una inestabilidad sistémica.
Quizá lo más importante sea que el BCE (y la EBA) inundaron el mercado con una avalancha de datos, cuyo análisis completo llevará varios días más. Una información nada oculta es cómo les habría ido a los bancos si se hubiera utilizado un criterio de capital más riguroso, conocido como Basilea III con aplicación plena, en lugar de la medida actual de «introducción gradual», que la sustituirá en la UE dentro de unos años. En ese caso, algunos bancos alemanes importantes también habrían suspendido la prueba. Entre ellos figuran HSH Nordbank, un Landesbank del norte de Alemania que presta servicios mayoristas a las cajas de ahorro locales (Sparkassen), pese a las garantías de hasta EUR10bn que ha recibido de los gobiernos locales, también sus principales accionistas. Este grupo incluye asimismo a DZ Bank y WGZ Bank, las dos entidades mayoristas que sirven al sistema alemán de bancos cooperativos locales (Volksbankenand Raiffeisenbanken): posiblemente, la mayor sorpresa de todo el paquete de información divulgado hoy. El hecho de que Alemania e Italia, dos de los países más grandes de la zona del euro, no sean inmunes al escrutinio del BCE sugiere que la evaluación se ha mantenido razonablemente independiente de la presión política. En los otros dos países más grandes, Francia y España, la mayoría de los bancos superó la prueba con éxito.
Es fundamental considerar este ejercicio como el comienzo de una serie de medidas de política del BCE, aunque para los miles de profesionales que participaron en el proceso pueda parecer el final de una larga y ardua tarea. Para empezar, habrá que convencer a los inversores y al público de que ya no quedan esqueletos ocultos en los armarios de los bancos. Esto probablemente llevará unos meses: la credibilidad de las pruebas de resistencia dirigidas por la EBA, cuyos resultados se anunciaron a mediados de julio de 2011, quedó posteriormente destruida por los problemas de Dexia en octubre de 2011 y, después, de Bankia en mayo de 2012. Además, algunas consecuencias de la AQR solo se reflejarán en los estados financieros de los bancos a finales de 2014: por ejemplo, entonces podrían contabilizarse pérdidas sobre una mayor parte de las exposiciones adicionales a préstamos dudosos por EUR136bn identificadas en la AQR. En conjunto, probablemente habrá que esperar hasta el primer trimestre de 2015 para una evaluación definitiva de la solidez y credibilidad de la evaluación exhaustiva y, en particular, de la AQR.
Además, el BCE tiene mucho trabajo de seguimiento pendiente en varios asuntos que ha señalado que abordará gradualmente tras asumir la autoridad de supervisión directa el 4 de noviembre. Debería endurecer gradualmente la definición de capital para que cumpla plenamente el marco de Basilea III, incluida la controvertida cuestión de las filiales de seguros de los grupos bancarios diversificados (un aspecto en el que incluso la información divulgada hoy sobre la aplicación plena se basa en una norma menos estricta que el acuerdo internacional, y que reviste especial sensibilidad para varios grandes bancos franceses). Debería poner fin a las prácticas generalizadas de compartimentación geográfica del capital y la liquidez por parte de los supervisores nacionales dentro del área de la unión bancaria, objetivo que podría requerir cambios legislativos en Alemania y otros lugares. Debería alentar enérgicamente a los bancos que mantienen un fuerte sesgo hacia su país de origen en sus carteras de deuda soberana a reducirlo, algo que la principal supervisora del BCE, Danièle Nouy, ya haanunciado. Debería fomentar las adquisiciones bancarias transfronterizas y la inversión en bancos por parte de fondos internacionales de capital privado, para reducir la actual fragmentación del sector según líneas nacionales. Por último, debería incorporar gradualmente a su ámbito de supervisión a bancos más pequeños (en su mayoría alemanes, austriacos e italianos), como ha indicado.
El impacto económico total de la evaluación exhaustiva dependerá de estos acontecimientos aún pendientes. Si todo sale según lo previsto, podría liberar parte del crecimiento reprimido de Europa al permitir que la mayoría de los bancos presten con mayor libertad, ahora que se ha comprobado debidamente su solvencia, aunque esto no resolverá otros problemas de la anémica economía europea que contribuyen a la débil demanda de crédito. En conjunto, este debut de la unión bancaria europea llega con cinco años de retraso, pero más vale tarde que nunca. Es un comienzo alentador para la iniciativa de política más transformadora surgida de la crisis europea hasta ahora.
Publicado en colaboración con Bruegel
Autor: Nicolas Véron es investigador sénior en Bruegel y miembro visitante del Peterson Institute for International Economics en Washington D. C.
Imagen: El símbolo de la moneda euro aparece junto a la sede del Banco Central Europeo (BCE) en Fráncfort. REUTERS/Lisi Niesner




