Desde 2008 el euro se ha visto afectado por la fragilidad. Esto ha provocado fuertes desacuerdos entre sus miembros, especialmente sobre la legitimidad del apoyo transfronterizo a los países periféricos con dificultades fiscales. La mayoría atribuye los desacuerdos al diseño del euro como unión monetaria institucionalmente diversa, sin un marco fiscal común.
Un análisis de equilibrio general del efecto implícito del tipo de cambio ofrece una perspectiva. El éxito relativo del núcleo puede deberse en parte a sus instituciones, pero también a los efectos redistributivos favorables de una moneda común. Y las dificultades de la periferia reflejan un gasto menos contenido, pero también una carga fiscal real más elevada inducida por el euro.
Como escribió Martin Wolf en el Financial Times, el área del euro "protegió a Alemania de convertirse en otro Japón. Los alemanes deberían estar agradecidos por lo que el euro les ha dado.” (Wolf 2019).
Un análisis de equilibrio general
North (1991) y Acemoglu et al. (2005) sostuvieron que la gobernanza y las instituciones contractuales reflejan características sociales profundas que configuran las decisiones privadas y públicas. El euro se consideró un medio paso económico y político, justificado por sus ganancias comerciales y de diversificación. Esto preveía una convergencia gradual como acto de voluntad. Pero la visión subestimó drásticamente la persistencia de las diferencias institucionales.
En un artículo reciente, ofrecemos una perspectiva analizando el resultado de equilibrio general de una unión entre miembros institucionalmente diversos, destacando sus efectos redistributivos (Perotti y Soons 2019). La idea clave surge al reconocer que los precios y flujos de mercado se ajustan rápidamente, mientras que los salarios y la productividad se ajustan mucho más lentamente. Sin embargo, las instituciones más profundas son persistentes incluso a medio plazo.
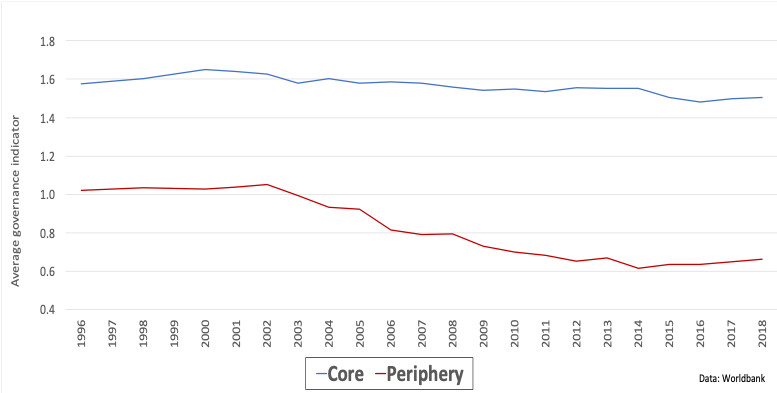
Las diferencias institucionales dentro del área del euro son grandes y no convergieron con su creación (Figura 1). Los sistemas políticos con instituciones débiles tienden al gasto público excesivo o a las garantías.
Los efectos financieros de una unión monetaria diversa
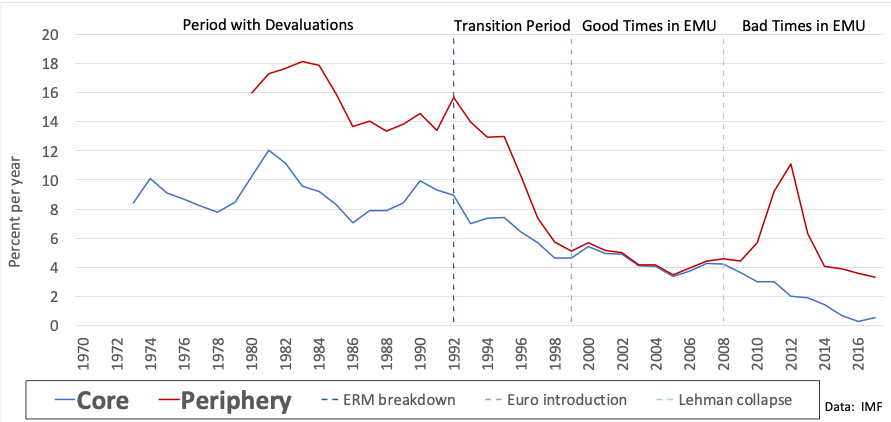
El euro relajó las restricciones financieras en los países periféricos, pero el mayor endeudamiento condujo a una caída más pronunciada. Los países periféricos se beneficiaron de un mejor acceso financiero a costa de renunciar a la valiosa opción de devaluar (Italia devaluó 13 veces entre 1979 y 1992). El efecto inmediato fue una importante integración comercial y financiera. Los costes de endeudamiento de los países periféricos disminuyeron a medida que el riesgo cambiario desaparecía y la prima por devaluación se reducía (Figura 2), lo que permitió un mayor valor en dólares de la deuda soberana.
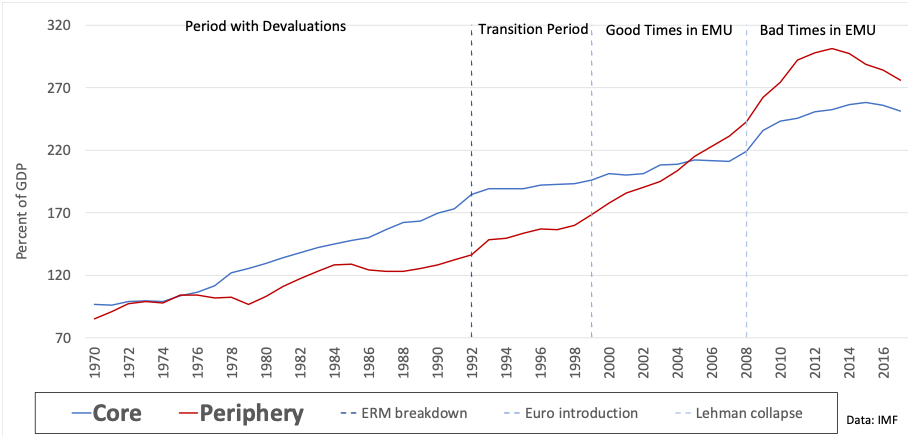
La reticencia política a compartir (o ceder) la política fiscal implicó que las normas fiscales de Maastricht fueran incumplidas pronto tanto por países del núcleo como de la periferia (véase la Figura 3 para la tendencia de la deuda privada y pública sobre el PIB). El endeudamiento más barato se intercambió por un mayor coste real de la deuda pública, lo que permitió un mayor endeudamiento (Grecia, Portugal), mantener una deuda excesiva (Italia, Bélgica) o se utilizó para un fuerte endeudamiento privado con respaldo público (Portugal, España, Irlanda). La mayoría de las entradas de capital financiaron de forma ineficiente bienes no comercializables, perjudicando aún más la competitividad (Brunnermeier y Reis 2015, Gopinath et al. 2017). Esta relajación financiera en tiempos de bonanza ocultó una mayor carga fiscal en las recesiones económicas.
El efecto sobre la competitividad de una unión monetaria diversa
Además de los visibles efectos sobre los tipos de interés y el volumen del crédito, el efecto oculto de un tipo de cambio común sobre la competitividad fue enorme, un efecto ya descrito en Frieden (1998). Así, una moneda común entre países diversos produjo una revalorización para las economías periféricas y una devaluación para el núcleo.
La Figura 4 muestra precisamente esta evolución del tipo de cambio efectivo real (TCER) del núcleo y la periferia, un indicador de la competitividad cambiaria de un país en relación con sus socios comerciales.
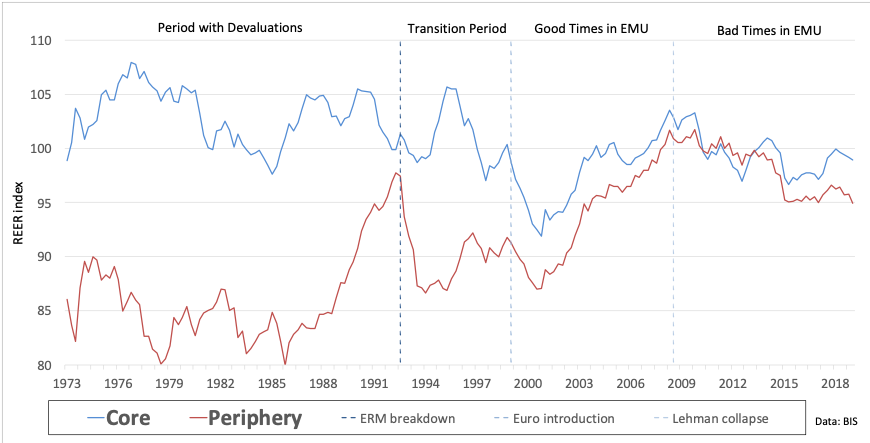
Nuestro trabajo muestra cómo el efecto del tipo de cambio de una UMD aumenta con la diversidad de los miembros (Perotti y Soons, 2019). Una periferia más débil impulsa la devaluación efectiva en el núcleo, redistribuyendo la ventaja productiva y los incentivos sobre los bienes comercializables.
El euro también generó efectos redistributivos dentro de cada país. En los países con instituciones débiles, los incentivos a la inversión se redujeron por una moneda revalorizada. Esto perjudicó a las fuerzas productivas y a los sectores comercializables, mientras impulsaba (temporalmente) a los no comercializables y a los ahorradores. En el núcleo ocurrió lo contrario. Las generaciones más jóvenes (productivas) se beneficiaron, mientras que los jubilados perdieron parte de su poder adquisitivo.
El ritmo imposible de ajuste institucional que exigía un marco monetario rígido hizo que el euro fuera, por tanto, una unión de transferencias desde el primer día, incluso antes de que se produjeran transferencias fiscales explícitas. Pero este efecto de equilibrio general no era visible, de modo que los países del núcleo atribuyeron su éxito relativo íntegramente a su moderación fiscal, en lugar de a un ajuste monetario implícito que había provocado el euro.
Evidencia sobre el efecto del 'tipo de cambio oculto'
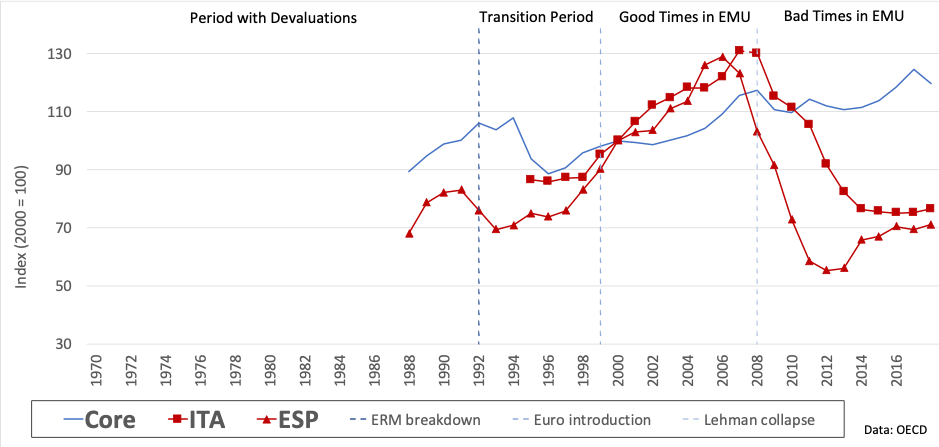
La Figura 5 ofrece evidencia sugerente. Históricamente, los países del núcleo tenían una mejor posición comercial, que mejoró de forma constante tras la introducción del euro, mientras que el desempeño de la periferia se deterioró. Los países del núcleo también superaron a los países de la OCDE no pertenecientes al euro con una calidad institucional comparable, mientras que los países periféricos quedaron por debajo de ellos. El efecto fue especialmente notable en los países con el ranking institucional más extremo: Italia y Grecia por un lado, y Alemania y los Países Bajos por el otro.

Este patrón de convergencias de los tipos de cambio y divergencias comerciales ya era evidente durante los intentos de realineamiento monetario anteriores a 1992. La unificación monetaria del euro creó una rígida 'jaula monetaria'.
Esto se aprecia en el aumento relativo de los costes laborales unitarios reales en los países periféricos y en la caída de la producción tras el euro (Figuras 6 y 7). Los salarios nacionales tienden a ajustarse más lentamente que los precios, y los salarios, especialmente en el sector no comercializable, se vieron impulsados por la expansión inducida por el euro. Esto agravó el ajuste requerido.
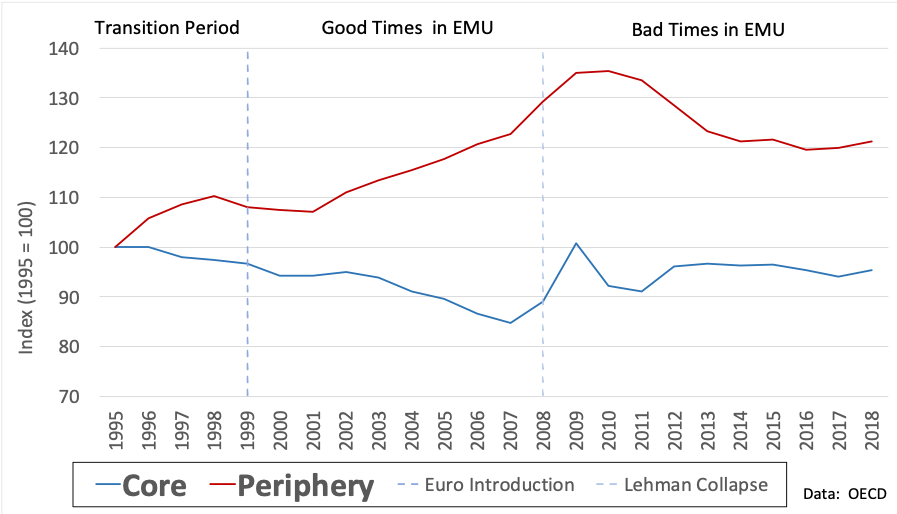
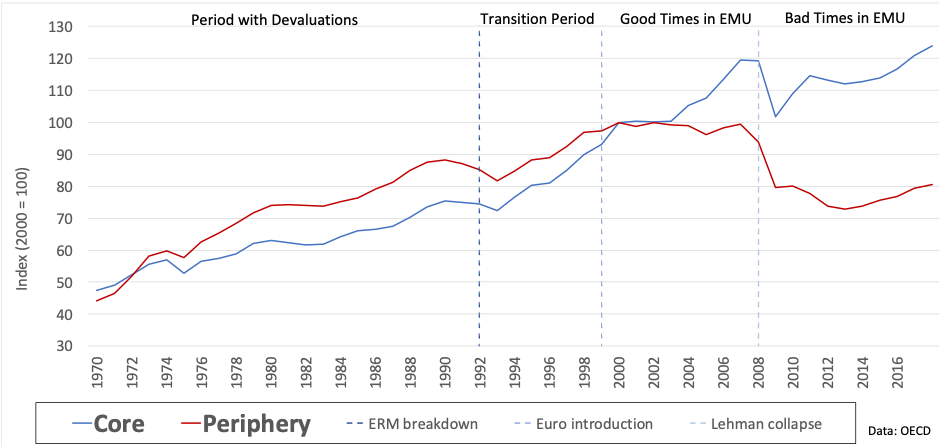
Los países con una industria manufacturera significativa e instituciones débiles sufrieron más el efecto de revalorización y estuvieron menos capacitados para ajustarse cuando la recesión obligó a aumentar los impuestos. Los bienes no comercializables se vieron impulsados temporalmente por las entradas de capital (Figura 8).
Conclusiones
Una moneda común entre miembros fuertes y débiles tiene consecuencias estructurales, ya que los precios y flujos de mercado se ajustarán mientras que las instituciones nacionales no pueden ajustarse simplemente como un acto de política.
Si el euro hace que los desequilibrios fiscales sean más difíciles de soportar en la periferia y más ligeros en el núcleo, esto sugiere una narrativa más compleja que una visión simplista que culpa a los rasgos culturales. Los políticos y sus votantes en el núcleo también han tendido a felicitarse por su éxito bajo el euro. Deberían revisar este punto de vista.
La creación de la unión monetaria diversa de Europa tuvo motivos económicos y políticos. Los países del núcleo se beneficiaron de una moneda devaluada que subvaloraba su ventaja comparativa; los gobiernos periféricos ganaron credibilidad monetaria y capacidad de financiación, pero impulsaron los sectores no comercializables a costa de los incentivos productivos. Esto debilitó aún más su capacidad fiscal durante la recesión.
Los creadores del euro subestimaron el extremo desafío del ajuste, aunque habían reconocido que la carga de dicho ajuste recaería sobre los miembros más débiles. La supervivencia del euro, que beneficia a su núcleo, también requiere cierta solidaridad fiscal, legitimada por sus ganancias implícitas. Sin embargo, incluso una transferencia legítima resulta políticamente inaceptable para un gasto percibido como despilfarrador, por lo que un cambio institucional debe venir desde fuera.
Como señalaron Farhi y Tirole (2017) en el contexto de una unión bancaria, “[C]on una externalización de la supervisión … todos los (países) pueden mejorar su situación combinando un compromiso con la solidaridad.”
Un futuro estable para el euro también requiere una externalización de la autoridad fiscal. En Estados Unidos, la discrecionalidad del gasto estatal está limitada, ya que el presupuesto federal no es responsable de la deuda. Un presupuesto federal financiado centralmente puede reequilibrar las ganancias del comercio de forma más creíble que los estados fiscalmente soberanos, por lo que un cambio estructural en la autoridad o competencias de gasto específicas debe complementar la solidaridad fiscal.
Imponer condiciones estrictas para el apoyo, como en Scholz (2019), es autocomplaciente y está condenado al fracaso. Ignora la tensión estructural en la arquitectura del euro. En definitiva, los beneficios a largo plazo del euro requieren un enfoque más sabio que el juego nacionalista de culpar a otros.
Como mínimo, existe una causa legítima para mecanismos de apoyo mutuo, como un activo seguro común del euro.
Referencias
Acemoglu, D, S Johnson y J A Robinson (2005), "Institutions as a fundamental cause of long-run growth", Handbook of Economic Growth 1A: 385-472.
Alesina, A, R Baqir y W Easterly (1999), "Public Goods and Ethnic Divisions", The Quarterly Journal of Economics 114(4): 1243-1284
Brunnermeier, M K y R Reis (2019), "A crash course on the euro crisis", documento de trabajo NBER w26229.
Farhi, E y J Tirole (2017), "Deadly embrace: Sovereign and financial balance sheets doom loops," The Review of Economic Studies 85(3): 1781-1823.
Frieden, J (1998), "The euro: Who wins? Who loses?", Foreign Policy 112: 25-40.
Gopinath, G, Ş Kalemli-Özcan, L Karabarbounis y C Villegas-Sanchez (2017), "Capital allocation and productivity in South Europe", The Quarterly Journal of Economics 132(4): 1915-1967.
North, D C (1991), "Institutions", Journal of Economic Perspectives 5(1): 97-112.
Perotti, E C y O Soons (2019), "The Political Economy of a Diverse Monetary Union", documento de discusión CEPR 13987.
Scholz, O (2019), "Germany will consider EU-wide bank deposit reinsurance", Financial Times, 5 de noviembre.
Wolf, M (2019), "How the euro helped Germany avoid becoming Japan", Financial Times, 29 de octubre.
Notas finales
[1] El gasto excesivo bajo instituciones débiles suele considerarse un abuso de poder (corrupción debida a una escasa rendición de cuentas). Una visión más perspicaz es que también puede ser una necesidad política. Los países internamente divididos a menudo necesitan gasto para apaciguar intereses enfrentados y mantener el poder (Alesina 1999). Pero, en cualquier caso, las instituciones débiles conducen a un gasto público excesivo.
[2] Aunque Alemania había reformado sus mercados laborales tras la reunificación, antes del euro sufrió una pérdida de competitividad derivada de la conversión uno a uno del Oostmark.




