Entre las chabolas de chapa y las estrechas calles laterales de los township sudafricanos, uno de los mayores prestamistas del país ve un mercado considerable que quiere ser el primero en conquistar: empresas de varios millones de rands que operan en gran medida en efectivo.
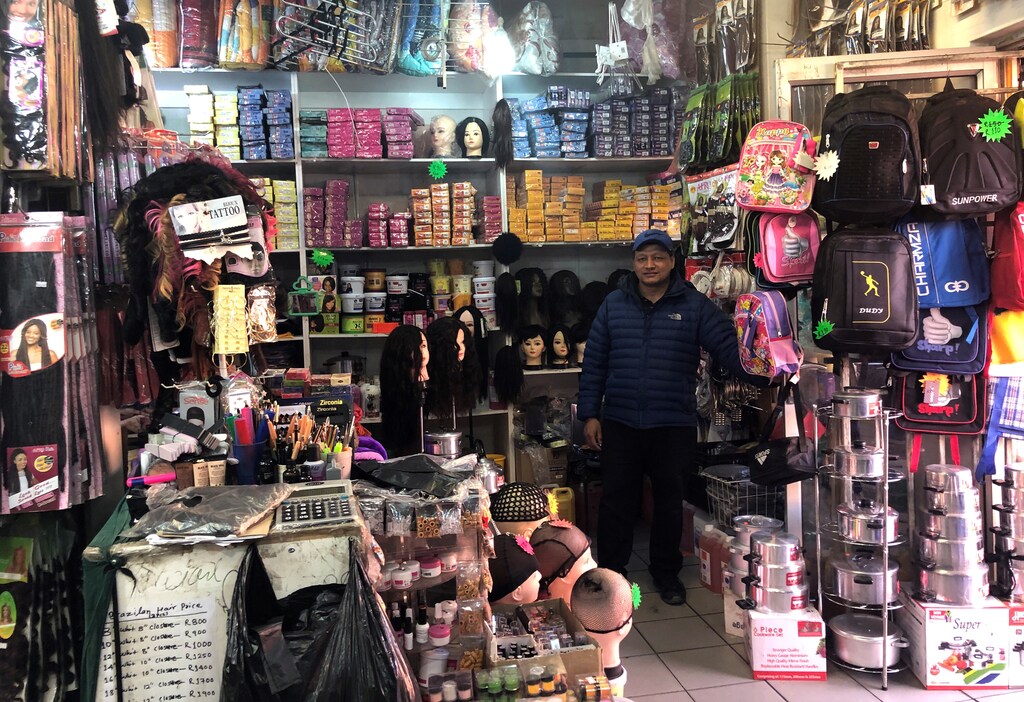
FirstRand (FSRJ.J), el mayor prestamista de Sudáfrica por cuota de mercado, considera objetivos idóneos para una serie de productos financieros a empresas como la de Ram Thapa, una tienda de belleza y comida rápida con una facturación anual combinada de 19 millones de rands (1,12 millones de libras esterlinas), pero sin cuenta empresarial.
Las empresas de los township (zonas designadas para personas no blancas durante el apartheid) han sido ampliamente ignoradas por los grandes bancos del distrito financiero de Sandton, en Johannesburgo, a pesar de que algunas generan decenas de millones de ingresos al año, afirmó Mike Vacy-Lyle, consejero delegado de banca empresarial de la unidad minorista de FirstRand, First National Bank (FNB).
«A cuatro kilómetros a la derecha de Sandton hay un township llamado Alex [Alexandra]», dijo. «Dentro de Alex hay empresas y redes empresariales enormes a las que ningún banco se ha molestado en abrir los ojos».
FNB ha puesto su mirada en los township mientras se prepara para defender su posición número 1 frente a su rival Capitec (CPIJ.J) y a nuevos prestamistas digitales como TymeBank y Bank Zero, que han sacudido el mercado minorista con productos más baratos y están preparados para entrar en la banca empresarial. [nL8N23564W]
Según un informe de 2018 del Banco Mundial, se estima que en Sudáfrica hay hasta 5,78 millones de micro, pequeñas y medianas empresas. Aunque no existen datos recientes sobre la proporción de estas empresas que tienen cuenta bancaria, una encuesta de 2010 citada en el informe estimó que era inferior a la mitad.
FNB planea atraer a empresas no bancarizadas a su cartera, haciendo que primero utilicen la empresa de tecnología financiera Selpal. El banco adquirió una participación no revelada en la compañía a finales del año pasado.
Selpal conecta tiendas locales con proveedores mediante software y tabletas. Una vez que un cliente utiliza Selpal, FNB empleará los datos que recopile para ofrecerle una cuenta con, por ejemplo, un descubierto asociado. El banco lanzará una cuenta empresarial en octubre, sin comisiones mensuales, aunque los clientes pagarán según utilicen una serie de transacciones.
Para tener éxito, FNB deberá superar un fuerte apego a las transacciones exclusivamente en efectivo, la desconfianza general hacia los bancos, los problemas de papeleo y los márgenes reducidos.
Reflejando ese desafío, Vacy-Lyle afirmó que podría tardar hasta una década en captar al menos 600.000 empresas. En comparación, Capitec tardó cinco años en sumar más de 600.000 clientes minoristas.
Rivales como Capitec, así como Absa (ABGJ.J), Standard Bank (SBKJ.J) y Nedbank (NEDJ.J), que junto con FirstRand forman los cuatro grandes bancos de Sudáfrica, indicaron a Reuters que no tienen planes de dirigirse específicamente a las empresas no bancarizadas de los township.
En un comunicado, Gerrie Fourie, consejero delegado de Capitec, afirmó que su plan es centrarse en el mercado de pymes en su conjunto. Michael Jordaan, cofundador de Bank Zero, dijo que se dirigirá a todas las empresas.
Luisa Mazinter, directora de marketing de TymeBank, afirmó que su oferta empresarial se dirigirá inicialmente a empresarios individuales y microempresas, permitiendo a los titulares de cuentas corrientes abrir una cuenta independiente para su negocio sin necesidad de documentación adicional.
A largo plazo, TymeBank adaptará la oferta para atraer tanto a empresas formales como informales y pretende introducir sus propios dispositivos de punto de venta, afirmó Mazinter.
Bongiwe Gangeni, directora general adjunta de la banca minorista y empresarial de Absa, afirmó que varios intentos realizados durante la última década para captar empresas no bancarizadas, incluidos préstamos y dispositivos de punto de venta, no generaron ingresos suficientes para justificar los costes.
Afirmó que el problema no siempre era el acceso. «Creo que algunas de ellas deciden no tener cuenta bancaria».
FNB no quiso cuantificar los ingresos que espera generar de las empresas de los township.
EL EFECTIVO SIGUE SIENDO EL REY
A primera vista, los prestamistas de Sudáfrica están relativamente bien representados entre la población general, con más del 80% de los adultos con acceso a una cuenta corriente, según un informe de 2018 de FinMark Trust, una organización de inclusión financiera con sede en Johannesburgo.
Pero en muchas comunidades, el efectivo sigue siendo el rey. Una cuenta bancaria suele ser una condición para acceder a un empleo o recibir pagos sociales, y muchas personas retiran el dinero en cuanto lo reciben y solo utilizan billetes y monedas.
Solo el 24% de los sudafricanos realiza más de tres transacciones mensuales de cualquier tipo a través de su cuenta, según un informe de 2017 del Boston Consulting Group.
Algunas personas son reacias a formalizar sus acuerdos financieros por temor a que llamen la atención de la hacienda pública. Muchas también desconfían de los métodos de pago digitales, así como del sector financiero en general tras escándalos de venta indebida y corrupción, y prefieren agrupar sus ahorros en sistemas comunitarios.
Presentación de diapositivas (3 imágenes)
En su tienda, abarrotada de productos para el cabello y de belleza y de cabezas de maniquí con pelucas, Thapa afirmó que preferiría tener una cuenta bancaria empresarial. En este momento no tiene acceso al crédito y depende de un dispositivo de punto de venta vinculado al negocio de su hermano para atender a clientes que pagan con tarjeta.
El efectivo también atrae problemas, le dijo a Reuters.
«Ya sabe, esta zona es muy peligrosa», dijo, contando con los dedos las veces que le han robado: tres.
La burocracia es un gran obstáculo para las pequeñas empresas que buscan acceder a las finanzas tradicionales.
Un puñado de empresas no bancarizadas que Reuters encontró en dos township eran, en casi todos los casos, propiedad de inmigrantes o solicitantes de asilo, y citaron la falta de los documentos adecuados —un factor ajeno al control de los bancos— como la principal razón por la que su negocio no tenía cuenta.
«Cuando quieres hacer cosas, te piden una cuenta empresarial», dijo Vusi Coka, un sudafricano que dirige una taberna en Alexandra. Tiene dificultades para obtener una hipoteca porque no puede mostrar a los bancos cómo funciona su negocio.
No puede abrir una cuenta para la taberna porque pertenecía a su difunto padre y la titularidad no se ha transferido a su nombre.
Las comisiones elevadas son otra barrera. Los actores digitales han podido abrirse camino en el mercado minorista con productos más baratos porque, a diferencia de los bancos tradicionales, no cargan con costosas redes de sucursales que encarecen los costes.
FNB espera que su oferta sin comisiones atraiga a emprendedores de los township preocupados por el precio, lo que le permitirá acceder a datos para la venta cruzada y hacer crecer el mercado de productos financieros.
Con Selpal como «caballo de Troya», Vacy-Lyle afirmó que el prestamista pretende bancarizar a 2.500 mayoristas de los township para 2022 y que, después, buscará incorporar tiendas de comestibles, conocidas como spazas, y tabernas, así como empresas como peluquerías y talleres de reparación de automóviles.
Aunque facilitar el acceso de estas empresas a los servicios financieros, especialmente al crédito, es algo positivo, Brendan Pearce, consejero delegado de FinMark Trust, afirmó que existen dudas sobre si pueden tomar decisiones informadas.
«Existe un problema de educación financiera», dijo, y añadió que las empresas de tecnología financiera u otras con un enfoque más específico suelen ofrecer mejores productos a mejores precios.
«No estoy convencido de que los bancos comerciales tengan la solución para la inclusión financiera».




