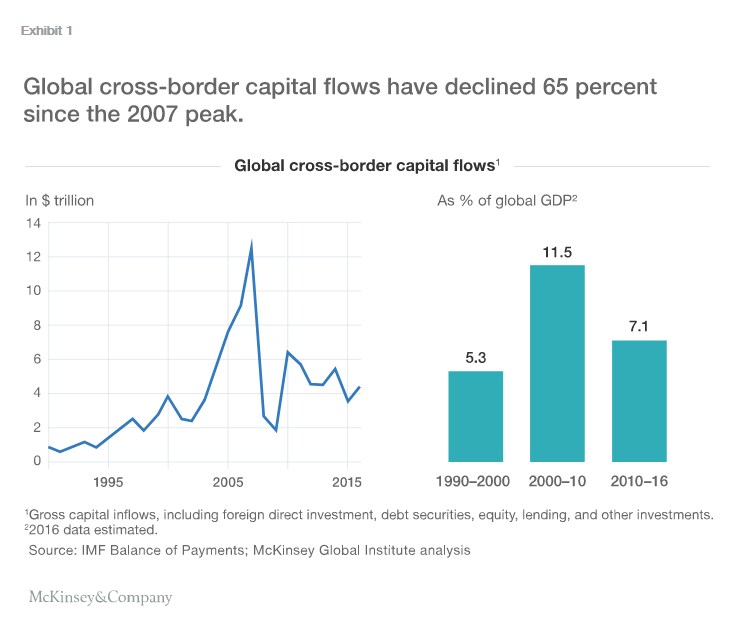
En la década transcurrida desde que comenzó la crisis financiera en agosto de 2007, el panorama de las finanzas mundiales ha cambiado drásticamente. El valor total de los flujos de capital transfronterizos se ha reducido un 65% en los últimos diez años, un descenso que refleja, en particular, la marcada reducción de las actividades bancarias internacionales.
La pregunta es qué nos dicen cifras como estas sobre la salud de las finanzas mundiales hoy. ¿Demuestran que la «globalización financiera» —el movimiento internacional de capital— ha dado un brusco giro en sentido contrario? Y, si es así, ¿sería tan malo?
El actual repliegue refleja una mayor aversión al riesgo y una mayor conciencia de este desde que la burbuja empezó a estallar a finales de 2007. Pero, según una nueva investigación del McKinsey Global Institute, está surgiendo una forma más resiliente de integración financiera mundial.
Antes de la crisis, la banca transfronteriza experimentó un auge a medida que muchos de los mayores bancos del mundo se expandían internacionalmente, se prestaban más entre sí e invertían en otros activos extranjeros. Por ejemplo, tras la creación del euro, los bancos de la eurozona se expandieron considerablemente. Los activos frente a entidades extranjeras en manos de los bancos de la eurozona (y sus filiales) se dispararon de 6,6 billones de dólares en 2000 a 23,4 billones en 2007. Lo más importante es que la mayor parte de ese crecimiento se produjo dentro de la propia eurozona, donde estaba surgiendo un mercado bancario europeo integrado. Esto llevó a algunos a creer que una moneda común y unas normas compartidas habían hecho casi desaparecer el riesgo país.
Hoy está claro que muchas instituciones simplemente seguían el comportamiento gregario, en vez de aplicar estrategias empresariales prudentes. Luego, golpeados por el colapso financiero en Estados Unidos y, posteriormente, por la propia crisis de la eurozona, los principales bancos mundiales redujeron su presencia en el extranjero: vendieron algunos negocios, abandonaron otros y dejaron vencer préstamos que llegaban a su vencimiento. Desde 2007, los bancos mundiales han vendido activos por al menos 2 billones de dólares.
Los bancos suizos, británicos y estadounidenses también participaron en el repliegue, pero los bancos de la eurozona están en su epicentro. Desde el inicio de la crisis, los bancos de la eurozona han reducido sus activos frente a entidades extranjeras en 7,3 billones de dólares, o un 45%. Casi la mitad de esa reducción corresponde a una cartera menguante de préstamos a prestatarios de la eurozona, en particular bancos. Se ha desmoronado la percepción de que conceder préstamos dentro de la unión monetaria era casi como hacerlo en el mercado nacional.
A medida que evolucionaba la crisis financiera, la participación del sector privado —mediante «recortes» y «rescates internos»— se convirtió en una posibilidad amenazante. Desde la perspectiva del riesgo, los mercados nacionales —donde los bancos tenían la ventaja de la escala y el conocimiento del mercado— se volvieron comparativamente más atractivos. En Alemania, por ejemplo, la proporción de activos extranjeros respecto del total de activos de los tres bancos más grandes pasó del 65% en 2007 al 33% en 2016. No se trató simplemente de reducir el balance general: los activos nacionales crecieron un 70% durante el mismo período.
Lo que ha surgido en la eurozona y más allá es un sistema financiero potencialmente más estable, al menos en lo que respecta a la banca. Se ha exigido a los bancos que reconstruyan su capital, y las nuevas normas de liquidez han reducido el apalancamiento y la vulnerabilidad. Las pruebas de resistencia y la preparación para la resolución —los llamados testamentos vitales del sector— han creado importantes desincentivos a la complejidad. Todo esto también ha hecho menos atractivas las operaciones en el extranjero.
Una combinación más diversa de flujos de capital transfronterizos también apunta a una mayor estabilidad. Aunque los flujos anuales totales de préstamos transfronterizos han caído en dos tercios, la inversión extranjera directa ha resistido mejor. La IED es, con diferencia, el tipo más estable de flujo de capital, pues refleja decisiones estratégicas de largo plazo de las empresas. Las posiciones relacionadas con acciones (IED más inversiones de cartera) representan ahora el 69% de los flujos de capital transfronterizos, frente al 36% en 2007.
Un último indicador de estabilidad es la reducción de los desequilibrios mundiales, incluidos los saldos agregados de las cuentas de capital y financiera. En 2016, estos desequilibrios habían descendido al 1,7% del PIB mundial, frente al 2,5% en 2007. Además, los déficits y superávits restantes se distribuyen entre más países que antes de la crisis. En 2005, Estados Unidos absorbía el 67% de los flujos netos de capital mundiales. Para 2016, esa proporción se había reducido a la mitad. Por su parte, China representaba el 16% del superávit neto de capital mundial en 2005; el año pasado, solo el 1%. Y, salvo unas pocas excepciones, como Alemania y los Países Bajos, los desequilibrios también han disminuido dentro de la eurozona. Hoy, los países en desarrollo vuelven a importar capital.
Nada de esto debería dar pie a la complacencia. Un sistema financiero mundial más estrechamente entretejido conlleva inevitablemente un mayor riesgo de contagio. Los excesos siempre pueden volver; de hecho, los mercados de renta variable e inmobiliarios de algunas economías avanzadas alcanzan nuevos máximos, pese a las mediocres perspectivas de crecimiento. La volatilidad de los flujos brutos de capital también sigue siendo motivo de preocupación. Desde 2010, un tercio de los países en desarrollo y dos tercios de las economías avanzadas han afrontado grandes fluctuaciones en las entradas totales de capital. Los flujos de préstamos son especialmente inestables: más del 60% de los países han experimentado cierto grado de fluctuación anual, con una variación mediana equivalente al 7,7% del PIB en las economías avanzadas y al 3% del PIB en los países en desarrollo.
Algunos observadores sostienen que habría que hacer más para contener el riesgo en el sistema; puede que tengan razón en la medida en que el riesgo simplemente se haya trasladado de los bancos a las entidades bancarias en la sombra. Pero, en general, hay señales de mayor resiliencia y estabilidad por todas partes. Por tanto, las medidas adoptadas durante los últimos diez años apuntan a una menor fragilidad cuando llegue la próxima crisis, como sin duda ocurrirá.




