Este artículo se publica en colaboración con IMF Direct.
Es un hecho bien aceptado que el comercio genera ganadores y perdedores. En las últimas décadas se ha registrado un aumento no solo del comercio de bienes y servicios, sino también del comercio de activos, a medida que los países han flexibilizado las restricciones a la circulación de capitales a través de sus fronteras nacionales. Sorprendentemente, aunque el impacto del comercio de bienes y servicios sobre la desigualdad ha sido ampliamente estudiado, se ha prestado poca atención a los efectos distributivos de la apertura de los mercados de capitales. Nuestro artículo viene a llenar este vacío.
Utilizando un conjunto de datos de casi 150 países entre 1970 y 2010, demostramos que los incrementos en la liberalización de la cuenta de capital van seguidos de aumentos de la desigualdad, medida mediante el coeficiente de Gini. Sin embargo, también demostramos dos canales en los que la evidencia de esta asociación es limitada: en primer lugar, el impacto de la liberalización sobre la desigualdad es menor en los países con mayores niveles de desarrollo e inclusión financieros. En segundo lugar, el impacto también es menor en los casos en que la liberalización no va seguida de una crisis. Estos resultados son coherentes con la visión institucional del FMI, según la cual “la liberalización de los flujos de capital es, por lo general, más beneficiosa y menos arriesgada si los países han alcanzado determinados niveles o umbrales de desarrollo financiero e institucional”.
Apertura y desigualdad
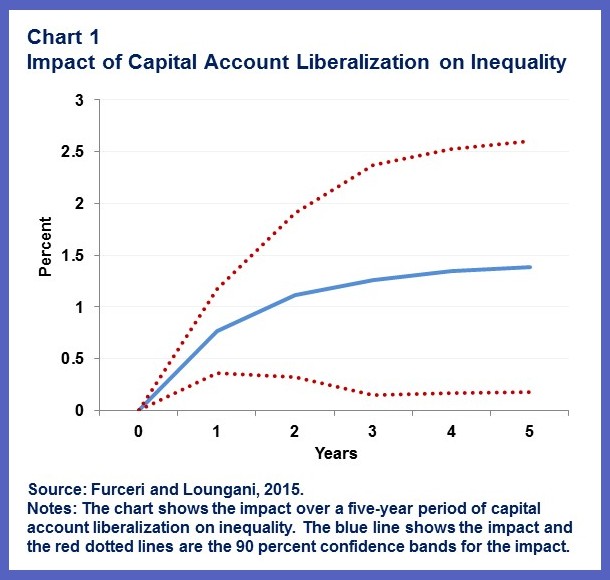
El gráfico 1 muestra el impacto, a lo largo de un periodo de cinco años, de la liberalización de la cuenta de capital sobre la desigualdad, medida mediante el coeficiente de Gini. Nuestra medida de la apertura de la cuenta de capital es el índice Chinn-Ito, que evalúa la apertura de un país con base en las restricciones a las transacciones financieras transfronterizas notificadas por el FMI. El índice varía considerablemente entre grupos de ingresos, pero la apertura de la cuenta de capital ha aumentado en todos los grupos de ingresos, con un incremento significativo a comienzos de la década de 1990.
La liberalización de la cuenta de capital ha incrementado típicamente el índice de Gini en un 1 % en los dos años posteriores a la liberalización y en un 1,5 % en cinco años. La solidez de este resultado cualitativo frente a diversas pruebas de estrés se documenta exhaustivamente en nuestro artículo.
Explorando los canales
¿Por qué se asocia la apertura con un aumento de la desigualdad? Proponemos dos posibilidades. En primer lugar, suele argumentarse que los beneficios de la liberalización de la cuenta de capital dependen de la calidad de las instituciones financieras. Cuando las instituciones son débiles y el acceso al crédito no es inclusivo, la liberalización puede agravar la desigualdad al aumentar el sesgo en el acceso financiero a favor de los privilegiados. De hecho, constatamos que el aumento de la desigualdad tras la liberalización es mayor en los países donde la inclusión financiera es menor (gráfico 2).

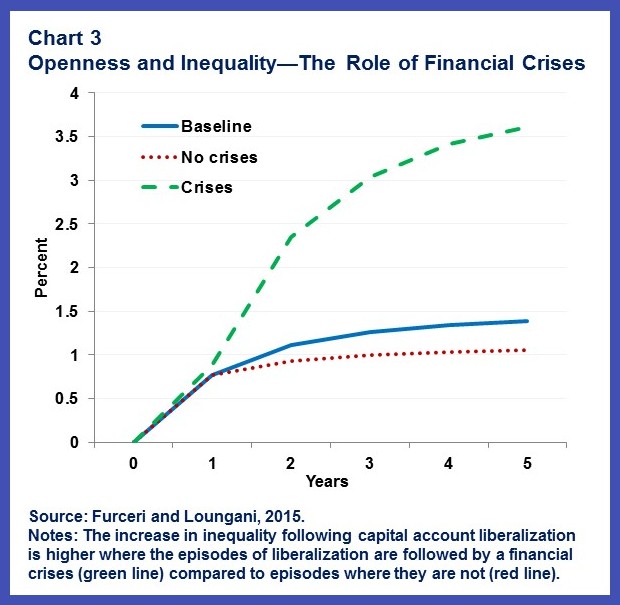
En segundo lugar, cuando la liberalización de la cuenta de capital no se gestiona bien, o no se secuencia adecuadamente con otras reformas, aumenta la probabilidad de crisis financieras. Numerosos estudios han constatado que estas crisis perjudican de manera desproporcionada a los más pobres. Encontramos apoyo a esta visión: el impacto de la apertura sobre la desigualdad es considerablemente mayor en los casos en que hay una crisis financiera en el período inmediatamente posterior a la liberalización (gráfico 3).
Implicaciones para las políticas
Nuestros resultados no implican que los países no deban emprender la liberalización de la cuenta de capital. Como se señala en “The Liberalization and Management of Capital Flows: An Institutional View” (FMI, 2012):
“Los flujos de capital pueden aportar beneficios sustanciales a los países, entre ellos una mayor eficiencia, el fomento de la competitividad del sector financiero y la facilitación de una inversión productiva más elevada y del suavizamiento del consumo. Al mismo tiempo, los flujos de capital también entrañan riesgos, que pueden amplificarse por las carencias en la infraestructura financiera e institucional de los países.”
Nuestros hallazgos, sin embargo, sugieren la necesidad de proceder con cautela, dado que los flujos de capital pueden ser volátiles y —en particular por su gran tamaño en relación con los mercados nacionales— pueden representar un riesgo para la estabilidad económica y financiera. Además, los países en los que reducir la desigualdad es un objetivo de política importante pueden necesitar diseñar la liberalización de manera que aborde su impacto sobre la desigualdad.
La visión institucional también señala que la liberalización de los flujos de capital es, por lo general, más beneficiosa y menos arriesgada si los países han alcanzado determinados niveles o umbrales de desarrollo financiero e institucional. Una vez más, nuestros resultados son coherentes con esta visión. Cuando la inclusión financiera es alta y la liberalización se gestiona bien, el impacto de la liberalización sobre la desigualdad se atenúa.
En un momento en que la creciente desigualdad preocupa a muchos gobiernos, sopesar los beneficios de la liberalización de la cuenta de capital frente a sus efectos distributivos puede ser importante. Tener presente estos efectos podría llevar a algunos gobiernos a optar por diseñar medidas de política de forma que corrijan los impactos distributivos.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Davide Furceri es economista del Departamento de Investigación del FMI. Prakash Loungani es asesor del Departamento de Investigación del FMI.
Imagen: Un hombre pasa junto a edificios en el distrito central de negocios. REUTERS/Nicky Loh.




