En el informe de los cinco presidentes sobre la culminación de la Unión Económica y Monetaria de Europa, publicado en junio de este año, se pedía un seguro europeo de depósitos para completar la unión bancaria. El presidente del Consejo Europeo, Tusk, también pidió completar la unión bancaria mediante la creación de un seguro europeo de depósitos, y sostuvo que esto podría hacerse sin modificar los tratados. Un «non-paper» alemán, por otro lado, sostiene que una «discusión sobre la mayor mutualización de los riesgos bancarios mediante un seguro común de depósitos o un esquema europeo de reaseguro de depósitos es inaceptable» a menos que antes se adopten otras medidas que hagan más probable el bail-in, reduzcan la exposición de los bancos frente a los soberanos y reduzcan el vínculo entre bancos y soberanos. El non-paper también considera indispensable una modificación de los tratados.
Reducir el vínculo entre bancos y soberanos es, en efecto, una cuestión clave que la unión bancaria pretende lograr. En la dimensión supervisora, el MUS ya ha logrado una separación bastante sólida de los bancos respecto de las presiones nacionales ejercidas a través de los supervisores. Sin embargo, una de las razones del debate permanente sobre las competencias nacionales frente a las europeas en materia de supervisión guarda relación con el tratamiento de los depósitos en caso de quiebra. Mientras los gobiernos nacionales y los seguros nacionales de depósitos sigan siendo el respaldo último de los bancos, el vínculo entre bancos y soberanos seguirá siendo fuerte. Como resultado, las autoridades nacionales exigirán un papel especial en la supervisión de «sus» bancos. Los recientes conflictos entre el enfoque de Alemania, que pretende trasladar algunas competencias del supervisor (es decir, el MUS) al Ministerio de Finanzas alemán, y la afirmación por parte del BCE de su mandato supervisor son un ejemplo potencial de ello. La unión bancaria, por tanto, sigue incompleta. En consecuencia, el riesgo de los bancos, sus costes de financiación y su rendimiento dependerán de las políticas nacionales.
Un seguro europeo de depósitos es uno de los muchos elementos indispensables de una unión bancaria completa. Consideramos que los responsables políticos deberían ampliar el debate sobre el seguro de depósitos con la cuestión institucional de la resolución bancaria. Desde el punto de vista conceptual, tendría sentido combinar un seguro único de depósitos con el Fondo Único de Resolución y confiar su administración a una Junta Única de Seguro de Depósitos y Resolución ampliada. La FDIC de Estados Unidos y la Japanese Deposit Insurance Corporation también combinan las funciones de resolución y de seguro de depósitos.
El objetivo de esta entrada de blog es aclarar las distintas opciones para organizar el seguro europeo de depósitos, sin decantarse todavía por la mejor. El debate político sobre el seguro de depósitos se caracteriza por representaciones conceptuales poco claras. Pretendemos explicar y destacar lo que las distintas opciones pueden y no pueden lograr. Concluimos extrayendo algunas conclusiones provisionales sobre medidas de compensación potencialmente adecuadas (quid pro quo) para las distintas formas de seguro de depósitos, dados el problema de la transición hacia un mercado bancario más integrado (problemas de transición) y la posible armonización adicional de otras políticas nacionales.
Una cuestión clave que debe considerarse es si un esquema europeo de depósitos mutualiza, y en qué medida, los riesgos de pérdidas de los depositantes a través de las fronteras o si simplemente actúa como línea de crédito para los distintos sistemas nacionales de seguro de depósitos. El reparto de riesgos transfronterizo es importante para garantizar que las condiciones de financiación de los bancos de la UE no dependan excesivamente de la ubicación de cada banco.
Los sistemas de garantía de depósitos son actualmente nacionales. Su credibilidad depende de la cuantía de los recursos aportados, de la solidez del sector bancario del país en cuestión y de la solidez del sector público, que actúa como respaldo último de la garantía nacional de depósitos. En particular, la directiva sobre sistemas de garantía de depósitos, DGS, prevé que, en caso necesario, los bancos deban efectuar aportaciones adicionales al fondo nacional de depósitos. Además, si el fondo se agota en caso de un pago elevado, el fondo nacional de depósitos normalmente recibiría un préstamo del gobierno nacional.
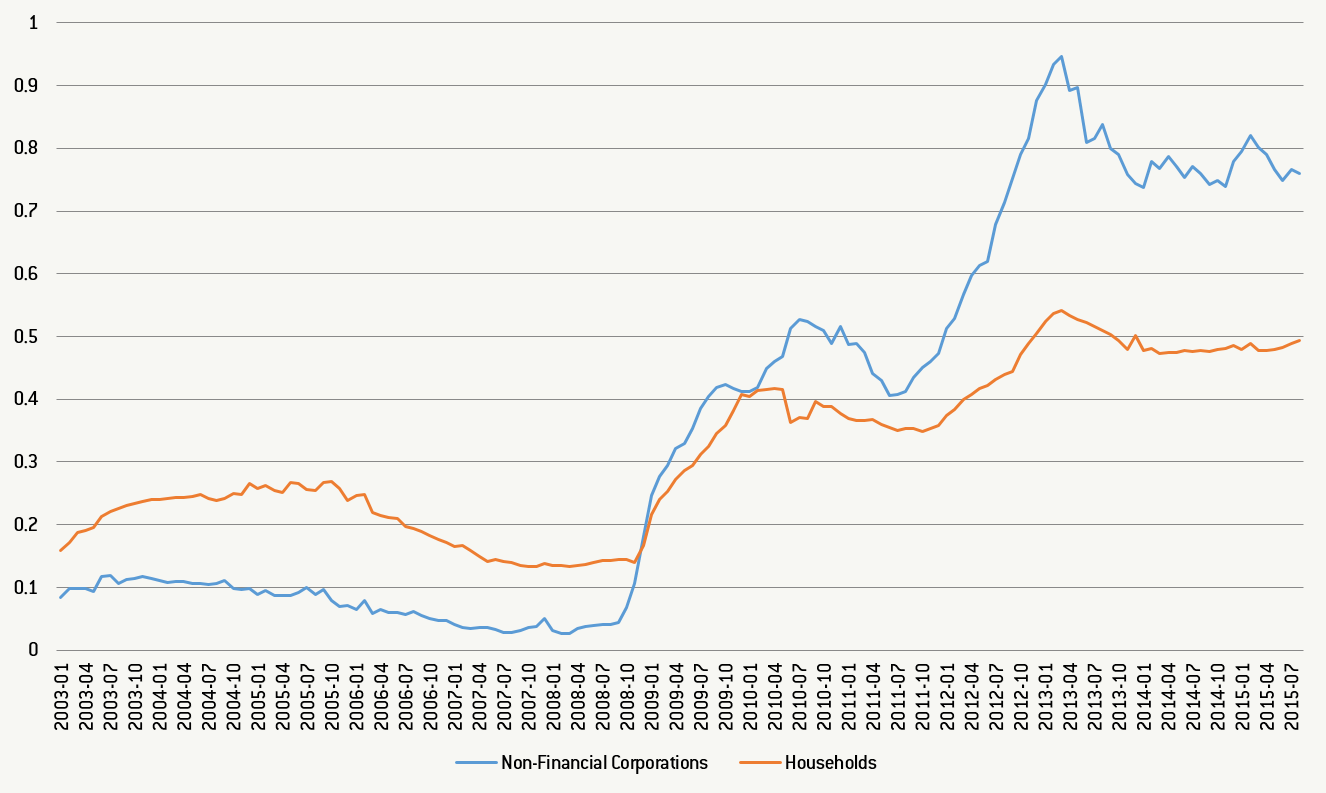
Los costes de financiación de los bancos, es decir, los tipos de interés de los depósitos, son, por tanto, distintos entre los países de la zona del euro. El gráfico muestra la desviación típica de los tipos de interés de los depósitos normalizada con el tipo de interés alemán sobre depósitos. (Se trata de un coeficiente de variación en el que la normalización se realiza con el tipo del gran país con el tipo más bajo. La normalización con el tipo medio muestra incluso un aumento del coeficiente de variación, pero es engañosa, ya que desde la decisión de iniciar la unión bancaria los tipos de interés de los depósitos han bajado en la periferia, lo que ha reducido el tipo medio). Ha disminuido en los últimos años, pero sigue siendo superior al de los años previos a la crisis. Esto sugiere que la ubicación de los bancos en la zona del euro es un factor significativo que determina el riesgo de los depósitos bancarios.
Desviación típica de los tipos de interés de los depósitos de las sociedades no financieras y los hogares, normalizada con el tipo alemán
La desviación típica normalizada se calculó como la desviación típica de los tipos de interés sobre los importes vivos en los países de la zona del euro en un año determinado, dividida por el tipo de interés alemán del mismo año.
Fuente: Almacén Estadístico de Datos del BCE, Tipos de interés bancarios: depósitos de sociedades no financieras y hogares (sobre importes vivos)
El debate sobre las garantías de depósitos también es cuantitativamente importante. Los depósitos en distintos países de la zona del euro superan con frecuencia el 100 % del PIB. Asimismo, los depósitos cubiertos representan porcentajes muy significativos del PIB, como puede verse en el gráfico siguiente. La magnitud de dichos depósitos también hace evidente que los fondos de seguro acumulados progresivamente solo pueden cubrir en parte las pérdidas en caso de que uno de los grandes bancos sistémicos, con una amplia base de depósitos, sufra pérdidas masivas. Por eso los seguros de depósitos dependen de respaldos fiscales explícitos o implícitos.
Depósitos totales y cubiertos como porcentaje del PIB en 2012

Nota: Los depósitos totales como porcentaje del PIB se calcularon dividiendo el valor total de los depósitos de un país entre el PIB de ese país a precios de mercado. Los depósitos cubiertos como porcentaje del PIB se calcularon dividiendo el valor total de los depósitos cubiertos (depósitos reembolsables en virtud del sistema de garantía de depósitos de un país) entre el PIB de ese país a precios de mercado.
Fuentes: Centro Común de Investigación de la Comisión Europea,Estimaciones actualizadas de los depósitos elegibles y cubiertos de la UE; Almacén Estadístico de Datos del BCE, producto interior bruto a precios de mercado.
Ante este panorama, analizamos las siguientes propuestas.
Respaldos a los sistemas nacionales de seguro de depósitos
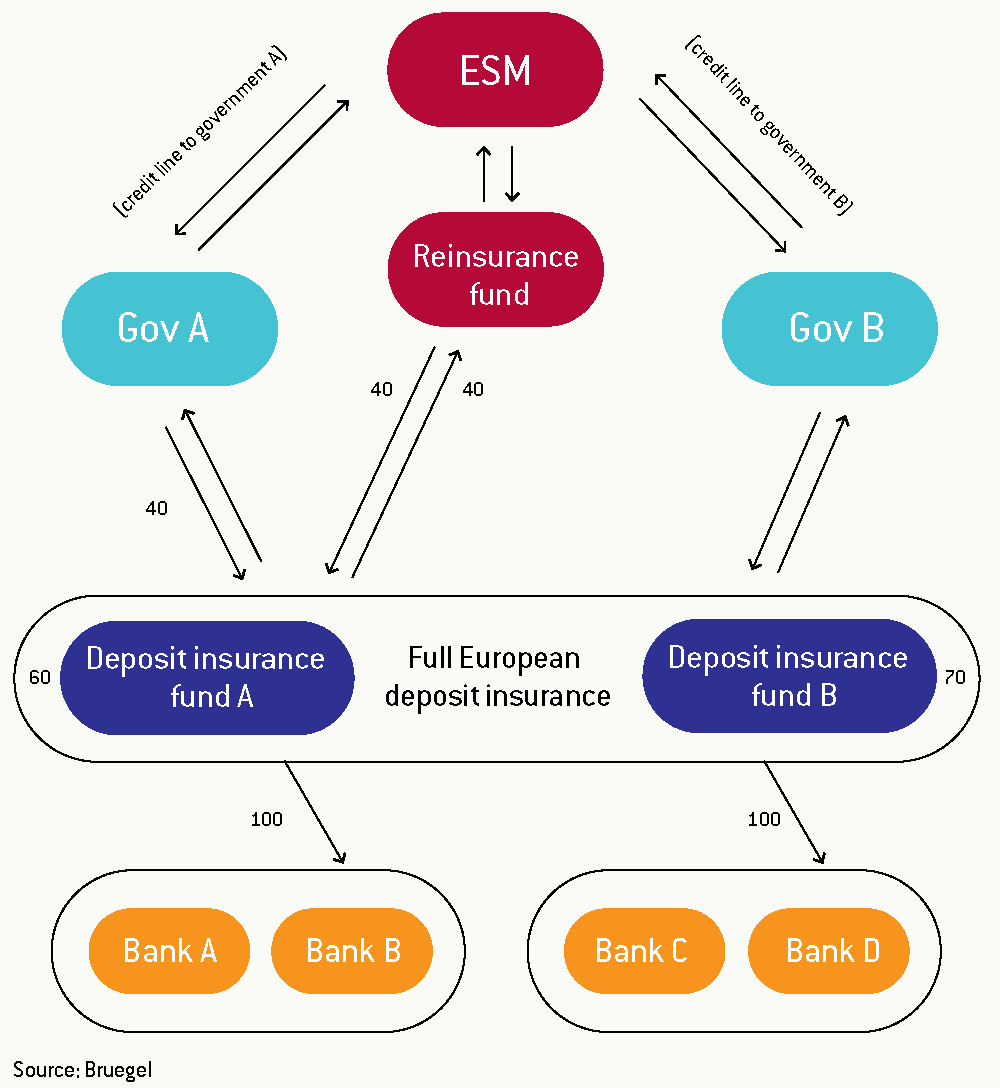
La primera propuesta consiste en proporcionar liquidez a un sistema nacional de seguro de depósitos cuando se queda sin fondos debido a la quiebra de un banco de tamaño medio o grande. La figura 1 ilustra el ejemplo de un sistema de seguro de depósitos con un fondo de 60, mientras que los pagos del seguro de depósitos por un banco fallido (imaginario) ascienden a 100. El sistema podría refinanciarse mediante una línea de crédito del gobierno nacional A, que se reembolsaría con las futuras primas del seguro de depósitos pagadas por los bancos. Si el gobierno del país A no puede aportar la financiación, podría tomar prestados fondos del Mecanismo Europeo de Estabilidad (MEDE). Esta opción ya existe en la actualidad y es algo comparable a lo que hizo España para estabilizar su sistema bancario en 2012. Sin embargo, en última instancia se trata solo de una línea de liquidez y las pérdidas permanecerán en el país, ya que los bancos nacionales y los contribuyentes deben devolver el préstamo del MEDE con futuras primas del seguro de depósitos. Por ello, poco hace para reducir el vínculo entre los bancos y sus soberanos.
Una alternativa sería una línea de crédito para el seguro nacional de depósitos procedente de un fondo supranacional, como el MEDE o un fondo europeo de seguro de depósitos. Nuevamente, esto acabaría dejando las pérdidas en el sistema bancario nacional y no rompería el vínculo entre bancos y soberanos.
Una tercera propuesta, defendida con firmeza por Gros en 2013 y, como medida de crisis, por Véron en 2012, consiste en crear un esquema de reaseguro. Los sistemas nacionales de seguro de depósitos seguirían vigentes, pero se reasegurarían en un fondo europeo si los pagos del seguro de depósitos superan el fondo nacional. Esto equivaldría a un seguro frente a crisis grandes y sistémicas. Gros señala que ese esquema debería ser obligatorio para evitar la selección adversa y que el DGS nacional asumiría un primer tramo de pérdidas. Como es habitual en el reaseguro, los sistemas nacionales pagan una prima por esta cobertura de riesgos extremos. Estas primas de riesgo podrían ser específicas de cada país, lo que introduciría diferencias nacionales, o europeas. Un reaseguro de este tipo protege frente al riesgo de cola y, por tanto, constituye un verdadero seguro que distribuye las grandes pérdidas más allá de las fronteras nacionales. Para los riesgos menores, los fondos nacionales tendrían que reponerse mediante primas adicionales sobre los bancos nacionales restantes. Cabe señalar que la introducción de un reaseguro, sin embargo, no resuelve plenamente el problema del respaldo fiscal. De hecho, ante riesgos sistémicos mayores, es improbable que incluso un reaseguro cubra la totalidad de los depósitos potencialmente afectados. Por tanto, un reaseguro también tendría que poder recurrir a un respaldo fiscal como el MEDE.
La cuarta propuesta consiste en crear un fondo europeo de seguro de depósitos. Este fondo cubriría los posibles pagos del seguro de depósitos, mientras que las primas se repartirían de forma equitativa entre los bancos participantes de la zona del euro. Ya no es necesario el reaseguro, ya que un fondo europeo es más grande y, por tanto, puede cubrir la quiebra de unos cuantos bancos de tamaño medio o de uno o dos bancos más grandes. No obstante, será útil una línea de crédito del MEDE, similar a la línea de crédito del Tesoro estadounidense para la Federal Deposit Insurance Corporation (FDIC).
Evaluación
Entonces, ¿cómo se comparan en conjunto estos esquemas? No consideramos las opciones A y B como un esquema europeo de seguro de depósitos. Más bien, constituyen líneas de crédito que refuerzan la credibilidad de los sistemas nacionales de seguro de depósitos, pero no aseguran riesgos distintos del riesgo de liquidez a través de las fronteras. Los mercados seguirían diferenciando según el país de origen de cada banco. Los bancos de países con finanzas públicas más débiles pagarían costes de financiación más elevados. Nuestra tesis es que esta diferencia persistirá en las dos primeras propuestas, ya que los mecanismos de seguro de depósitos siguen siendo básicamente nacionales. Además, los gobiernos seguirán queriendo complementar la supervisión única del BCE con una supervisión nacional, debido a la exposición del sistema nacional de seguro de depósitos a una quiebra bancaria nacional.
Un esquema de reaseguro de depósitos, sin embargo, tiene una serie de ventajas e inconvenientes. Las ventajas de este esquema son evidentes. Reconocería que actualmente algunas políticas bancarias siguen siendo nacionales. La primera pérdida permanecería en los esquemas nacionales para reflejar el hecho de que algunas políticas nacionales influyen en el rendimiento de los bancos. Por ejemplo, los ratios préstamo-valor de las hipotecas difieren en toda Europa e influyen, por tanto, en el riesgo de las hipotecas en los balances de los bancos. El inconveniente, sin embargo, es que las diferencias entre países para los bancos seguirían siendo significativas. En particular, los supervisores nacionales querrían, con razón, mantener una relación supervisora especial con los bancos cuya primera pérdida tendría que asumir su seguro nacional de depósitos.
Además, el porcentaje nacional del seguro es una variable importante que determina la eficacia del esquema. Si el porcentaje nacional es alto, persistirían diferencias significativas entre los sistemas bancarios de los países, en particular porque los depositantes nacionales tendrían la responsabilidad de reponer el fondo tras un rescate bancario. De hecho, un componente nacional elevado podría incluso introducir un elemento de círculos viciosos significativos, ya que la quiebra de un banco encarecería los depósitos en otros bancos debido al aumento de la contribución. En cambio, si el tramo nacional de primera pérdida es más bien pequeño, el sistema se acerca a uno que se asemeja a un seguro europeo de depósitos, la opción D.
En cambio, la cuarta propuesta establecería un reparto de riesgos en toda la zona del euro. De este modo, los costes de financiación de los bancos seguirían siendo distintos según la solvencia de cada banco, pero ya no en función de la ubicación de su sede. La ventaja de este esquema sería que la calidad del seguro de depósitos se igualaría entre países. Asimismo, este esquema encajaría mejor con una supervisión centralizada por parte del MUS y podría ser obligatorio para todos los bancos supervisados directamente. Sin embargo, el esquema también exigiría que otras políticas nacionales no pudieran utilizarse de modo que se aprovechen gratuitamente del seguro europeo, lo que crearía problemas de riesgo moral potencialmente significativos.
Conclusión
En conclusión, una verdadera unión bancaria que cumpla el objetivo de «romper el círculo vicioso entre bancos y soberanos» requeriría la opción D. Sin embargo, esta opción plantea interrogantes en cuanto a los problemas de transición, así como a la gobernanza, mientras sigan vigentes algunas políticas nacionales. Antes de establecer un seguro europeo de depósitos pleno, es sin duda necesario reducir el riesgo soberano nacional en los balances de los bancos, por ejemplo mediante la introducción de alguna forma de normas sobre grandes exposiciones. Asimismo, un seguro europeo de depósitos pleno requeriría un respaldo fiscal europeo.
En cambio, las opciones A y B no justificarían de por sí ningún avance hacia normas sobre grandes exposiciones, ya que los soberanos nacionales siguen siendo los respaldos últimos.
Este artículo fue publicado originalmente por Bruegel, el centro de análisis con sede en Bruselas. Lea el artículo en su sitio web aquí. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Dirk Schoenmaker es investigador principal en Bruegel. Guntram Wolff es director de Bruegel desde junio de 2013.
Imagen: Vista de la sede de una empresa francesa en Courbevoie, a las afueras de París. REUTERS.




